
x
Khi cần vốn nhưng chỉ có sổ đỏ để thế chấp, bạn phải cân nhắc điều kiện pháp lý, mức được vay, cách chứng minh thu nhập, ngân hàng phù hợp và phí công chứng, trả nợ trước hạn để tránh rủi ro khi dùng nhà đất làm tài sản bảo đảm.
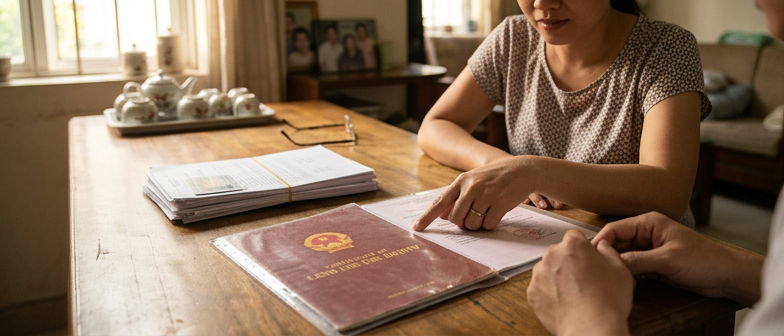
Vay thế chấp sổ đỏ là việc dùng quyền sử dụng đất, nhà ở gắn liền với đất đã được cấp sổ đỏ làm tài sản bảo đảm cho khoản vay tại ngân hàng. Trước khi cho vay, ngân hàng kiểm tra pháp lý, tình trạng quy hoạch, tranh chấp rồi định giá quyền sử dụng đất và nhà. Giá trị sổ đỏ được xem xét theo vị trí, diện tích, mục đích sử dụng, hiện trạng công trình và mặt bằng giá khu vực, từ đó quyết định tỷ lệ cho vay trên giá trị tài sản, nên số tiền vay được phụ thuộc vào từng hồ sơ và từng ngân hàng.
Hình thức vay bằng sổ đỏ giúp người vay tiếp cận khoản vốn lớn hơn, thời hạn trả nợ dài và lãi suất ổn định, phù hợp nhu cầu mua, sửa nhà hoặc bổ sung vốn kinh doanh. Trong thời gian thế chấp, người vay vẫn sử dụng bất động sản bình thường nếu tuân thủ hợp đồng. Ngược lại, nếu mất khả năng trả nợ, tài sản bảo đảm có thể bị xử lý để thu hồi nợ, khiến kế hoạch tài chính bị ảnh hưởng. Vì vậy, trước khi dùng sổ đỏ làm tài sản bảo đảm, cần cân nhắc kỹ khả năng trả nợ và mục đích sử dụng vốn.
Khi vay thế chấp sổ đỏ, người vay phải đáp ứng điều kiện pháp lý và tài chính cơ bản. Người đứng tên trên giấy chứng nhận quyền sử dụng đất cần có đủ năng lực hành vi dân sự, tài sản không bị kê biên, không có tranh chấp hoặc hạn chế chuyển nhượng. Thửa đất dùng để thế chấp thường là đất ở hoặc loại đất có thời hạn sử dụng lâu dài, thông tin rõ ràng trên sổ đỏ và phù hợp quy định nhận tài sản bảo đảm của ngân hàng. Ngoài ra, lịch sử tín dụng phải minh bạch, không thuộc nhóm nợ xấu thì khoản vay thế chấp sổ đỏ mới được xem xét phê duyệt.
Về chứng minh thu nhập khi vay sổ đỏ, ngân hàng yêu cầu hồ sơ thể hiện khả năng trả nợ ổn định. Người vay nên chuẩn bị hợp đồng lao động, bảng lương, sao kê tài khoản nhận lương hoặc giấy tờ chứng minh doanh thu kinh doanh, tiền cho thuê nhà đất, nguồn thu từ đầu tư. Những thông tin này giúp ngân hàng xác định hạn mức và thời hạn vay phù hợp. Trong quá trình thẩm định, cán bộ tín dụng có thể yêu cầu bổ sung hồ sơ vay sổ đỏ nếu giấy tờ còn thiếu hoặc chưa rõ ràng, vì vậy nên chuẩn bị sẵn các chứng từ liên quan để tránh phải đi lại nhiều lần.
Với câu hỏi hồ sơ vay sổ đỏ gồm những gì, người vay cần có giấy tờ tùy thân như căn cước công dân, giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân, sổ hộ khẩu hoặc giấy xác nhận cư trú. Phần hồ sơ về tài sản bảo đảm bao gồm bản gốc sổ đỏ và giấy tờ thể hiện tình trạng pháp lý của quyền sử dụng đất, chẳng hạn văn bản thỏa thuận tài sản chung hoặc riêng trong hôn nhân. Bộ hồ sơ vay thế chấp sổ đỏ thường kèm theo giấy tờ về mục đích vay, phương án trả nợ và các tài liệu chứng minh thu nhập. Sau khi kiểm tra đầy đủ điều kiện và hồ sơ, ngân hàng mới triển khai quy trình thẩm định giá trị sổ đỏ và phê duyệt khoản vay.
Trong hồ sơ vay thế chấp sổ đỏ, nếu sổ đỏ đang bị tranh chấp, có đơn khiếu nại, bị kê biên hoặc đang giải quyết tại tòa án thì hầu như ngân hàng không chấp nhận vì tài sản bảo đảm có nguy cơ mất quyền sở hữu, khó xử lý thu hồi nợ. Trước khi nộp hồ sơ, người vay cần kiểm tra tình trạng pháp lý và tra cứu tại cơ quan đăng ký đất đai để tránh dùng sổ đỏ đang tranh chấp làm tài sản bảo đảm.
Với đất nằm trong quy hoạch, ngân hàng thường siết chặt thẩm định và giảm tỷ lệ cho vay so với đất ở ổn định. Nếu thửa đất đã có quyết định thu hồi, giải tỏa hoặc không còn phù hợp quy hoạch sử dụng đất thì gần như không được nhận thế chấp; trường hợp chỉ nằm trong quy hoạch định hướng, chưa có kế hoạch thực hiện cụ thể vẫn có thể được xem xét nên người vay cần tra cứu thông tin và hỏi rõ chính sách trước khi vay.
Khi vay thế chấp sổ đỏ, bạn cần xem ngân hàng có nhận loại tài sản bảo đảm của mình và chính sách đi kèm. Mỗi nơi có quy định riêng về vị trí thửa đất, mục đích sử dụng, tình trạng pháp lý, lịch sử tín dụng. Để tìm ngân hàng vay sổ đỏ phù hợp, nên so sánh điều kiện vay, thời hạn, lãi suất, cách tính các loại phí, yêu cầu chứng minh thu nhập và quy định về trả nợ trước hạn. Người vay nên hỏi rõ quy trình thẩm định, thời gian giải ngân, cách xử lý khi cần bổ sung hồ sơ vay sổ đỏ, từ đó chọn đơn vị có chính sách minh bạch, thủ tục phù hợp với khả năng tài chính, thay vì chỉ dựa vào lãi suất quảng cáo.
Hạn mức vay thế chấp sổ đỏ phụ thuộc vào kết quả định giá quyền sử dụng đất, nhà ở, tỷ lệ cho vay tối đa, thu nhập chứng minh được và lịch sử tín dụng. Ngân hàng phải đảm bảo an toàn tín dụng, nên không phải lúc nào khách hàng cũng được vay đúng tỷ lệ công bố, nhất là với sổ đỏ có tranh chấp hoặc đất nằm trong quy hoạch. Trước khi nộp hồ sơ vay sổ đỏ, bạn nên tính nhu cầu vốn thực tế, dự trù số tiền trả hàng tháng, sau đó trao đổi với chuyên viên tín dụng từng ngân hàng để xem họ linh hoạt thế nào về hạn mức, thời hạn và phí trả nợ trước hạn. Từ đó, bạn chọn mức vay vừa đủ sử dụng và an toàn với ngân sách.
Khi tìm nơi vay thế chấp sổ đỏ, đừng chỉ nhìn vào lãi suất mà cần so sánh mức độ linh hoạt của chính sách cho vay, như loại tài sản bảo đảm được chấp nhận, thời hạn vay và quy định về sử dụng đất, tình trạng pháp lý. Cân nhắc kỹ các điều kiện này giúp bạn chọn được tổ chức cho vay phù hợp với mục đích sử dụng vốn và khả năng trả nợ lâu dài.
Khi vay thế chấp sổ đỏ, hợp đồng giữa người vay và ngân hàng bắt buộc phải được công chứng để có hiệu lực pháp lý. Bạn có thể công chứng tại phòng công chứng nhà nước hoặc văn phòng công chứng tư nhân được cấp phép, tùy yêu cầu từng ngân hàng. Hồ sơ thường gồm sổ đỏ bản gốc, giấy tờ tùy thân, giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân và hợp đồng thế chấp theo mẫu của ngân hàng.
Phí công chứng hợp đồng thế chấp thường tính theo giá trị khoản vay hoặc giá trị sổ đỏ được dùng làm tài sản bảo đảm, trong khung phí pháp luật quy định. Ngoài tiền công chứng, người vay còn phải nộp phí đăng ký giao dịch bảo đảm tại cơ quan đăng ký đất đai để ghi nhận việc sổ đỏ đang được thế chấp, cùng các khoản phát sinh như phí sao y, chứng thực hoặc phí đo vẽ nếu hồ sơ đất chưa rõ ràng.
Trong quá trình vay bằng sổ đỏ, người vay cần chú ý phí trả nợ trước hạn nếu dự định tất toán sớm. Ngân hàng thường tính khoản phạt này theo tỷ lệ phần trăm trên số tiền gốc trả trước và có xu hướng giảm dần theo thời gian vay. Trước khi ký hợp đồng thế chấp, nên đọc kỹ điều khoản liên quan đến phí tất toán sớm để chủ động tính chi phí và hạn chế tranh chấp sau này.
Vay thế chấp sổ đỏ là gì, có thể vay tối đa bao nhiêu?
Là khoản vay dùng sổ đỏ làm tài sản bảo đảm. Ngân hàng định giá và thường cho vay khoảng 60–80% giá trị.
Hồ sơ vay bằng sổ đỏ cơ bản gồm gì?
Cần sổ đỏ bản gốc, CMND/CCCD, hộ khẩu, giấy kết hôn hoặc độc thân, chứng minh thu nhập và hợp đồng vay.
Vay bằng sổ đỏ phải chứng minh thu nhập thế nào?
Dùng hợp đồng lao động, bảng lương, sao kê tài khoản hoặc báo cáo tài chính để thể hiện khả năng trả nợ.
Sổ đỏ đang tranh chấp hoặc đất thuộc quy hoạch có được nhận thế chấp không?
Tài sản tranh chấp, kê biên, có khiếu nại thường bị từ chối. Đất trong quy hoạch chỉ xem xét khi sử dụng ổn định, chưa có kế hoạch thu hồi.
Công chứng hợp đồng thế chấp sổ đỏ thực hiện ở đâu, mất phí gì?
Thực hiện tại phòng công chứng nhà nước hoặc văn phòng công chứng. Phí gồm phí công chứng theo giá trị hợp đồng và phí đăng ký giao dịch bảo đảm.