
x
Khi tìm cách vay trực tuyến, nhiều người băn khoăn về điều kiện tuổi, thu nhập, hạn mức, lãi suất và các loại phí, đặc biệt là phí chậm trả hay tất toán trước hạn. Bài viết giúp bạn hiểu cách vay qua ví điện tử, kiểm tra lịch trả nợ và nhận diện bên cho vay uy tín.
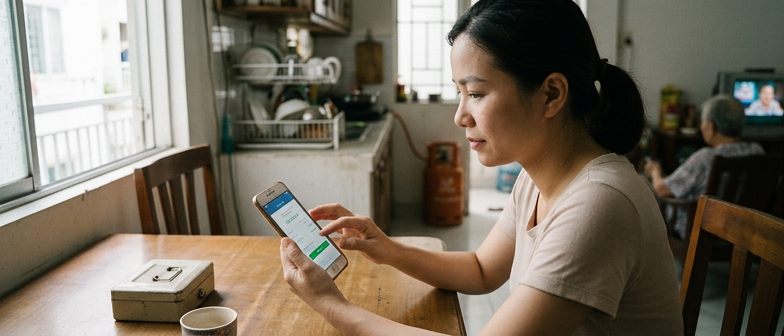
Vay trực tuyến là hình thức đăng ký khoản vay qua ứng dụng di động, ngân hàng số hoặc website thay vì đến quầy giao dịch. Người vay có thể gửi hồ sơ, xác thực thông tin và theo dõi quá trình xét duyệt ngay trên điện thoại, giúp giảm thời gian đi lại. Dù thực hiện online, bên cho vay thường yêu cầu giấy tờ tùy thân hợp lệ, thông tin liên hệ rõ ràng, chứng minh thu nhập đủ khả năng trả nợ và lịch sử tín dụng đáp ứng tiêu chí thẩm định. Điều kiện về độ tuổi cũng được đặt ra trong khung tuổi lao động, có thể kèm giới hạn tối đa tùy sản phẩm để kiểm soát rủi ro.
Các kênh vay trực tuyến phổ biến gồm ứng dụng của công ty tài chính tiêu dùng, nền tảng ngân hàng số và một số ví điện tử hợp tác cung cấp hạn mức tín dụng. Khi đăng ký qua các kênh này, người dùng thường phải định danh điện tử, khai báo thu nhập, mục đích sử dụng vốn, sau đó hệ thống đánh giá điều kiện trước khi xem xét giải ngân theo quy định nội bộ. Với khoản vay tích hợp trong ví điện tử, nên đọc kỹ hợp đồng, kiểm tra tính pháp lý của đơn vị cung cấp, xem trước lãi suất, các loại phí và lịch trả nợ. Nên ưu tiên nền tảng minh bạch thông tin, cho phép theo dõi lịch thanh toán trực tuyến để hạn chế nhầm lẫn và rủi ro chậm trả.
Khi đăng ký vay trực tuyến, người vay thường phải đáp ứng một số yêu cầu tối thiểu về nhân thân và độ tuổi. Phần lớn đơn vị chỉ tiếp nhận hồ sơ từ người từ đủ 18 tuổi, một số sản phẩm tiêu dùng có thể đặt ngưỡng 20 hoặc 21 tuổi tùy chính sách từng tổ chức. Người vay cần có giấy tờ tùy thân hợp lệ còn hiệu lực, thông tin liên hệ rõ ràng và tài khoản ngân hàng hoặc ví điện tử trùng tên để phục vụ đối chiếu và giải ngân. Ngoài ra, bên cho vay thường xem xét lịch sử tín dụng, mức độ trả nợ đúng hạn, dư nợ hiện tại và khả năng có nợ xấu hoặc tranh chấp tín dụng. Nếu điểm tín dụng thấp hoặc đang có khoản nợ quá hạn, khả năng được duyệt hoặc hạn mức vay online có thể bị thu hẹp. Việc thẩm định hồ sơ là quy trình đánh giá rủi ro, giúp hạn chế tình trạng vay vượt quá khả năng chi trả của người đi vay.
Bên cạnh thông tin nhân thân, điều kiện về thu nhập là yếu tố quan trọng khi xét duyệt khoản vay online. Các tổ chức tài chính thường yêu cầu người vay chứng minh có nguồn thu ổn định và phù hợp với số tiền muốn vay để bảo đảm khả năng trả nợ theo lịch. Mức thu nhập tối thiểu không cố định mà thay đổi theo từng đơn vị và loại sản phẩm; có nơi ưu tiên lương chuyển khoản, có nơi chấp nhận thêm thu nhập từ kinh doanh nhỏ, làm tự do hoặc nguồn khác nếu được thể hiện rõ trong hồ sơ. Khi đọc điều kiện, người vay nên so sánh mức thu nhập tối thiểu được nêu với thu nhập thực tế của mình, đồng thời ước tính tỷ lệ tiền trả nợ so với tổng thu nhập để tránh vượt quá khả năng. Hiểu rõ các tiêu chí này giúp người vay tự đánh giá trước khi nộp hồ sơ, giảm nguy cơ bị từ chối và tránh vay nhiều hơn nhu cầu thực sự.
Khi vay trực tuyến, hạn mức thường dựa trên thu nhập ổn định, lịch sử tín dụng và khả năng trả nợ thể hiện qua sao kê lương, hợp đồng lao động hoặc báo cáo doanh thu. Đơn vị cho vay thường áp dụng tỷ lệ an toàn, số tiền trả góp mỗi tháng chỉ chiếm một phần thu nhập. Người vay nên tự tính, bảo đảm sau khi trừ chi phí sinh hoạt và nghĩa vụ tài chính khác vẫn còn đủ để trả nợ đúng hạn.
Khi đăng ký vay trực tuyến qua ví điện tử hoặc ứng dụng tài chính, người dùng thường cần tải đúng ứng dụng, tạo tài khoản và thực hiện xác minh danh tính. Hồ sơ cơ bản thường gồm thông tin cá nhân, dữ liệu về thu nhập và ảnh giấy tờ tùy thân, đôi khi kèm ảnh chân dung để đối chiếu. Sau khi gửi hồ sơ, hệ thống của bên cho vay sẽ đánh giá khả năng trả nợ dựa trên lịch sử tín dụng, mức thu nhập và một số dữ liệu liên quan, từ đó quyết định phê duyệt và giải ngân theo quy định nội bộ.
Nhiều ví điện tử và ứng dụng thanh toán có mục dịch vụ tài chính, hiển thị các sản phẩm vay tiêu dùng độc lập hoặc gói vay do ngân hàng, công ty tài chính liên kết cung cấp. Người dùng có thể vào khu vực này để xem điều kiện tham gia, thông tin tổ chức cho vay và mô tả các khoản vay tín chấp online. Hạn mức được cấp thường thể hiện ở phần hạn mức tín dụng hoặc chi tiết khoản vay dự kiến, là số tiền tối đa hệ thống đánh giá có thể cho vay; người dùng có thể chọn vay ít hơn tùy nhu cầu và khả năng trả nợ, không bắt buộc sử dụng toàn bộ hạn mức.
Sau khi khoản vay được phê duyệt, ví điện tử hoặc ứng dụng thường có mục quản lý hợp đồng, thể hiện số tiền gốc, lãi suất, các loại phí, số kỳ trả góp và lịch thanh toán chi tiết. Lịch trả nợ online cho biết ngày đến hạn, số tiền phải thanh toán và các phương thức trả nợ như trích tiền từ số dư ví, chuyển khoản hoặc thanh toán tại điểm liên kết. Việc kiểm tra định kỳ giúp chuẩn bị nguồn tiền và hạn chế nguy cơ trả chậm, vốn dễ phát sinh thêm phí; nếu nhận thấy lịch trả nợ hoặc mức phí khác với hợp đồng điện tử đã ký, nên đối chiếu lại và liên hệ kênh hỗ trợ chính thức để được làm rõ.
Trong ứng dụng vay trực tuyến hoặc ví điện tử, hạn mức thường nằm trong mục Khoản vay, Tài chính hoặc Hạn mức tín dụng. Sau khi đăng nhập, người dùng mở phần quản lý khoản vay, chọn hợp đồng để xem số tiền tối đa, số đã dùng, số còn lại, kèm lãi suất và thời hạn vay.
Lịch trả nợ và các loại phí hiển thị trong mục Lịch thanh toán hoặc Lịch sử trả nợ, với ngày đến hạn, tiền gốc, lãi và phí. Nếu có phí trả nợ trước hạn, cần đọc kỹ hợp đồng điện tử hoặc Điều khoản để biết tỷ lệ phần trăm và cách tính trước khi quyết định thanh toán sớm.
Khi sử dụng dịch vụ vay trực tuyến, người đi vay thường chịu ba nhóm chi phí chính: lãi suất, các loại phí dịch vụ và chi phí phát sinh khi trả nợ không đúng kế hoạch. Lãi suất có thể được niêm yết theo năm, tháng hoặc ngày; nếu tính theo ngày và kỳ hạn dài, tổng chi phí thực tế có thể cao hơn nhiều so với cảm nhận ban đầu. Ngoài tiền lãi, nhiều khoản vay còn có phí hồ sơ, phí quản lý, phí nhắc nợ, phí sử dụng ứng dụng hoặc nền tảng và các phụ phí khác. Những nội dung này thường được ghi trong hợp đồng hoặc điều khoản sử dụng, nên người vay cần đọc kỹ toàn bộ tài liệu thay vì chỉ chú ý đến số tiền gốc và lãi suất quảng bá.
Chi phí liên quan đến việc trả nợ lệch so với kế hoạch là rủi ro quan trọng cần cân nhắc. Nếu chậm thanh toán, bên cho vay thường áp dụng lãi phạt hoặc phí trả chậm tính trên số tiền đến hạn và số ngày quá hạn, khiến tổng số tiền phải trả tăng nhanh nếu để kéo dài. Ngược lại, một số gói tín dụng thu phí tất toán trước hạn để bù phần lãi dự kiến không thu được; mức phí, tỷ lệ và cách tính phụ thuộc từng đơn vị. Trước khi quyết định vay, người vay nên kiểm tra rõ quy định về trả chậm, cách đánh giá lịch sử tín dụng, điều kiện được tất toán sớm và mức trần phí, từ đó chủ động lên kế hoạch dòng tiền để hạn chế tranh chấp và áp lực tài chính.
Ngoài các khoản phí ghi trong tài liệu chính thức, người vay online cần cảnh giác với yêu cầu chuyển tiền trước khi giải ngân mà không kèm hợp đồng rõ ràng và thông tin pháp lý minh bạch. Các lời giới thiệu thủ tục cực kỳ đơn giản, bảo đảm phê duyệt hoặc không cần xem xét thu nhập thường tiềm ẩn rủi ro, nhất là khi giao dịch qua đường link, ứng dụng hoặc tài khoản mạng xã hội khó xác định chủ thể. Khi tìm hiểu vay trực tuyến, nên so sánh lãi suất và cấu trúc phí giữa nhiều đơn vị, kiểm tra giấy phép hoạt động, điều khoản hợp đồng và kênh liên hệ chính thức, đồng thời hạn chế chuyển tiền cho cá nhân hoặc nền tảng thiếu thông tin để tránh nguy cơ mất tiền mà không nhận được khoản vay.
Vay trực tuyến thường yêu cầu độ tuổi và thu nhập ra sao?
Người vay thường phải đủ 18 tuổi, có giấy tờ tùy thân hợp lệ và nguồn thu nhập được chứng minh. Độ tuổi, mức thu nhập tối thiểu do từng đơn vị quy định trong điều khoản sản phẩm.
Chậm trả khoản vay online bị tính phí gì?
Thường phát sinh lãi phạt, phí chậm trả và có thể bị ghi nhận nợ quá hạn trong lịch sử tín dụng. Mức phí, cách tính phụ thuộc hợp đồng, cần đọc kỹ trước khi đồng ý vay.
Vay online qua ví điện tử cần lưu ý gì?
Nên dùng ứng dụng chính thức, cung cấp thông tin đúng, kiểm tra kỹ điều khoản, không chia sẻ mã OTP và tránh chuyển tiền phí xử lý cho cá nhân tự xưng là môi giới.
Cách xem hạn mức và lịch trả nợ trên ứng dụng vay?
Đăng nhập tài khoản, vào mục khoản vay hoặc tài chính, chọn hợp đồng đang dùng. Hệ thống thường hiển thị hạn mức, số tiền đã vay, ngày đến hạn và các loại phí liên quan.
Làm sao kiểm tra bên cho vay online có uy tín?
Nên tra cứu giấy phép trên trang cơ quan quản lý, đối chiếu thông tin liên hệ chính thức, đọc hợp đồng đầy đủ, xem đánh giá người dùng và cảnh giác quảng cáo hứa cho vay không cần thẩm định.