x
อยากผ่อน iPhone แต่ยังไม่แน่ใจว่าควรเลือกผ่อน 0% ผ่อนผ่านค่ายมือถือ หรือผ่อนไม่ใช้บัตรเครดิต แบบไหนคุ้มและปลอดภัยกว่า บทความนี้ช่วยเปรียบเทียบเงื่อนไข ระยะเวลา ยอดผ่อนต่อเดือน รวมถึงจุดที่ต้องระวังในสัญญาแต่ละแบบ
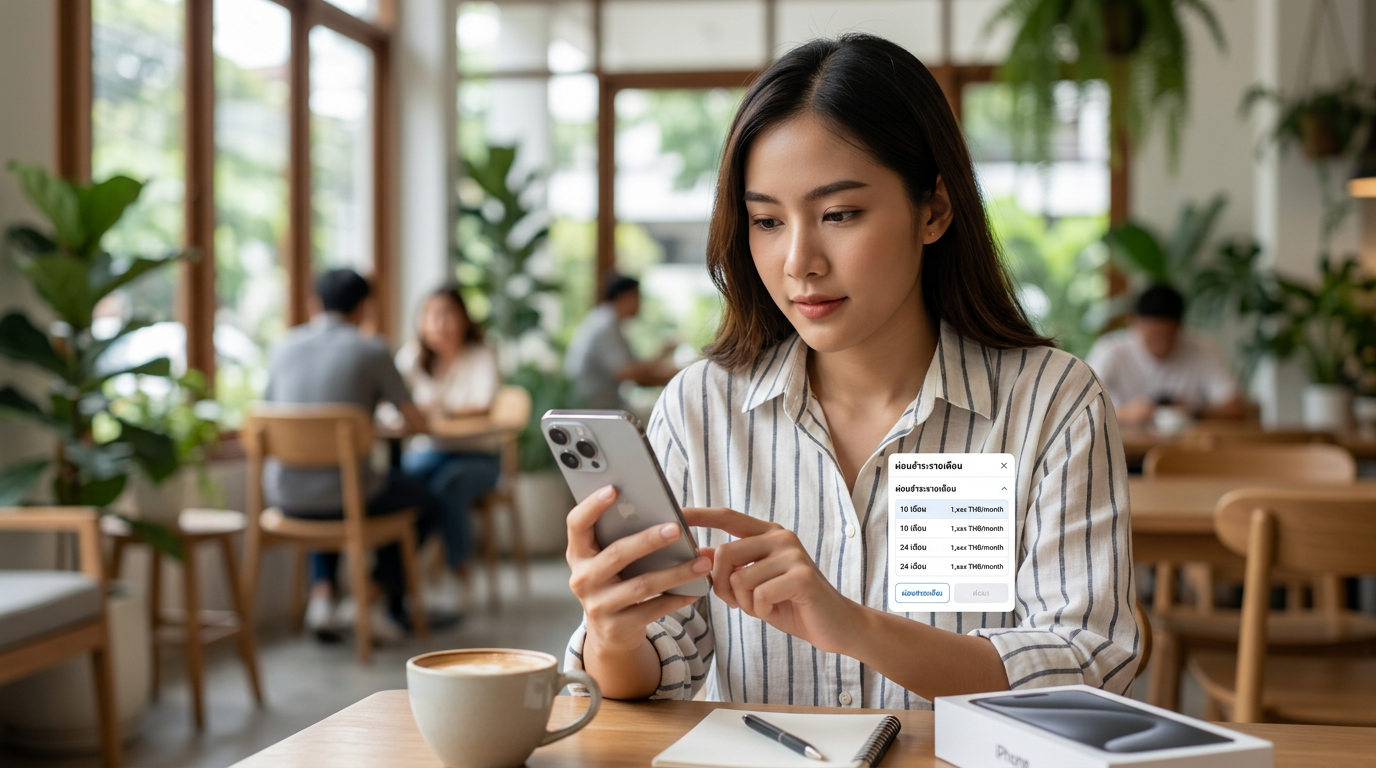
การผ่อน iPhone คือการแบ่งจ่ายราคาเครื่องออกเป็นงวดรายเดือนแทนการจ่ายเต็มจำนวนในครั้งเดียว เหมาะกับคนที่อยากใช้รุ่นใหม่แต่ยังไม่สะดวกจ่ายเงินก้อนใหญ่ การผ่อนทำให้บริหารกระแสเงินสดได้ยืดหยุ่นขึ้น แต่แลกกับภาระผูกพันระยะยาว เช่น ผ่อน 10 เดือน 24 เดือน หรือมากกว่านั้น ก่อนตัดสินใจจึงควรดูทั้งราคาเครื่องสด ราคาเมื่อรวมดอกเบี้ยหรือค่าธรรมเนียม และยอดผ่อนต่อเดือนว่าเหมาะกับรายได้และค่าใช้จ่ายประจำหรือไม่
แนวคิดสำคัญของการซื้อ iPhone แบบผ่อนรายเดือนคือการเข้าใจต้นทุนจริงในระยะยาว ไม่ใช่ดูแค่ยอดที่ต้องจ่ายต่อเดือน ควรเปรียบเทียบระหว่างการจ่ายสดกับการแบ่งชำระว่าต่างกันเท่าไร มีดอกเบี้ยหรือส่วนลดพิเศษหรือไม่ และมีเงื่อนไขเช่นต้องใช้แพ็กเกจรายเดือนเฉพาะแบบหรือผูกสัญญานานเท่าไร การคำนวณว่า iPhone เครื่องหนึ่งจะมีค่าใช้จ่ายต่อเดือนประมาณเท่าไรช่วยให้เห็นภาพชัดเจนขึ้น และลดความเสี่ยงที่งบหลุดหรือผิดนัดชำระในอนาคต
การซื้อ iPhone แบบผ่อนสามารถทำผ่านธนาคารพาณิชย์ที่มีโปรแกรมแบ่งจ่ายกับบัตรเครดิตหรือบัตรผ่อนสินค้า บางช่วงอาจมีโปรโมชันดอกเบี้ยต่ำหรือใกล้เคียงการผ่อน 0% แต่เงื่อนไขจริงขึ้นกับธนาคาร รุ่นเครื่อง และระยะเวลาผ่อน เช่น 6 เดือน 10 เดือน หรือมากกว่านั้น ผู้ใช้ควรตรวจสอบอัตราดอกเบี้ย ค่าธรรมเนียม และยอดผ่อนรายเดือนให้สอดคล้องกับงบประมาณและรายได้ ก่อนตัดสินใจทำสัญญาผ่อน
ผู้ให้บริการเครือข่ายมือถือรายใหญ่ที่จำหน่ายเครื่องพร้อมแพ็กเกจ มักมีโปรแกรมแบ่งจ่าย iPhone ควบคู่กับบริการรายเดือน บางข้อเสนอระบุว่าดอกเบี้ยต่ำหรือใกล้เคียงศูนย์ แต่รายละเอียดจริงขึ้นอยู่กับแพ็กเกจ ค่าใช้บริการ ระยะเวลาสัญญา และสถานะลูกค้า เช่น ลูกค้าใหม่ ลูกค้าปัจจุบัน หรือผู้ย้ายค่าย บางแบบอาจให้สมัครได้โดยใช้บัตรประชาชนและผ่านการตรวจสอบเครดิตกับรายได้ จึงควรอ่านเงื่อนไข ค่าใช้บริการเสริม และค่าปรับหากยกเลิกก่อนกำหนด ไม่ควรดูแค่ยอดผ่อนต่อเดือน
อีกช่องทางคือการผ่อนผ่าน Apple Store และตัวแทนจำหน่ายที่ร่วมกับสถาบันการเงิน ซึ่งมักมีแผนแบ่งจ่ายหลายระยะเวลา เช่น 10 เดือนหรือมากกว่านั้น ขึ้นกับรุ่น iPhone และข้อตกลงกับธนาคาร ผู้สนใจควรเช็กว่าการแบ่งจ่ายเป็นดอกเบี้ยปกติหรือมีโปรโมชันดอกเบี้ยพิเศษ เปรียบเทียบยอดผ่อนรายเดือนกับราคาซื้อสด และดูเอกสารที่ต้องใช้ เช่นบัตรเครดิตหรือเอกสารยืนยันรายได้ เพื่อเลือกวิธีผ่อนที่เหมาะกับสถานะการเงินของตนในระยะยาว
| ช่องทางผ่อน | เงื่อนไขหลัก | จุดเด่น | ข้อควรระวัง | เหมาะกับใคร |
|---|---|---|---|---|
| ธนาคาร / บัตรเครดิต | ใช้บัตรเครดิตหรือบัตรผ่อนสินค้า | โปรแบ่งจ่ายยืดหยุ่น | ดอกเบี้ยและค่าธรรมเนียมสะสม | คนมีบัตรและรายได้สม่ำเสมอ |
| ค่ายมือถือ AIS / True ฯลฯ | ผูกสัญญาแพ็กเกจรายเดือน | เครื่องราคาพิเศษควบคู่โปรเน็ต | สัญญาระยะยาวและค่าปรับยกเลิก | คนใช้เบอร์หลักและเน็ตประจำ |
| ผ่อนผ่าน Apple Store / ตัวแทน | ร่วมรายการกับสถาบันการเงิน | รุ่นและระยะผ่อนให้เลือกหลายแบบ | ต้องมีเอกสารและผ่านการพิจารณา | คนเน้นซื้อจากช่องทางทางการ |
| ผ่อนใช้แค่บัตรประชาชน | ตรวจเครดิตและรายได้รายบุคคล | ไม่ต้องมีบัตรเครดิต | ดอกเบี้ยอาจสูงและเงื่อนไขซับซ้อน | คนเพิ่งเริ่มทำงานหรือไม่มีบัตร |
การผ่อน iPhone กับค่ายมือถือ เช่น AIS หรือ True มักมาคู่กับแพ็กเกจอินเทอร์เน็ตรายเดือนและการผูกสัญญา ระยะผ่อนที่พบได้บ่อยคือ 24 เดือนหรือ 36 เดือน ซึ่งช่วยให้ยอดจ่ายต่อเดือนลดลง แต่ควรตรวจสอบราคารวมของเครื่องและแพ็กเกจ ค่าบริการขั้นต่ำ และเงื่อนไขกรณีต้องการยกเลิกก่อนครบสัญญา
ก่อนเลือกซื้อเครื่องแบบผ่อนกับผู้ให้บริการเครือข่าย ควรดูคุณสมบัติผู้สมัคร เอกสารที่ต้องใช้ และอ่านรายละเอียดโปรให้ครบถ้วน เปรียบเทียบกับการผ่อนผ่านธนาคารหรือร้านค้าปลีก รวมทั้งดูตารางผ่อนของแต่ละค่ายเพื่อเห็นยอดชำระต่อเดือน ระยะเวลาผูกสัญญา และค่าใช้จ่ายรวมให้สอดคล้องกับการใช้งานอินเทอร์เน็ตและงบประมาณ
การผ่อน iPhone โดยไม่ใช้บัตรเครดิตมักทำผ่านผู้ให้บริการมือถือ ร้านค้าออนไลน์ หรือผู้ให้เช่าซื้อที่กำหนดเงื่อนไขเอง บางแห่งให้ผ่อนโดยใช้บัตรประชาชนร่วมกับการตรวจสอบรายได้หรือประวัติการชำระเงิน และอาจมีตัวเลือกดาวน์ต่ำหรือดาวน์ 0 บาท ขึ้นกับรุ่น ราคา และโปรโมชัน ผู้ซื้อควรอ่านสัญญาให้ครบว่าผ่อนกี่เดือน ค่างวดต่อเดือนเท่าไร รวมดอกเบี้ยและค่าธรรมเนียมแล้วหรือยัง เพื่อดูว่าภาระรายเดือนเหมาะกับรายได้และไม่ทำให้การเงินตึงตัว
สำหรับนักศึกษามักมีโปรแกรมผ่อนที่ใช้บัตรประชาชนและเอกสารยืนยันสถานะการศึกษา บางกรณีอาจต้องมีผู้ค้ำหรือสมัครแพ็กเกจรายเดือนกับเครือข่ายมือถือ การอนุมัติขึ้นกับหลักเกณฑ์ของแต่ละราย เช่น รายได้จากงานพาร์ตไทม์ บัญชีธนาคาร หรือประวัติการใช้บริการเดิม นักศึกษาจึงควรคำนึงถึงระยะเวลาผ่อนและยอดผ่อนต่อเดือนว่ากระทบค่าใช้จ่ายด้านการเรียนและค่าครองชีพหรือไม่ รวมถึงสอบถามให้ชัดเจนเรื่องค่าปรับหรือค่าบริการหากต้องการยกเลิกหรือเปลี่ยนเงื่อนไขในอนาคต
การผ่อน iPhone มือสองมักมีราคาต่ำกว่าเครื่องใหม่ แต่ดอกเบี้ยหรือค่าธรรมเนียมอาจสูงกว่า และระยะเวลารับประกันสั้นหรือจำกัดเฉพาะบางส่วน ผู้ซื้อควรตรวจสภาพเครื่องให้ละเอียด ตรวจประวัติการใช้งาน เอกสารการครอบครอง และเงื่อนไขการรับคืนหรือซ่อมแซมก่อนตัดสินใจ เลือกแผนผ่อนโดยดูจำนวนเดือน ค่างวดต่อเดือน และยอดรวมที่ต้องจ่ายจริงจากสัญญา ไม่ควรอิงเพียงคำโฆษณาเรื่องดาวน์น้อยหรือผ่อนระยะยาวโดยไม่ประเมินความเสี่ยงหากส่งค่างวดล่าช้า
การผ่อน iPhone โดยใช้บัตรประชาชนเป็นหลักฐานมักอยู่ในรูปแบบสินเชื่อหรือโปรจากร้านค้าและเครือข่ายมือถือ ผู้ให้บริการจะพิจารณารายได้ ความสามารถในการผ่อน และประวัติเครดิต แม้โฆษณาจะสื่อว่าผ่อนรายเดือนได้ง่าย แต่ในทางปฏิบัติอาจมีเอกสารหรือรายได้ขั้นต่ำเพิ่มเติม จึงควรอ่านสัญญาให้ครบ ดูจำนวนงวด ดอกเบี้ย และค่าธรรมเนียม แล้วค่อยเปรียบเทียบกับการซื้อสดหรือผ่อนผ่านบัตรเครดิต
โปรดาวน์ 0 บาทสำหรับการผ่อนรายเดือนมักมาพร้อมเงื่อนไขสัญญาแพ็กเกจหรืออัตราดอกเบี้ยที่ต่างกัน หากเลือกผ่อนนาน เช่น 24 หรือ 36 เดือน ค่างวดอาจดูไม่สูง แต่เมื่อนำยอดทั้งหมดมารวมแล้วอาจมากกว่าราคาเครื่องตั้งต้น จึงควรตั้งงบต่อเดือนที่จ่ายไหว ตรวจสอบรวมกับค่าแพ็กเกจและค่าใช้จ่ายจำเป็นอื่น ๆ และตัดสินใจจากรายละเอียดสัญญาและข้อมูลจากผู้ให้บริการ ไม่ยึดเฉพาะคำโฆษณา
ก่อนวางแผนผ่อน iPhone รุ่นยอดนิยม เช่น iPhone 16, iPhone 16 Pro Max, iPhone 17 และรุ่น Pro Max ควรเริ่มจากดูราคากลางและตรวจสอบว่ามีโปรแกรมผ่อนปกติหรือโปรโมชันดอกเบี้ยพิเศษ จากนั้นอ่านตารางผ่อนของร้านหรือผู้ให้บริการว่าใช้เงินดาวน์เท่าไร มีกี่งวด และยอดเฉลี่ยต่อเดือนเป็นเท่าใด โดยตารางมักแบ่งตามจำนวนเดือน เช่น 10, 24 หรือ 36 เดือน เพื่อให้เปรียบเทียบได้ว่าหากผ่อนนานขึ้นยอดต่อเดือนจะลดลง แต่เมื่อมีดอกเบี้ยยอดรวมที่ต้องจ่ายอาจสูงขึ้น
ในการอ่านตารางผ่อน ควรเข้าใจว่าตัวเลขต่อเดือนมักคำนวณจากราคาหลังหักส่วนลดและเงินดาวน์แล้ว เช่น เลือก iPhone 16 หรือ iPhone 17 ที่มีโปรดอกเบี้ย 0% ช่วงระยะเวลาหนึ่ง ยอดผ่อนต่อเดือนจะไม่รวมดอกเบี้ยเพิ่มเติม แต่ต้องเช็กว่าระยะเวลาโปรโมชันครอบคลุมกี่เดือน และมีเงื่อนไขใดบ้าง เช่น ต้องใช้บัตรเครดิตธนาคารที่กำหนด หรือสมัครแพ็กเกจสัญญาใช้งานเพิ่มเติม การเปรียบเทียบตารางผ่อน 24 เดือนกับ 36 เดือนช่วยให้เห็นความต่างระหว่างภาระรายเดือนที่ต่ำลงกับระยะเวลาผ่อนที่ยาวขึ้น
เมื่อได้ตารางผ่อนแล้ว ขั้นตอนสำคัญคือเลือกจำนวนงวดให้เหมาะกับรายรับและรายจ่ายของตนเอง โดยเฉพาะรุ่นราคาสูงอย่าง iPhone 16 Pro Max หรือ iPhone 17 Pro Max ควรลองคำนวณว่ายอดผ่อนต่อเดือนคิดเป็นสัดส่วนเท่าใดของรายได้สุทธิ และไม่ควรให้ภาระผ่อนกระทบค่าใช้จ่ายจำเป็นอื่น การตัดสินใจเลือกระยะเวลา 24 หรือ 36 เดือนจึงควรดูทั้งความสามารถผ่อนต่อเดือนและต้นทุนรวม พร้อมอ่านเงื่อนไขดอกเบี้ย ค่าธรรมเนียม และรายละเอียดสัญญาจากหลายผู้ให้บริการก่อนตัดสินใจ
ก่อนตัดสินใจผ่อน iPhone แบบรายเดือนควรเช็กอะไรบ้าง?
เช็กราคาเครื่องสด ยอดที่ต้องผ่อนต่อเดือน ระยะเวลาผ่อน ดอกเบี้ยและค่าธรรมเนียม แล้วเปรียบเทียบกับรายได้รวม ว่าผ่อนแล้วยังเหลือใช้จ่ายจำเป็นและเงินสำรองฉุกเฉิน
ถ้าอยากผ่อน iPhone โดยไม่ใช้บัตรเครดิตมีช่องทางไหนบ้าง?
มักทำผ่านค่ายมือถือ ร้านค้าออนไลน์ หรือบริษัทเช่าซื้อ ควรอ่านสัญญาให้ครบ ดูจำนวนงวด อัตราดอกเบี้ย ค่าปรับหากจ่ายล่าช้า และตรวจสอบความน่าเชื่อถือของผู้ให้บริการทุกแห่ง
การผ่อน iPhone แบบ 0% ต่างจากแบบมีดอกเบี้ยอย่างไร?
ผ่อน 0% ราคารวมใกล้เคียงเครื่องเปล่า แต่ระยะผ่อนมักสั้นและมียอดขั้นต่ำหรือเงื่อนไขอื่น ส่วนแบบมีดอกเบี้ยผ่อนได้นานกว่า แต่ยอดรวมสุดท้ายสูงขึ้นจากดอกเบี้ย
ผ่อนกับค่ายมือถือแบบ 24 หรือ 36 เดือนมีข้อดีข้อเสียอะไร?
ข้อดีคือยอดต่อเดือนลดลงและมักได้แพ็กเกจบริการควบคู่ ข้อเสียคือถูกผูกสัญญานาน มีค่าบริการขั้นต่ำ และหากยกเลิกก่อนกำหนดอาจต้องคืนส่วนลดหรือจ่ายค่าปรับตามเงื่อนไข
โปรผ่อนใช้แค่บัตรประชาชนหรือดาวน์ 0 บาทควรระวังอะไร?
มักมีเงื่อนไขรายได้ขั้นต่ำ ตรวจประวัติเครดิต อาจต้องทำประกันหรือสมัครแพ็กเกจเพิ่ม ดอกเบี้ยจริงอาจสูงกว่าที่โฆษณา ควรขอตารางผ่อนและราคารวมก่อนตัดสินใจทุกครั้ง