
x
Pensando em financiar um carro elétrico sem entrada, seja como motorista de app ou para uso pessoal? Este texto ajuda a avaliar juros, exigência de score, comprovação de renda, diferenças em relação ao consórcio e cuidados com ofertas de taxa baixa ou aparente taxa zero.
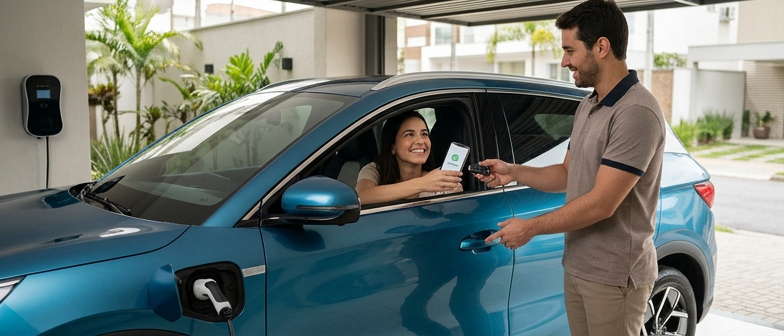
Financiar um carro elétrico sem entrada significa assumir o valor total do veículo por meio de crédito, sem pagamento inicial à vista. Bancos, financeiras ligadas a montadoras e cooperativas de crédito costumam oferecer esse tipo de operação, avaliando perfil, histórico de pagamento e renda antes de aprovar. Em relação aos veículos a combustão, o crédito para modelos elétricos ainda é um nicho, e nem todas as instituições trabalham com essa categoria, o que leva muitas pessoas a buscar bancos e linhas específicas voltadas à mobilidade elétrica ou a consultar se o produto está disponível em agências e canais digitais na região.
Outra característica importante é a necessidade de comparar propostas para encontrar um financiamento sem entrada adequado ao orçamento. Simulações em aplicativos e sites ajudam a enxergar prazos, taxas de juros e custos adicionais, como seguro obrigatório ou variação da taxa conforme o risco do cliente e o fato de o carro ser novo ou importado. Procurar instituições que atuam com veículos elétricos perto de casa ou usar canais digitais para simular não garante aprovação, mas oferece uma visão geral das alternativas e permite avaliar se o nível de endividamento é compatível com a renda no longo prazo.
Para analisar um pedido de financiamento de carro elétrico sem entrada, bancos e financeiras observam histórico de crédito, renda e grau de endividamento. O score de crédito indica se a pessoa costuma pagar contas em dia e como utiliza o crédito. Quanto melhor esse indicador, maior tende a ser a chance de conseguir prazos mais longos ou exigência menor de entrada, mas a decisão final depende das políticas de cada instituição e da avaliação individual do perfil de risco.
A renda serve de base para verificar se a parcela cabe no orçamento. Não há um valor único de renda para financiar um veículo elétrico, porque cada banco define limite de comprometimento mensal e considera se o rendimento é fixo ou variável, e como é comprovado, seja por carteira assinada, declaração de imposto de renda ou extratos bancários. Motoristas de aplicativo e outros autônomos geralmente precisam organizar comprovantes de recebimentos para mostrar alguma estabilidade. Mesmo em ofertas de financiamento sem entrada, costuma ser exigida renda compatível com o valor do carro.
Em propostas com juros reduzidos ou anunciadas como juros zero, o financiamento continua sujeito a encargos como o IOF, conforme regras vigentes. Além dos juros, podem incidir tarifas de cadastro, despesas de registro de contrato e seguros atrelados à operação, que influenciam o custo total do veículo ao longo do tempo. Antes de contratar, é prudente conferir o Custo Efetivo Total, comparar prazos e taxas entre instituições e entender quais valores serão pagos além das parcelas principais.
| Item de análise | Motivo de atenção | Como o consumidor deve agir |
|---|---|---|
| Score de crédito | Influencia prazo e exigência de entrada | Manter contas em dia e evitar excesso de dívidas |
| Comprovação de renda | Define se a parcela cabe no orçamento | Organizar holerites, imposto de renda ou extratos |
| Renda variável ou de autônomo | Pode exigir análise mais cuidadosa | Reunir histórico estável de recebimentos |
| Grau de endividamento | Afeta avaliação de risco | Revisar créditos ativos antes de solicitar novo financiamento |
| Encargos além dos juros | Aumentam o custo total do elétrico | Verificar IOF, tarifas e seguros no contrato |
| Comparação de propostas | Ajuda a evitar financiamento desfavorável | Conferir Custo Efetivo Total, prazo e taxa em diferentes instituições |
Para quem atua como motorista de aplicativo e busca financiar um carro elétrico sem entrada, a renda costuma ser analisada como autônoma. Bancos e financeiras observam movimentação na conta, regularidade dos depósitos e tempo de trabalho com corridas, além do histórico de crédito e de eventuais atrasos em outras dívidas, para avaliar se há capacidade de assumir parcelas sem vínculo empregatício formal.
Na comprovação da atividade, a instituição pode pedir extratos do aplicativo, relatórios de ganhos e comprovantes de transferência para a conta bancária. Muitos motoristas também apresentam declaração de imposto de renda ou registro como microempreendedor para mostrar maior organização da renda. Mesmo com esses documentos, a aprovação sem entrada depende dos critérios de cada instituição, que pode solicitar valor inicial, reduzir prazos ou ajustar juros conforme o risco percebido no perfil do motorista.
Para entender o custo de financiar um carro elétrico, é essencial olhar com atenção para os juros. As instituições costumam trabalhar com taxas mensais que variam conforme perfil de risco, prazo e valor do veículo. Taxas aparentemente baixas podem não ser vantajosas se estiverem ligadas a prazos muito longos, porque aumentam o total pago ao fim do contrato. Também vale verificar se o crédito é pré-fixado, com parcelas mais previsíveis, ou se há componente pós-fixado atrelado a índices que podem variar ao longo do tempo. Usar simuladores e consultar referências oficiais ajuda a comparar o patamar de juros praticados no mercado antes de analisar cada proposta.
Além dos juros, o financiamento inclui cobranças que impactam diretamente o custo total. Entre elas estão o IOF, imposto federal sobre operações de crédito, tarifas de abertura de cadastro, avaliação do bem e possíveis seguros ou serviços vinculados ao contrato. Mesmo em campanhas que anunciam juros muito reduzidos ou próximos de zero, o IOF normalmente continua sendo cobrado, pois segue regras tributárias e não decisões comerciais da instituição. Por isso, é importante observar o Custo Efetivo Total, indicador que reúne juros, encargos e tributos, e perguntar quais tarifas são realmente obrigatórias e quais podem ser dispensadas, evitando valores embutidos pouco claros.
Para comparar propostas, o ideal é padronizar a análise com o mesmo valor financiado, prazo semelhante e atenção ao CET divulgado por cada instituição. Prazos maiores tendem a reduzir o valor da parcela, mas aumentam o total desembolsado em juros e encargos, enquanto prazos mais curtos exigem renda disponível maior, porém reduzem o custo final. Também é útil verificar se há possibilidade de amortização antecipada, quais penalidades existem em caso de atraso e como a taxa oferecida se situa em relação à média de mercado informada por órgãos oficiais. Com esses dados, fica mais fácil escolher o equilíbrio entre parcelas compatíveis com o orçamento, segurança contratual e custo total do financiamento do carro elétrico.
Em ofertas de financiamento de carro elétrico com juros muito baixos ou divulgadas como taxa zero, é essencial verificar o custo total além da chamada principal. Mesmo em campanhas promocionais, costumam ser cobrados IOF, tarifa de cadastro, análise de crédito e despesas de registro, que podem elevar o valor efetivamente pago ao longo do prazo.
Para entender se a condição realmente compensa, o consumidor deve comparar o Custo Efetivo Total informado, conferir quais tarifas estão incluídas e simular quanto pagará ao final, não apenas a parcela mensal. Também é importante checar se a taxa reduzida vale por todo o contrato, se há exigência de entrada e se o financiamento está vinculado a seguros ou outros serviços obrigatórios.
O consórcio de carro elétrico sem entrada reúne pessoas que querem comprar veículo de forma planejada, sem pagar um valor inicial alto. Em vez de juros de financiamento bancário, o participante assume parcelas com taxa de administração e, em alguns casos, fundo de reserva ou seguros, o que pode tornar o custo total próximo ou até superior a algumas linhas de crédito, conforme as condições. A carta de crédito é recebida quando o participante é contemplado por sorteio ou lance, portanto quem precisa do carro imediatamente pode se frustrar com a espera, enquanto quem aceita planejar a compra para médio ou longo prazo se adapta melhor a esse modelo.
Esse tipo de consórcio costuma fazer mais sentido para quem tem renda estável, consegue manter as parcelas em dia e não depende do carro elétrico no curto prazo, usando as contribuições como uma forma de poupança com objetivo definido. Para perfis que precisam do veículo rapidamente para trabalhar, como motoristas de aplicativo, ou que têm orçamento mais apertado, é prudente comparar antes o custo total de financiamentos com e sem entrada, prazos e exigências de score e só considerar o consórcio se as taxas, encargos e tempo de contemplação forem compatíveis com a necessidade real de uso do carro.
O que é financiar um carro elétrico sem entrada?
É pegar crédito para todo o valor do veículo, sem pagar sinal. Antes de fechar, verifique juros, prazo, custo efetivo total, exigência de score e condições de seguro e garantias.
Como motorista de aplicativo comprova renda no financiamento sem entrada?
Geralmente apresenta extratos bancários, relatórios de corridas dos apps, comprovantes de depósitos e, quando existir, declaração de imposto de renda para mostrar capacidade de pagar as parcelas.
Quais cobranças além dos juros podem aparecer no financiamento?
É comum haver IOF, tarifa de cadastro, custo de análise de crédito, despesas de registro de contrato e seguros vinculados, que aumentam o valor total pago.
Consórcio de carro elétrico sem entrada pode valer a pena?
Pode ser opção para quem não precisa do carro de imediato e quer planejar a compra. Não tem juros bancários, mas cobra taxa de administração e possivelmente fundo de reserva, o que pode aproximar o custo de um financiamento.
Como comparar prazo e taxa ao escolher crédito para carro elétrico?
Use simuladores para ver valor das parcelas e total pago em cada cenário. Prazos mais longos reduzem a parcela, mas aumentam o custo final; é preciso equilibrar prestação que caiba no orçamento com menor duração do contrato.