x
Se a ideia é pegar um carro elétrico sem dar entrada e pagar só por mês, surgem dúvidas entre assinatura e financiamento integral em parcelas. O texto compara custos, riscos e cuidados de cada caminho, incluindo opções mais simples e confortáveis pensadas para motoristas acima dos 60 anos.
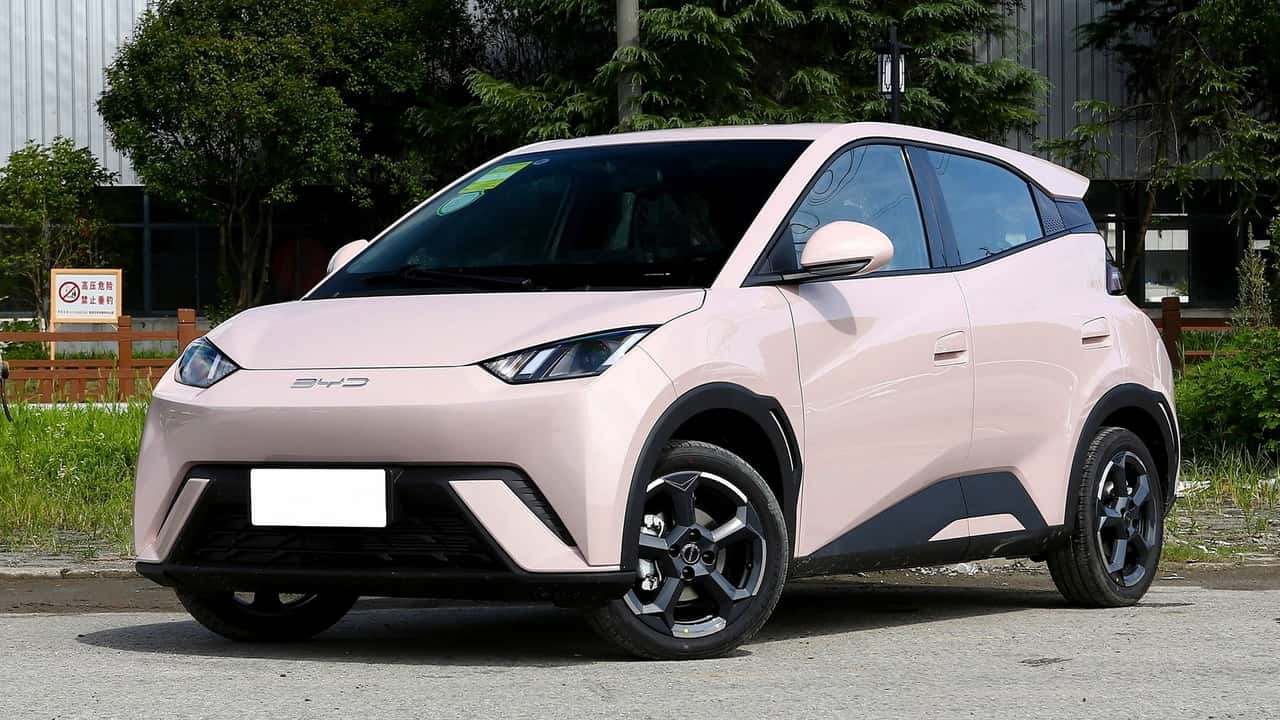
Optar por um carro elétrico sem pagar entrada significa trocar o valor inicial alto por prestações mensais, em financiamento ou em planos de assinatura que distribuem o custo ao longo do tempo. Esse modelo acompanha a popularização dos veículos elétricos, favorecida por incentivos públicos, redução gradual de custos de tecnologia e maior oferta de pontos de recarga. Em vez de focar apenas na compra à vista, muitos motoristas avaliam quanto conseguem comprometer por mês, comparando economia em combustível e manutenção com o valor das parcelas, aproximando essa escolha de um aluguel de longo prazo.
Pensar em acesso a um carro elétrico sem entrada também dialoga com motoristas mais velhos, que costumam buscar previsibilidade de gastos e menos preocupação com revenda e depreciação. Para quem já passou dos 60 anos, reduzir idas a postos, conviver com menor ruído e contar com recursos de assistência à condução pode significar mais conforto, desde que se considerem limites de renda, tempo de uso pretendido e perfil de deslocamentos. Nessa avaliação, comparar assinar, financiar sem entrada ou manter um veículo a combustão exige observar a disponibilidade de recarga e o impacto das prestações no orçamento mensal, sem comprometer despesas essenciais.
A assinatura de carro elétrico é uma alternativa para quem quer dirigir um veículo novo sem pagar entrada nem assumir um financiamento longo. Em vez de comprar, a pessoa paga uma mensalidade para usar o carro por um período definido, geralmente entre um e três anos. Esse modelo é útil para experimentar a tecnologia, entender a rotina de recarga e avaliar se faz sentido investir depois em um veículo próprio, diluindo o custo em parcelas mensais em vez de concentrar um valor alto de uma vez.
Em muitos planos, a mensalidade reúne despesas que, na compra tradicional, seriam pagas separadamente. Costumam entrar documentação, IPVA, seguro, manutenção preventiva e assistência 24 horas, o que facilita o controle do orçamento, especialmente para quem busca previsibilidade e menos burocracia. Mesmo assim, é importante verificar no contrato o que está incluído e o que continua por conta do motorista, como reparos por mau uso, franquia de seguro e instalação de um ponto de recarga em casa ou no condomínio.
Antes de optar por um plano de carro por assinatura, é recomendável comparar ofertas e ler as condições com cuidado. Itens como limite de quilometragem, regras de devolução, possibilidade de trocar de modelo, renovação do contrato e cobrança por danos ajudam a saber se o serviço combina com o uso previsto. Para quem pensa em ter um carro próprio no futuro, vale checar se existe opção de compra ao final e comparar o custo total com o de um financiamento, usando a assinatura como etapa de teste antes de uma decisão de longo prazo.
| Modelo | Perfil de uso ideal | Flexibilidade | Responsabilidades do motorista | Construção de patrimônio |
|---|---|---|---|---|
| Assinatura de carro elétrico | Quem quer testar tecnologia e rotina de recarga | Alta para troca de modelo e prazo | Cuidar do uso diário e cumprir limite de quilometragem | Baixa, foco em uso temporário |
| Financiamento tradicional | Quem já decidiu ter carro elétrico próprio | Média, depende de revenda ou quitação | Assumir manutenção completa e burocracia | Alta, veículo passa a ser patrimônio |
| Assinatura como etapa de teste | Motoristas indecisos sobre compra futura | Alta, permite encerrar ou renovar | Respeitar regras de devolução e danos | Média, ajuda a planejar futura compra |
| Financiamento sem entrada | Quem busca carro próprio sem pagar entrada | Baixa no curto prazo | Compromisso longo com parcelas mensais | Alta, mas com maior risco financeiro |
Para quem busca um carro elétrico sem pagar entrada, a assinatura transforma quase todos os gastos em uma mensalidade previsível, geralmente incluindo uso do veículo, seguro, IPVA e parte da manutenção. Isso ajuda a proteger a reserva financeira e facilita o planejamento de quem tem renda estável. Em contrapartida, o carro continua pertencendo à empresa, há limites de quilometragem, prazo mínimo de contrato e regras de devolução, com possíveis cobranças extras se o uso fugir do combinado. Por isso, antes de aderir a um modelo de carro por assinatura, é importante comparar contratos, conferir se a franquia de quilômetros combina com a rotina e ter clareza de que se paga pelo uso e não pela construção de patrimônio.
No financiamento de um carro elétrico sem entrada, o valor integral do veículo é dividido nas parcelas, sem pagamento inicial elevado. A concessão depende da avaliação da instituição financeira sobre renda comprovada, histórico de crédito, nível de endividamento e, em alguns casos, idade e perfil de uso do carro. Como o risco tende a ser maior sem entrada, bancos podem ajustar juros, prazo máximo ou exigências de garantia, o que altera o valor das prestações e o custo total do veículo ao longo do tempo.
O equilíbrio entre valor financiado, prazo e parcela determina se a compra de um veículo elétrico cabe no orçamento de quem quer gastar menos no começo. Prazos mais longos costumam reduzir o valor mensal, mas aumentam o total pago ao fim do contrato, enquanto prazos mais curtos diminuem o impacto dos juros, porém exigem renda suficiente para suportar prestações maiores. Antes de assumir o compromisso, é importante simular alternativas com e sem entrada, comparar taxas entre diferentes instituições e considerar despesas como seguro, recarga e manutenção, para que o conjunto de gastos permaneça sustentável.
Algumas linhas de crédito e programas voltados à mobilidade de baixa emissão incluem condições específicas para veículos elétricos, eventualmente com regras próprias de juros e prazos. Iniciativas públicas ligadas à transição energética e instituições de fomento podem exigir critérios de elegibilidade e limites de valor, que precisam ser verificados diretamente nas fontes oficiais e nos agentes financeiros participantes. Paralelamente, empresas e plataformas especializadas em mobilidade elétrica ajudam a comparar opções, avaliar riscos de financiar sem entrada e decidir entre assumir um financiamento tradicional ou optar por alternativas como assinatura ou aluguel de longo prazo.
Antes de assumir um financiamento de carro elétrico sem dar entrada, é importante olhar para o orçamento mensal com frieza: some todas as despesas fixas, reserve uma margem para imprevistos e só então veja quanto realmente cabe para a parcela, lembrando que prazos longos aliviam o mês a mês, mas aumentam o valor total pago ao final do contrato.
Começar com um serviço de carro por assinatura pode ser uma forma prática de usar um carro elétrico sem assumir de imediato um financiamento longo. Nesse modelo, a pessoa paga uma mensalidade para ter o veículo à disposição, com seguro, manutenção programada e assistência já incluídos, o que ajuda a organizar o orçamento mensal. Para quem nunca dirigiu um carro elétrico, esse período funciona como teste para conhecer autonomia, tempo de recarga e impacto na rotina, além de permitir avaliar com calma conforto, ergonomia e recursos de assistência ao condutor, algo importante sobretudo para motoristas mais velhos.
Com o tempo de uso, é possível comparar se manter a assinatura continua vantajoso ou se vale migrar para um veículo próprio, financiado ou pago à vista. Um critério é somar o custo de alguns anos de assinatura e comparar com o valor total de um financiamento, considerando juros, despesas de recarga, manutenção e eventuais programas públicos de incentivo à mobilidade elétrica. Também é relevante observar a estabilidade da renda e a capacidade de suportar parcelas fixas, o que pesa mais para quem já está aposentado. Quando o uso é intenso e o orçamento comporta um compromisso mais longo, a propriedade pode ser mais adequada, enquanto quem prioriza flexibilidade e troca frequente de modelo tende a permanecer no formato de assinatura.
O que significa pegar um carro elétrico sem dar entrada na prática?
Significa substituir o valor inicial alto por parcelas mensais, seja em assinatura ou financiamento, diluindo o custo ao longo do tempo em vez de pagar tudo de uma vez.
Como funciona um plano de assinatura de carro elétrico para quem quer só pagar por mês?
Na assinatura, você paga uma mensalidade para usar o carro por um período definido; normalmente já inclui seguro, IPVA e manutenção básica, mas o veículo continua em nome da empresa.
Quais cuidados ter antes de financiar um carro elétrico sem entrada?
É importante verificar a renda, o histórico de crédito, comparar taxas de juros e simular diferentes prazos, lembrando que contratos longos deixam a parcela menor, porém encarecem o custo total.
Assinar um carro pode ser um passo antes de comprar um elétrico definitivo?
Sim. A assinatura permite testar autonomia, recarga e conforto por alguns anos, ajudando a decidir com mais segurança se vale assumir depois um financiamento próprio.
Há opções de carros elétricos barateadas e práticas para idosos?
Alguns modelos compactos e de menor potência costumam ter preço mais acessível e foco em conforto, mas é fundamental avaliar ergonomia, altura do banco, recursos de assistência e custo das parcelas.