x
Quem precisa reformar a casa muitas vezes não sabe se vale mais a pena usar a reserva, buscar um empréstimo específico para reforma ou outro tipo de crédito. O texto ajuda a comparar custos, prazos, riscos e como simular parcelas para encaixar a obra no orçamento.
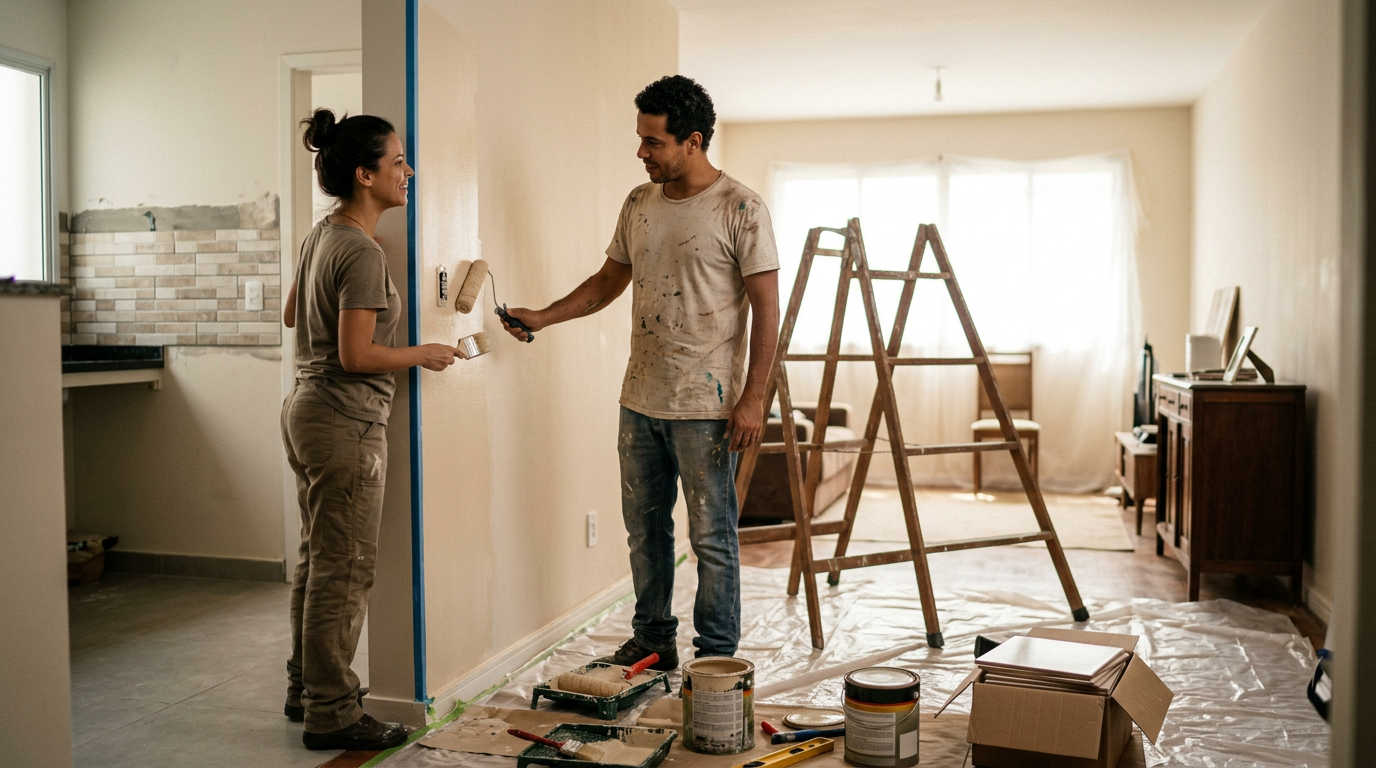
Buscar crédito para reforma da casa costuma ser mais adequado quando a obra envolve questões estruturais ou de segurança, como falhas elétricas, hidráulicas, infiltrações ou adaptações para acessibilidade, que não podem ser adiadas sem aumentar riscos e custos. Em projetos de reforma residencial mais amplos, como ampliação de ambientes, construção de um novo banheiro ou modernização completa da cozinha, o valor geralmente supera a reserva de curto prazo e um financiamento pode ajudar a diluir o gasto, desde que haja critério na escolha das condições. Já intervenções pequenas e principalmente estéticas, como pintura ou troca pontual de móveis, tendem a ser mais bem resolvidas com pagamento à vista, após planejamento do orçamento doméstico, para evitar endividamento que não traz ganho relevante de segurança ou funcionalidade.
Antes de contratar qualquer forma de crédito para obras, é importante calcular o impacto das parcelas no orçamento familiar e comparar o custo total da reforma com o custo final do financiamento, incluindo juros e tarifas previstas em contrato. Um planejamento financeiro básico, com orçamento detalhado da obra, cronograma e margem para imprevistos, ajuda a decidir se é adequado assumir crédito ou se é mais seguro adiar o projeto e juntar recursos próprios. Também vale considerar alternativas, como usar parte de reservas financeiras, ajustar o escopo da reforma para caber no orçamento ou avaliar linhas específicas de reforma e construção oferecidas por instituições, observando critérios de elegibilidade, exigência de garantias e os riscos de ampliar o nível de endividamento.
Ao planejar uma reforma residencial ou uma obra de construção, o acesso a crédito costuma ocorrer por três caminhos principais, cada um com regras próprias. Os empréstimos voltados à reforma geralmente pedem comprovação de renda e, em alguns casos, documentos da obra, como orçamento ou projeto básico. Já as linhas de crédito para construção de moradia se concentram em projetos estruturais maiores, podem exigir garantias como alienação do imóvel e seguem normas específicas das instituições financeiras e de programas habitacionais. Nessas modalidades, o uso dos recursos, o cronograma físico e a liberação das parcelas são acompanhados de perto pela instituição que concede o financiamento.
Como opção mais flexível, muitas pessoas utilizam crédito pessoal contratado pela internet em bancos ou outras instituições autorizadas. Nessa alternativa, o dinheiro não fica necessariamente vinculado à reforma, o que amplia a liberdade de uso, mas traz juros e prazos que variam conforme o perfil de quem solicita. Em qualquer modalidade, é importante comparar taxa de juros total, custos adicionais, exigência de garantias e condições de pagamento, avaliando se o valor das parcelas cabe com segurança no orçamento mensal. Ferramentas para simular empréstimo e a leitura atenta dos contratos ajudam a entender limites, riscos e obrigações antes de assumir um compromisso financeiro para a reforma da casa ou para um projeto de construção.
| Opção de crédito | Nível de controle do banco sobre a obra | Exigência de garantias | Flexibilidade de uso dos recursos | Cenário em que costuma ser mais adequada |
|---|---|---|---|---|
| Empréstimo para reforma | Médio | Baixa a média | Média | Melhorias estruturais pontuais em imóvel já existente |
| Crédito para construção | Alto | Alta | Baixa | Projetos de construção ou ampliação de maior porte |
| Crédito pessoal online | Baixo | Baixa | Alta | Reformas menores ou necessidades combinadas além da obra |
Embora ambos sejam formas de financiar obras, o crédito voltado à reforma residencial geralmente se destina a melhorias em um imóvel já existente, como troca de revestimentos, atualização elétrica ou ampliação de ambientes. Nessa modalidade, as instituições costumam exigir comprovação de propriedade ou uso legítimo do imóvel, orçamento básico da Reforma Da Casa e, em alguns casos, registros fotográficos antes e depois das intervenções, para demonstrar que o recurso foi aplicado na melhoria da moradia e não em outras finalidades.
Antes de buscar um financiamento de reforma, é essencial entender o tamanho do projeto de reforma residencial. Liste os ambientes que serão ajustados, o tipo de intervenção em cada um e o que é prioridade, como estrutura, parte elétrica ou hidráulica. Pesquise preços de materiais em diferentes fornecedores e solicite orçamentos detalhados de mão de obra, incluindo retirada de entulho e pequenas adaptações. Organize tudo em uma planilha simples, separando gastos básicos de itens estéticos, para visualizar quanto a reforma da casa deve custar e pedir um valor de crédito compatível com a obra.
Com o custo estimado definido, avalie quanto poderá ser coberto com recursos próprios e quanto depende de crédito. Em vez de se orientar apenas pelo limite oferecido pelas instituições, considere qual parte da renda mensal pode ser destinada às parcelas sem comprometer despesas essenciais, reserva para emergências e outras contas em andamento. Trabalhar com margem de segurança e prever possíveis aumentos de orçamento ajuda a evitar ajustes bruscos no financiamento de reforma e reduz a chance de ter de recorrer a novos empréstimos no meio da obra.
Ao estruturar as parcelas, compare diferentes modalidades de crédito que podem apoiar a reforma da casa, observando taxa de juros, prazo e custo total. Procure organizar o pagamento de forma compatível com a renda atual e com eventuais mudanças, como variação de trabalho ou de despesas familiares, lembrando que contratos de crédito têm regras próprias para revisão de condições. Manter o cronograma da obra ao lado do calendário de pagamentos facilita acompanhar se o avanço da reforma está alinhado com o uso dos recursos e com o planejamento financeiro, reduzindo o risco de endividamento excessivo.
Ao planejar um empréstimo para reforma, o prazo influencia o valor de cada parcela e o custo final. Prazos mais longos reduzem a prestação mensal, mas elevam o total pago em juros. Prazos mais curtos exigem maior espaço no orçamento e podem pressionar outras despesas da casa. Antes de contratar, é útil comparar cenários e verificar se as parcelas se encaixam na renda atual sem depender de ganhos futuros incertos.
O valor total do crédito precisa ser compatível com o plano de reforma residencial e considerar imprevistos, como aumento de preços ou mudanças de renda. As parcelas representam um compromisso de médio e longo prazo, sujeito às condições da instituição financeira. Manter reserva para emergências, evitar várias dívidas simultâneas e ler com atenção cláusulas de juros, multas, seguros e renegociação ajuda a entender o impacto do financiamento no orçamento.
Antes de assumir crédito para reforma residencial, é útil simular condições em diferentes instituições. Os simuladores em sites e aplicativos de bancos e cooperativas permitem ajustar o valor da obra, o prazo de pagamento e o tipo de produto, como empréstimo para reforma, financiamento de reforma ou crédito para construção. As estimativas de juros, custo total e valor das parcelas são aproximadas e não garantem aprovação, mas ajudam a visualizar o impacto no orçamento, avaliar se a reforma da casa se encaixa na renda e identificar propostas que parecem incompatíveis com a capacidade de pagamento. É importante comparar o custo efetivo total e não apenas a taxa de juros isolada.
Plataformas de crédito pessoal online também oferecem simulação com indicação de faixas de juros e limites possíveis, sempre sujeitas à análise da instituição. Para comparar ofertas com mais segurança, vale registrar dados de cada proposta, como tipo de contrato, exigência de garantias, possibilidade de portabilidade e regras de renegociação em caso de dificuldade para pagar. Verificar se a instituição é autorizada a operar pelo Banco Central e ler o contrato antes de assinar reduz riscos. É recomendável desconfiar de promessas de empréstimo sem avaliação de cadastro ou com aprovação garantida, pois operações legítimas costumam envolver análise de perfil, renda e histórico.
Em que situações vale a pena buscar crédito para reforma da casa?
Quando a obra envolve segurança ou estrutura, como parte elétrica, hidráulica, infiltrações ou acessibilidade, e o custo supera sua reserva financeira sem comprometer o orçamento mensal.
Qual a diferença prática entre empréstimo para reforma e crédito para construção?
O empréstimo para reforma foca melhorias em imóvel pronto, com menos exigências. Já o crédito para construção costuma financiar obra estrutural maior, com garantias, projeto formal e liberação em etapas.
Como planejar o orçamento da reforma residencial antes de pedir financiamento?
Liste ambientes e prioridades, peça orçamentos detalhados de materiais e mão de obra, separe itens essenciais dos estéticos e estime um valor de crédito compatível com sua capacidade de pagamento.
Que cuidados ter com prazo e valor das parcelas de crédito?
Prazos longos reduzem a parcela, mas aumentam juros totais; prazos curtos exigem renda mais folgada. Verifique se as parcelas cabem no orçamento sem depender de ganhos futuros incertos.
Como simular empréstimo para reforma da casa com segurança?
Use simuladores de bancos ou cooperativas, teste valores e prazos diferentes e compare o custo efetivo total, não só a taxa de juros, verificando se o impacto cabe no seu orçamento mensal.