x
Quem busca crédito sem usar cartão ou desconto em folha costuma considerar o empréstimo pessoal parcelado pago por boleto bancário. O texto ajuda a entender como esse tipo de empréstimo funciona na prática, quais custos e riscos avaliar e que cuidados de segurança ter ao contratar online.
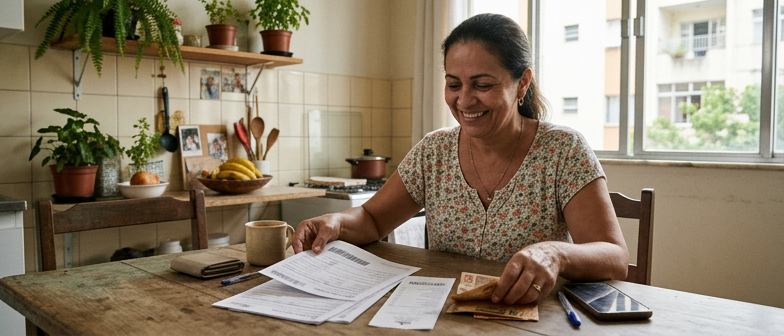
O empréstimo parcelado no boleto é um tipo de crédito pessoal em que a pessoa recebe um valor à vista e devolve o dinheiro em parcelas mensais pagas por boletos bancários. Em vez de desconto direto na folha de pagamento ou na fatura do cartão, o banco ou a financeira emite boletos com datas de vencimento definidas, que podem ser pagos em canais presenciais ou digitais. Como não é vinculado a salário ou benefício específico, costuma ser uma opção para quem não tem vínculo formal ou prefere não usar o limite do cartão. Juros, prazo e valor das parcelas são definidos em contrato, de acordo com análise de crédito, renda e regras da instituição.
Essa modalidade se diferencia do consignado, em que o valor é descontado automaticamente da renda, e do crédito no cartão, cobrado na fatura. Com o pagamento por boletos, a pessoa acompanha mês a mês o valor devido, mas precisa de disciplina para não atrasar, pois o não pagamento pode gerar multa, juros adicionais e registro de inadimplência. Em geral, é utilizada para reorganizar dívidas, lidar com imprevistos ou realizar projetos pessoais, sempre avaliando se o valor das parcelas cabe no orçamento e comparando com outras formas de crédito disponíveis.
Na prática, um crédito pessoal com pagamento parcelado no boleto começa pela simulação e envio da proposta, em geral pela internet. A pessoa informa renda, dados pessoais, valor e prazo desejados. Com base nessas informações, a instituição faz análise de crédito, avaliando histórico de pagamentos, comprometimento de renda e critérios internos de risco. Após essa etapa, o pedido pode ser aprovado com determinadas condições ou recusado; em caso de aprovação, o consumidor acessa o contrato e verifica taxas, encargos, datas de vencimento e quantidade de parcelas antes de aceitar.
Depois da assinatura eletrônica ou presencial, o valor costuma ser liberado na conta indicada, em prazo que varia conforme a instituição. O empréstimo passa então para a fase de amortização, em parcelas mensais. Quando o pagamento é feito por boleto bancário, o cliente recebe uma sequência de boletos por e-mail, aplicativo, área do cliente ou, em alguns casos, em papel. Cada boleto apresenta o valor da prestação, a data de vencimento e as demais informações necessárias para fazer o pagamento.
As parcelas são pagas compensando os boletos até a data de vencimento, pelos canais habituais, como internet banking, aplicativo ou caixas eletrônicos. Pagar em dia ajuda a evitar multas, juros de atraso e outros encargos previstos em contrato. Em muitas instituições também é possível antecipar parcelas ou quitar o saldo devedor, seguindo regras específicas, o que tende a reduzir juros futuros. O contrato é encerrado quando todas as prestações são pagas ou quando o saldo é liquidado, e essa informação é registrada nos sistemas internos e, quando aplicável, em cadastros de crédito.
| Etapa do processo | Objetivo principal | O que o cliente precisa fazer | Risco se fizer errado |
|---|---|---|---|
| Simulação e pedido | Definir valor, prazo e condições iniciais | Informar dados reais de renda e necessidade | Proposta recusada ou parcelas acima do orçamento |
| Análise de crédito | Avaliar capacidade de pagamento | Enviar documentos quando solicitado | Condições mais rigorosas ou negativa de crédito |
| Leitura do contrato | Entender custos, prazos e obrigações | Conferir taxas, vencimentos e quantidade de boletos | Surpresas com juros, encargos e datas |
| Liberação do valor | Disponibilizar o crédito aprovado | Confirmar dados bancários e uso planejado | Atraso no recebimento ou uso desorganizado do valor |
| Pagamento mensal dos boletos | Amortizar a dívida ao longo do tempo | Acompanhar vencimentos e quitar em dia | Multas, juros de atraso e risco de negativação |
| Liquidação e encerramento | Quitar o saldo e encerrar o contrato | Guardar comprovantes e confirmar quitação | Pendências em cadastros de crédito e dúvidas futuras |
No empréstimo com pagamento por boleto bancário, costuma ser gerado um documento a cada mês, com valor da parcela, data de vencimento e instruções. A instituição normalmente disponibiliza o boleto em canais digitais, como aplicativo, internet banking, e-mail ou mensagens, e o pagamento pode ser feito em bancos, lotéricas ou meios eletrônicos, usando o código de barras ou numérico dentro do prazo.
Em caso de atraso, o contrato geralmente prevê cobrança de juros, multa e, por vezes, correção sobre o valor em aberto. A inadimplência pode ser comunicada a cadastros de crédito, o que prejudica a reputação financeira e a análise de futuros pedidos de empréstimo. Quando o atraso se prolonga, é comum a oferta de negociações para quitar parcelas vencidas ou rever o saldo, de acordo com as políticas de cada instituição e a avaliação de risco.
O empréstimo online parcelado é contratado principalmente por sites e aplicativos de instituições financeiras e, em alguns casos, por canais de chat. A simulação, o envio de dados e a assinatura eletrônica do contrato são feitos de forma digital, e o pagamento pode ocorrer por débito em conta ou por boletos mensais. Ao optar pelo boleto bancário, a pessoa recebe um documento para cada parcela, geralmente por e-mail, aplicativo ou área logada, devendo acompanhar o vencimento de cada mês para evitar juros por atraso. Mesmo à distância, continua havendo análise de crédito, e condições como taxa, prazo e limite dependem da política da instituição e do perfil do solicitante.
Para usar canais digitais com mais segurança, é recomendável acessar o empréstimo apenas por meios oficiais, como aplicativo ou site verificado, observando se o endereço eletrônico, o número do remetente e o layout dos boletos são coerentes. Os boletos devem ser emitidos em nome da instituição com a qual o contrato foi firmado, com CNPJ identificável e valores compatíveis com o combinado. Desconfie de ofertas enviadas por mensagens que prometem crédito sem análise ou com pressão para decidir rapidamente, pois esse tipo de abordagem é comum em tentativas de fraude. Em caso de dúvida sobre como pagar o boleto de um empréstimo online ou sobre a autenticidade do documento, a orientação é buscar diretamente os canais oficiais de atendimento da instituição.
Ao buscar um empréstimo online parcelado com pagamento no boleto bancário, é importante conferir se o site ou aplicativo pertence a uma instituição financeira autorizada a operar. Verifique o endereço do site, se começa com https, confirme o CNPJ e compare os dados com os registros disponíveis em órgãos oficiais de fiscalização ou no próprio internet banking do seu banco. Evite acessar propostas de crédito clicando em links recebidos por redes sociais, mensagens instantâneas ou e-mails, dando preferência a digitar o endereço do banco diretamente no navegador ou usar o aplicativo oficial baixado nas lojas conhecidas.
O crédito pessoal com pagamento parcelado em boleto atrai quem prefere organizar as contas mês a mês, sem usar cartão de crédito ou vincular a dívida à conta salário. As parcelas costumam ter valor fixo, o que facilita prever o impacto no orçamento e acompanhar os boletos mensais por aplicativos, internet banking ou e-mail. Para quem não tem cartão ou quer preservar o limite, esse tipo de crédito pode ser uma opção, desde que juros, encargos e prazo sejam avaliados antes de assumir a dívida.
Esse formato também envolve riscos. Se a taxa de juros for alta ou o prazo muito longo, o custo total pode ficar pesado. Como o valor não é debitado automaticamente, o esquecimento do pagamento pode gerar multa, juros de atraso e, em caso de inadimplência prolongada, restrições ao CPF. É importante desconfiar de ofertas que prometem dinheiro rápido sem análise de cadastro, pois instituições que atuam de forma regular costumam verificar renda, histórico de pagamento e capacidade de endividamento.
Ao comparar diferentes formas de crédito parcelado, é comum colocar lado a lado o empréstimo com boleto mensal, o consignado, o parcelamento no cartão e financiamentos específicos. O consignado tende a ter juros menores, mas desconta direto da renda. O parcelamento no cartão pode ser prático, porém geralmente cobra taxas mais altas e exige limite disponível. Já financiamentos para veículo ou imóvel têm finalidade definida e costumam exigir garantias. Observar taxa de juros, custo efetivo total, prazo, forma de cobrança e impacto no orçamento ajuda a decidir para quais perfis o pagamento mensal por boleto é mais adequado e quando outras modalidades podem ser mais equilibradas.
O que é um empréstimo pessoal parcelado no boleto bancário?
É um tipo de crédito em que você recebe o valor à vista e paga em parcelas mensais por boletos, com juros, prazo e valor definidos em contrato após análise de crédito.
Como funciona, na prática, um crédito pessoal com pagamento mensal em boleto?
Você simula o valor e prazo, envia dados, a instituição analisa o risco e, se aprovar, libera o dinheiro. Depois, emite boletos mensais com vencimento e valor fixados no contrato.
O que acontece se eu atrasar o pagamento do boleto do empréstimo?
Em geral, há cobrança de juros de mora, multa e outros encargos previstos no contrato, além de risco de negativação do nome se o atraso se prolongar.
Quais cuidados de segurança devo ter ao contratar empréstimo online parcelado?
Verifique se o site ou app é oficial, confira se usa https, valide CNPJ em fontes confiáveis e evite links recebidos por mensagens ou redes sociais.
Quais as principais vantagens e riscos do empréstimo com parcelas no boleto?
A vantagem é organizar o pagamento mensal sem usar cartão ou folha de pagamento. O risco é comprometer demais a renda se juros e prazo forem altos.