
x
Quand on crée ou développe une activité, savoir quels documents fournir pour ouvrir un compte bancaire professionnel évite des retards. Ce guide aide à distinguer banque et néobanque, à préparer justificatifs d’identité, de domicile, SIRET, bail ou annonce légale selon la forme de l’entreprise.
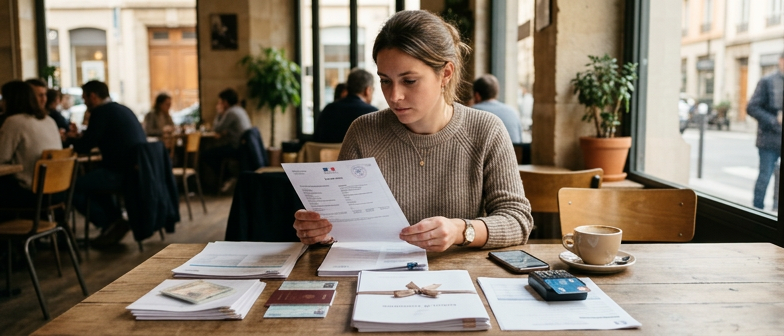
Un compte bancaire professionnel permet de séparer clairement les opérations liées à l’activité de celles de la vie personnelle. Cette distinction facilite la comptabilité, le suivi de la trésorerie et la préparation des déclarations fiscales et sociales. Pour certaines formes d’entreprises, notamment les sociétés commerciales, la réglementation impose le dépôt du capital sur un compte dédié lors de la création, puis l’utilisation d’un compte réservé aux mouvements professionnels. Même sans obligation légale stricte, un relevé distinct améliore la lisibilité pour les partenaires financiers, les clients et les fournisseurs, et sert souvent de base à l’analyse de la situation de l’entreprise ou de l’indépendant.
Pour ouvrir ce type de compte, le choix se fait entre plusieurs catégories d’acteurs. Les banques traditionnelles proposent des offres structurées, avec services de conseil, moyens de paiement divers et solutions de financement. Les banques en ligne et les néobanques mettent l’accent sur des outils numériques de gestion, une ouverture simplifiée et des grilles tarifaires généralement plus faciles à comparer. Examiner les offres de compte professionnel consiste à confronter niveau de services, fonctionnalités disponibles, coûts et conditions d’utilisation, en fonction du profil de l’activité, du volume de transactions et des besoins futurs en accompagnement ou en crédit.
| Type d’acteur | Niveau de services | Gestion et outils numériques | Tarification et souplesse | Profil d’activité conseillé |
|---|---|---|---|---|
| Banque traditionnelle | Accompagnement élevé | Outils classiques, moins intégrés | Conditions structurées, souplesse moyenne | Sociétés avec besoins de financement |
| Banque en ligne | Services intermédiaires | Interface numérique développée | Grille lisible, adaptation correcte | Professionnels habitués aux démarches en ligne |
| Néobanque | Services centrés sur l’essentiel | Outils digitaux avancés | Tarifs généralement transparents | Indépendants, micro-entreprises à fort volume de paiements |
| Banque traditionnelle + néobanque | Combinaison élargie | Outils mixtes, organisation à structurer | Coûts à comparer avec attention | Activités en croissance cherchant flexibilité et crédit |
Le choix entre banque traditionnelle et néobanque pour un compte professionnel dépend des services recherchés et des contraintes de justificatifs. Les banques classiques offrent généralement plus de moyens de paiement, de solutions de financement et d’accompagnement, mais demandent un dossier plus complet, incluant fréquemment statuts, extrait d’immatriculation ou bail commercial. Les néobanques mettent l’accent sur une ouverture en ligne plus rapide, avec des documents souvent réduits, adaptée aux petites structures ou aux indépendants, à condition de vérifier que les fonctionnalités proposées correspondent réellement aux besoins de l’activité et que les tarifs sont cohérents avec le volume d’opérations prévu.
Pour constituer le dossier d’ouverture d’un compte bancaire professionnel, les banques demandent d’abord un ensemble commun de pièces pour vérifier l’identité du dirigeant, l’adresse et le cadre juridique de l’activité. Il s’agit généralement d’un justificatif d’identité en cours de validité pour chaque représentant légal, d’un document attestant du domicile ou de l’adresse professionnelle, ainsi que des éléments d’immatriculation lorsque l’entreprise est déjà inscrite au registre compétent. Ce socle de documents répond aux obligations de contrôle et permet à l’établissement de situer le projet dans un cadre juridique clair.
La liste s’adapte ensuite à la forme de la structure et au statut du dirigeant. Une société immatriculée doit en principe fournir les statuts signés, le procès-verbal de nomination de la direction, l’extrait d’immatriculation et, selon les cas, un bail commercial ou un contrat de domiciliation pour confirmer le lieu d’exercice. Un entrepreneur individuel ou un micro-entrepreneur doit plutôt présenter son numéro d’identification, la déclaration de début d’activité et des justificatifs de domicile. Pour une activité en cours de création, la banque peut demander un projet de statuts ou un document décrivant l’activité envisagée.
Les exigences peuvent enfin varier sensiblement d’une banque ou néobanque à l’autre. Certaines établissements ajoutent des pièces financières prévisionnelles, comme un aperçu de business plan, tandis que d’autres simplifient la liste pour les petites structures. Les dirigeants titulaires d’un titre de séjour, d’un statut particulier ou exerçant une activité réglementée peuvent se voir demander des justificatifs spécifiques afin de vérifier la capacité d’exercer. Il reste utile de consulter au préalable les conditions détaillées de l’établissement choisi pour rassembler les documents attendus et limiter les demandes complémentaires.
Lors de l’ouverture d’un compte bancaire professionnel, l’établissement vérifie l’identité des représentants de l’entreprise. Il demande une pièce d’identité officielle en cours de validité, un justificatif de domicile récent et, pour les ressortissants de pays hors Union européenne, un titre de séjour permettant de résider et de travailler. Selon la forme de la structure, les statuts signés peuvent être requis pour préciser quels dirigeants sont autorisés à faire fonctionner le compte.
La banque contrôle également l’existence juridique de l’activité à partir des documents d’immatriculation, comme l’extrait d’inscription au registre compétent et le numéro SIRET. Quand l’ouverture du compte accompagne une demande de financement, un business plan détaillé peut être exigé pour apprécier la viabilité du projet et le risque. La liste des pièces varie d’un établissement à l’autre, ce qui entraîne des pratiques différentes entre banques traditionnelles et néobanques.
En plus des documents d’identification et des pièces liées à l’activité, la banque peut demander des justificatifs pour confirmer le lieu d’exercice professionnel. Le justificatif de domicile de l’entreprise sert à attester l’adresse déclarée au registre officiel : bail commercial, contrat de domiciliation, acte de propriété ou, pour une entreprise individuelle, document montrant l’adresse du dirigeant lorsqu’il travaille à son domicile. Les établissements exigent en général un justificatif récent, émis par un tiers identifiable, afin de vérifier la cohérence entre l’adresse figurant sur l’extrait d’immatriculation et celle indiquée dans le dossier d’ouverture du compte professionnel.
Lorsque l’activité se déroule dans des locaux dédiés, le bail commercial ou professionnel devient une pièce centrale, car il prouve l’occupation régulière des lieux et les conditions d’utilisation. Selon la forme juridique et la nature de l’activité, la banque peut aussi demander la preuve de la publication d’une annonce légale liée à la création ou à la modification de la société, ainsi que le document attestant cette publicité, comme un avis de parution ou une attestation du journal. Ces éléments permettent de contrôler la conformité des formalités juridiques, de limiter les risques de fraude et de s’assurer que les informations fournies pour l’ouverture du compte pro correspondent aux actes publiés et aux données enregistrées au registre compétent.
Lorsque l’activité est exercée à domicile, la banque demande en général un justificatif de domicile récent au nom du titulaire ou du représentant légal, comme une facture d’énergie ou un avis d’imposition. Pour une micro-entreprise, ce document suffit souvent à attester l’adresse déclarée, tandis qu’en société il est complété par les statuts ou un contrat de domiciliation afin de faire coïncider l’adresse inscrite aux registres officiels avec celle du compte professionnel.
Lorsque l’activité repose sur un local dédié, le contrat de bail devient le justificatif principal, qu’il s’agisse d’un bail commercial, d’un bureau loué ou d’un espace de coworking, éventuellement accompagné d’un échéancier ou d’un état des lieux. Pour les structures tenues de publier une annonce légale, la banque peut aussi demander un exemplaire ou une attestation de parution de l’avis de constitution ou de transfert de siège afin de vérifier la forme juridique, l’adresse officielle et l’identité des dirigeants avant d’ouvrir le compte.
Pourquoi séparer compte bancaire professionnel et personnel ?
Un compte dédié à l’activité permet de isoler les flux, simplifier la comptabilité, le suivi de trésorerie et les déclarations fiscales, et de fournir des relevés plus lisibles aux partenaires financiers.
Quels documents de base sont demandés pour ouvrir un compte pro ?
La banque demande habituellement une pièce d’identité valide pour chaque dirigeant, un justificatif de domicile récent et des documents prouvant l’immatriculation ou les statuts de l’entreprise.
Comment comparer un compte pro en banque classique et en néobanque ?
Il est utile d’analyser les moyens de paiement, les solutions de financement, la qualité de l’accompagnement, les tarifs, les plafonds de transactions, l’ouverture en ligne et la nature des justificatifs exigés.
Quels justificatifs de domicile sont acceptés quand l’activité est à domicile ?
La banque sollicite en général un document récent au nom du représentant légal, comme facture d’énergie ou de télécom, ou avis d’imposition, cohérent avec l’adresse déclarée pour l’entreprise.
Quels documents supplémentaires sont souvent requis lors de la création d’une société ?
Selon la banque, peuvent être demandés les statuts signés, le numéro SIRET une fois attribué, un bail commercial ou contrat de domiciliation, ainsi que l’attestation de publication de l’annonce légale.