
x
Avant de signer une LOA, ce guide montre comment utiliser un comparateur pour confronter mensualités, durée et coût total, avec ou sans apport, et détaille les conditions d’acceptation, les justificatifs à fournir, le délai de rétractation de 14 jours et la conduite à tenir en cas de retard de livraison.
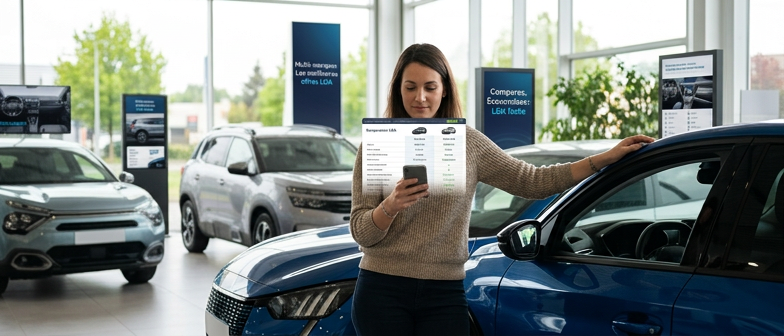
Avant d’utiliser un comparateur LOA voiture, il faut comprendre que la location avec option d’achat est un crédit à la consommation présenté sous forme de location. Une banque ou un organisme financier achète le véhicule et vous le loue pour une durée et un kilométrage définis, tandis que concessionnaire, mandataire ou courtier jouent surtout le rôle d’intermédiaires, parfois via des plateformes en ligne. Chaque contrat prévoit des loyers mensuels, éventuellement un premier loyer majoré, une valeur de rachat en fin de contrat et des frais annexes en cas de dépassement de kilomètres ou de restitution avec dommages. Pour calculer le coût total d’une LOA, il ne faut pas se limiter aux mensualités mises en avant, mais additionner loyers, option d’achat éventuelle, frais de dossier et de restitution.
Les conditions d’acceptation d’une LOA voiture reposent sur l’analyse de votre solvabilité par l’organisme financier qui porte le contrat. Que vous déposiez un dossier en ligne ou en concession, les critères restent similaires : niveau de revenus, stabilité professionnelle, taux d’endettement et comportement bancaire. Un dossier peut être accepté chez un constructeur et refusé chez un autre, car chaque financeur a sa propre politique de risque. Comprendre ce fonctionnement permet d’interpréter correctement les offres affichées dans un outil de comparaison, qui peuvent exiger des profils clients différents. Avant de comparer les mensualités, il est utile de vérifier si vous correspondez au profil visé et de préparer les principaux justificatifs comme fiches de paie et relevés bancaires.
Un comparateur de LOA voiture permet de passer rapidement en revue des dizaines d’offres sans devoir contacter un à un les vendeurs. Pour l’utiliser efficacement, il faut d’abord préciser le type de véhicule, le kilométrage annuel envisagé, la durée du contrat, ainsi que le budget mensuel cible. Le simulateur affiche alors les loyers, les options d’entretien, la valeur de rachat et parfois le coût total estimé de la location avec option d’achat. L’intérêt est de visualiser en quelques secondes quelles offres entrent dans vos critères et d’identifier les écarts de prix ou de services entre plusieurs propositions qui, sur le papier, semblent similaires.
Ces outils en ligne sont également utiles pour comparer les propositions des concessionnaires avec celles des professionnels du leasing indépendants, en mettant en regard le montant des mensualités, la flexibilité du contrat ou la qualité des services inclus. Un comparateur LOA voiture reste toutefois une base de travail : les résultats sont souvent calculés à partir d’hypothèses standardisées et ne reflètent pas toujours les remises négociables en showroom ni les conditions particulières des offres destinées aux entreprises. Il est donc conseillé d’utiliser ces plateformes pour préparer vos questions, puis de confronter les simulations aux devis détaillés obtenus en concession ou auprès des sociétés de leasing avant de signer.
| Canal d’offre LOA | Points forts principaux | Limites à garder en tête | Profil d’utilisateur le plus adapté |
|---|---|---|---|
| Comparateur LOA voiture en ligne | Vision rapide de nombreuses offres | Hypothèses standard, peu de personnalisation | Automobiliste en phase d’exploration |
| Concessionnaire automobile | Conseils sur modèle précis et services après-vente | Négociation centrée sur une seule marque | Conducteur qui veut un accompagnement complet |
| Offres LOA professionnels du leasing | Contrats flexibles et services packagés | Conditions parfois complexes à comparer | Profils qui recherchent une gestion simplifiée du véhicule |
Pour comparer les mensualités d’une LOA voiture, ne regardez pas uniquement le montant affiché. Vérifiez ce que chaque loyer comprend : entretien, assistance, kilométrage prévu et niveau de l’option d’achat. Deux offres au même prix peuvent être très différentes si l’une inclut plus de services ou un kilométrage mieux adapté à votre usage.
La durée du contrat compte autant que la mensualité. Entre 24 et 60 mois, une période plus longue allège les loyers mais prolonge le coût total et l’engagement. Un comparateur de LOA clair met en regard durée et mensualité, pour vous aider à choisir la combinaison qui équilibre budget mensuel, possibilité de changer de voiture et éventuel projet de rachat en fin de contrat.
Pour utiliser un comparateur LOA voiture de façon pertinente, il faut aller au-delà de la mensualité. Le coût total d’une LOA se calcule en additionnant toutes les échéances, le premier loyer s’il est majoré, les frais de mise en service, les assurances facultatives et les frais de restitution possibles. Il faut aussi intégrer le prix de l’option d’achat si vous prévoyez de garder la voiture à la fin. Ce n’est qu’en réunissant tous ces montants que l’on peut réellement comparer plusieurs offres de leasing et les mettre en regard d’un crédit auto classique.
En parallèle du coût global, il est indispensable de vérifier les conditions d’acceptation d’une LOA voiture avant de déposer un dossier. Le bailleur analyse revenus, stabilité professionnelle, taux d’endettement et historique bancaire, à partir de justificatifs comme pièces d’identité, relevés de compte et bulletins de salaire. Le contrat encadre également le kilométrage prévu, les frais en cas de dépassement, les obligations d’entretien et les pénalités en cas de résiliation anticipée, autant d’éléments à lire avec attention pour éviter les mauvaises surprises au moment de rendre le véhicule.
Enfin, il faut tenir compte du cadre légal, notamment le délai de rétractation de 14 jours qui s’applique à la plupart des contrats signés par des particuliers. Ce délai permet de revenir sur sa décision sans justification ni pénalité, sous réserve de suivre la procédure prévue et de ne pas avoir déjà pris livraison du véhicule lorsque le contrat le prévoit. Un outil de comparaison sérieux met en avant ce droit de rétractation et les autres protections dont vous bénéficiez, afin que vous puissiez vous engager après avoir évalué objectivement coût total et conditions contractuelles.
Pour comparer une LOA avec ou sans apport dans un comparateur de LOA voiture, regardez l’équilibre entre mensualités et coût total. Un apport réduit les loyers, parfois le taux, mais immobilise votre épargne et peut être perdu en cas de sinistre mal couvert. Une formule dite sans apport semble plus souple au départ, mais entraîne des mensualités plus élevées et un coût global supérieur. Calculez toujours la dépense totale sur la durée, prix de rachat final compris si vous comptez garder la voiture.
Les conditions d’acceptation d’une LOA sans apport sont souvent plus strictes, car le financeur supporte plus de risque : revenus stables, endettement maîtrisé et historique bancaire sain sont généralement exigés, avec des justificatifs complets. Pour comparer une LOA sans apport avec une offre avec versement initial, appuyez‑vous sur le taux annuel effectif global, la durée du contrat et votre situation de trésorerie. Une formule sans apport convient si vous voulez préserver votre épargne et pouvez assumer des loyers plus élevés, alors qu’un apport important vise surtout à alléger les mensualités.
Avant de déposer un dossier de LOA voiture en ligne via un comparateur ou directement auprès d’un organisme, il faut connaître les principales conditions d’acceptation. L’organisme vérifie surtout votre capacité de remboursement, votre stabilité professionnelle et votre historique bancaire. Les justificatifs demandés pour une LOA sont en général une pièce d’identité valide, un justificatif de domicile récent, vos derniers bulletins de salaire ou attestations de revenus, ainsi qu’un relevé de compte ou un avis d’imposition. Certains financeurs consultent aussi les fichiers d’incidents de paiement, ce qui peut peser sur la décision.
Une fois ces documents réunis, vous pouvez constituer et déposer votre dossier de LOA voiture entièrement en ligne en remplissant le formulaire du comparateur ou du bailleur. Vous précisez le modèle choisi, la durée souhaitée, le kilométrage et, si besoin, le fait que vous demandez une LOA sans apport. Les pièces sont téléchargées en version numérisée, puis le dossier est étudié à distance. En cas d’accord de principe, vous recevez une proposition de financement récapitulant les conditions de la location et vos engagements ; prenez le temps de relire ce contrat avant la signature électronique, car certaines clauses peuvent varier selon votre profil et le véhicule.
Comment comparer les mensualités et la durée d’une LOA voiture de 24 à 60 mois ?
Sur un comparateur LOA voiture, indiquez durée, kilométrage annuel et budget. Comparez montant des loyers, services inclus (entretien, assistance), durée totale et valeur de rachat en fin de contrat.
Comment calculer le coût total d’une LOA avant de signer ?
Additionnez tous les loyers, le premier loyer majoré éventuel, les frais de dossier et de mise en service, ainsi que les assurances. Si vous prévoyez d’acheter, ajoutez l’option d’achat pour obtenir le coût global.
Quelles sont les principales conditions d’acceptation et justificatifs pour une LOA voiture ?
Le financeur contrôle revenus, stabilité professionnelle et incidents bancaires. Il demande pièce d’identité, justificatif de domicile, derniers bulletins de salaire ou justificatifs de revenus, plus relevé de compte ou avis d’imposition.
Comment comparer une LOA avec apport et une LOA sans apport ?
Avec apport, les mensualités diminuent mais vous mobilisez votre épargne. Sans apport, vous ne versez rien au départ, mais les loyers et souvent le coût total augmentent. Comparez toujours la somme payée sur toute la durée.
Quel est le délai de rétractation et que faire en cas de retard de livraison en LOA ?
Pour une LOA souscrite à distance, le délai de rétractation est de 14 jours. En cas de retard important, avertissez par écrit le concessionnaire et l’organisme de financement pour signaler le retard et demander annulation ou geste commercial.