
x
Vous cherchez la meilleure carte de crédit pour financer vos achats, en ligne ou en magasin, sans déséquilibrer votre budget ? Ce guide compare cartes gratuites sous conditions, cartes haut de gamme et solutions de crédit renouvelable, en détaillant frais, justificatifs requis et délais de réception.
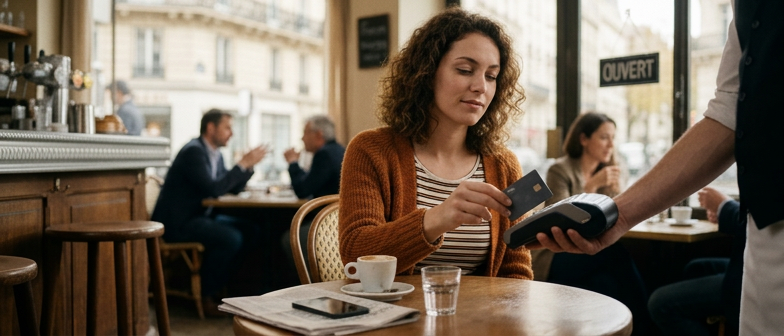
Pour choisir la meilleure carte de crédit, il faut d’abord la distinguer des autres cartes bancaires. Une carte de débit prélève immédiatement l’argent sur le compte courant, alors qu’une carte de crédit s’appuie sur une réserve d’argent ou une ligne de crédit, avec paiement différé. C’est une véritable carte de financement, qui permet d’étaler les dépenses, parfois en plusieurs fois, avec des intérêts prévus au contrat. La qualité d’une carte de crédit dépend donc moins du plafond ou des avantages isolés que de la manière dont elle s’intègre à votre budget, à votre capacité de remboursement et à vos habitudes de consommation.
Pour identifier la carte la plus adaptée, il faut comparer les frais de carte bancaire selon votre utilisation réelle plutôt que de se limiter au coût annuel. Une carte légèrement plus chère à l’année peut revenir moins coûteuse si elle réduit les intérêts et frais sur les paiements à crédit ou les retraits. Comparer plusieurs cartes de financement consiste à examiner le coût du crédit, les modalités de remboursement, les assurances et services inclus. La meilleure carte de crédit sera celle qui répond à vos besoins quotidiens tout en limitant le coût global du financement et en restant cohérente avec votre profil financier.
Pour trouver la meilleure carte de crédit, commencez par vérifier si son fonctionnement correspond à vos habitudes de paiement et de retrait. Débit immédiat, débit différé ou crédit renouvelable n’impliquent pas le même impact sur votre budget. Le plafond doit rester cohérent avec vos revenus et les conditions de remboursement doivent être clairement expliquées, afin que la carte soutienne vos dépenses courantes comme vos projets plus importants sans vous mettre en difficulté.
Les frais liés à la carte bancaire selon l’utilisation sont un autre critère majeur. Coût annuel, retraits dans d’autres banques, paiements à l’étranger ou intérêts en cas d’usage du crédit peuvent changer fortement le prix réel de la carte. Comparer ces tarifs en fonction de vos opérations les plus fréquentes permet de choisir une formule où le coût reste raisonnable pour votre usage quotidien.
| Critère à vérifier | Impact sur le budget | Profil le plus adapté | Niveau de vigilance |
|---|---|---|---|
| Type de carte (débit immédiat, différé, crédit renouvelable) | Modifie le rythme des sorties d’argent | Consommateur souhaitant la meilleure carte de crédit | Élevé |
| Plafond de paiement et de retrait | Limite les dépenses possibles | Utilisateur avec revenus réguliers | Moyen |
| Conditions de remboursement du crédit | Influence la charge mensuelle | Client utilisant une carte de financement | Élevé |
| Frais carte bancaire selon utilisation | Augmente le coût global de la carte | Utilisateur avec opérations fréquentes | Élevé |
| Adéquation avec besoins quotidiens et projets | Réduit le risque de difficultés financières | Personne planifiant des achats importants | Moyen |
Pour obtenir la meilleure carte de crédit ou une nouvelle carte bancaire, la banque contrôle votre identité et votre situation financière. Un relevé d’identité bancaire est presque toujours demandé pour l’ouverture de la carte afin de la rattacher à votre compte. Pour une carte bancaire avec autorisation de découvert ou liée à une réserve de crédit, des justificatifs de revenus comme les bulletins de salaire, l’avis d’imposition ou une attestation de prestations sociales sont nécessaires pour vérifier votre capacité de remboursement et adapter l’offre.
La demande de crédit renouvelable et de carte associée peut se faire entièrement en ligne via un formulaire sécurisé. Vous transmettez alors de façon dématérialisée le RIB, vos documents d’identité et les preuves de revenus, puis vous signez le contrat par voie électronique. Une fois votre dossier étudié et accepté, le contrat précise les conditions d’utilisation du crédit, les modalités de remboursement et les limites de la réserve afin que vous puissiez comparer cette solution aux cartes de paiement plus classiques.
Après validation du dossier, la carte est fabriquée puis envoyée à votre domicile ou mise à disposition en agence dans un délai de quelques jours, souvent entre une semaine et une quinzaine de jours pour une carte bancaire commandée. Si la carte n’est toujours pas reçue passé ce délai, il faut vérifier le suivi d’expédition et contacter rapidement le service client ou votre conseiller. En cas de doute sur une perte, une opposition préventive limite les risques de fraude et permet de recevoir une nouvelle carte.
Pour obtenir la meilleure carte de crédit ou une nouvelle carte bancaire, la banque réclame un RIB pour identifier le compte de référence et sécuriser les opérations. Des justificatifs de revenus, comme les bulletins de salaire ou l’avis d’imposition, complètent le dossier afin de vérifier votre capacité à assumer dépenses, frais et éventuels remboursements liés à une réserve de crédit. Ces pièces permettent l’analyse de solvabilité et conditionnent l’accord de la carte.
Lors d’une demande de crédit renouvelable en ligne adossé à une carte, les mêmes documents sont fournis de façon dématérialisée : transmission numérique du RIB, téléchargement des justificatifs de revenus et parfois d’un justificatif de domicile. La solvabilité est alors contrôlée à distance, sur la base de ces éléments et de vos charges déclarées, ce qui détermine l’acceptation de la carte et le niveau de crédit, censé rester adapté à votre situation financière.
Pour choisir la meilleure carte de crédit, il faut d’abord situer les cartes haut de gamme par rapport aux cartes bancaires gratuites mais soumises à des exigences. Les offres gratuites demandent souvent de domicilier ses revenus, d’utiliser la carte régulièrement ou de respecter un minimum de ressources. Les cartes premium, elles, facturent une cotisation plus élevée en échange de services renforcés. La comparaison doit donc porter à la fois sur le coût affiché et sur les prestations incluses, afin de vérifier si les avantages correspondent à votre manière de payer au quotidien.
Les cartes bancaires haut de gamme sont généralement réservées aux clients ayant des revenus stables et parfois un certain niveau d’épargne. En contrepartie, elles proposent des plafonds de paiement et de retrait plus élevés, des assurances et assistances élargies, ainsi qu’un accompagnement client plus personnalisé. Les cartes gratuites sous conditions cherchent surtout à limiter le coût d’utilisation, avec des plafonds plus standard et des garanties plus basiques. Selon votre profil, il peut être plus pertinent de supporter une cotisation pour profiter de protections et de limites adaptées plutôt que d’opter pour une carte peu chère mais plus contraignante.
Au moment de comparer ces deux types de cartes, il ne faut pas se concentrer uniquement sur la cotisation, mais bien sur l’ensemble des frais de carte bancaire selon l’utilisation réelle que vous en faites. Une carte haut de gamme peut devenir intéressante si vous voyagez souvent ou payez à l’étranger, grâce à des plafonds élevés et à la réduction de certains frais annexes. À l’inverse, si vos dépenses sont modestes et principalement liées à des achats courants, une carte gratuite avec conditions peut suffire, à condition de respecter les règles d’usage pour éviter des frais supplémentaires. L’objectif est de faire coïncider le coût global avec vos besoins, pour trouver l’équilibre entre budget et niveau de service.
| Type de carte | Profil utilisateur idéal | Services et protections | Souplesse d’utilisation | Pertinence coût / besoins |
|---|---|---|---|---|
| Carte haut de gamme | Revenus stables, dépenses élevées | Assurances élargies, assistance voyage | Plafonds élevés, moins de contraintes | Adaptée si usage intensif et déplacements |
| Carte gratuite sous conditions | Budget serré, paiements courants | Garanties basiques, peu d’options | Conditions de revenus et d’usage | Intéressante si dépenses modestes |
| Voyageur régulier | Paiements à l’étranger fréquents | Couverture incidents de voyage | Frais annexes souvent allégés | Carte haut de gamme plutôt recommandée |
| Utilisateur occasionnel | Achats du quotidien limités | Protections simples suffisantes | Respect strict des conditions | Carte gratuite généralement suffisante |
| Client recherchant confort | Besoin d’accompagnement personnalisé | Services premium et assistance dédiée | Utilisation polyvalente de la carte | Cotisation justifiée si services utilisés |
Les cartes de crédit haut de gamme s’adressent surtout aux personnes qui paient l’essentiel de leurs dépenses par carte et voyagent fréquemment. Elles profitent alors vraiment des plafonds élevés, des assurances étendues et de l’assistance internationale. Pour choisir la meilleure carte de crédit de ce segment, il est nécessaire de comparer plusieurs cartes haut de gamme en fonction de ses usages concrets et des conditions d’accès, notamment le niveau de revenus requis, afin de vérifier si les services supplémentaires justifient le coût et correspondent à son profil.
Comment choisir la meilleure carte de crédit plutôt qu’une simple carte de paiement ?
Comparez la réserve d’argent, le paiement différé ou renouvelable, le coût total du crédit et les modalités de remboursement, alors qu’une carte de débit prélève immédiatement sur le compte.
Quels points clés comparer entre carte bancaire haut de gamme et carte gratuite sous conditions ?
Regardez la cotisation, les obligations d’utilisation ou de revenus, les plafonds, les assurances voyages et les services d’assistance, pour voir si les avantages compensent réellement le coût.
Pourquoi un RIB est-il demandé pour une carte de crédit adossée à un compte bancaire ?
Le RIB sert à rattacher la carte à votre compte, paramétrer les prélèvements et sécuriser les paiements, notamment pour une carte de crédit ou de financement utilisable en magasin.
Que faire si ma carte bancaire commandée n’arrive pas dans le délai prévu ?
Contactez votre banque pour vérifier l’envoi, demander si besoin une opposition par précaution, et suivre la réexpédition jusqu’à réception de la nouvelle carte.
Comment contester des frais de carte bancaire que je considère injustifiés ?
Relisez la grille tarifaire, puis faites une réclamation écrite en listant les opérations. En cas de refus, saisissez le service clients, puis le médiateur bancaire avec vos justificatifs.