
x
Si quieres un iPhone pagándolo en cuotas solo con tu DNI vigente y sin tarjeta de crédito, esta guía te ayuda a entender requisitos, evaluación crediticia, diferencias entre equipos nuevos y reacondicionados y cómo calcular el costo total real antes de comprometerte.
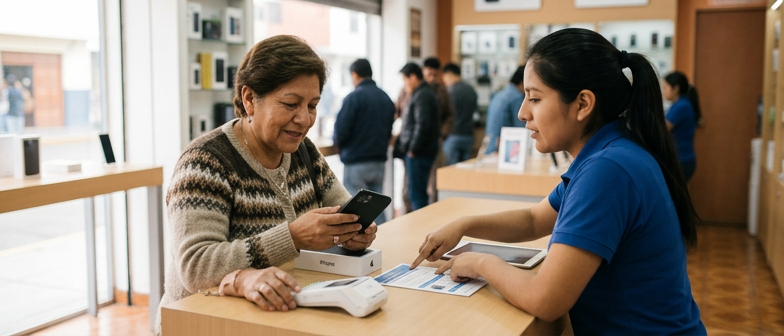
Comprar un iPhone en cuotas sin usar tarjeta de crédito significa acceder al equipo mediante un financiamiento donde pagas mes a mes y firmas con tu DNI vigente un contrato específico. En la práctica es un crédito de consumo ligado al celular: la tienda u operador revisa tu capacidad de pago y realiza una evaluación crediticia para comprar el iPhone. Si el resultado es favorable, puedes retirar el equipo pagando una cuota inicial o incluso sin adelanto, según la política del comercio. A diferencia de comprar al contado, el valor se reparte en varios meses y se suman intereses o cargos administrativos, por lo que es importante entender que se trata de un compromiso financiero formal, con fechas y montos definidos.
Para saber si calificas para pagar un iPhone en cuotas solo con tu DNI vigente y sin tarjeta de crédito, las tiendas revisan tu historial de pagos, ingresos demostrables y estabilidad laboral mediante sistemas de evaluación crediticia. La forma práctica de comprobar si puedes acceder a este plan es pedir que te detallen requisitos mínimos, cantidad de cuotas disponible y consecuencias de atrasarte. Muchas veces ofrecen una preevaluación rápida con tu documento, número de celular y algunos datos económicos. Antes de decidir, conviene comparar lo que implica financiar el iPhone frente a pagarlo al contado, considerando cuánto terminarás pagando en total y si las mensualidades encajan con tu presupuesto.
Si quieres financiar un iPhone en cuotas sin tarjeta de crédito, empieza por revisar las tiendas oficiales y distribuidores autorizados cerca de ti. Estos comercios suelen ofrecer planes con evaluación rápida y una cuota inicial que cambia según el modelo y la capacidad. Muchas veces permiten que el pago mensual se debite de tu cuenta bancaria, de modo que puedes financiar el iPhone usando tarjeta de débito o débito automático. También conviene mirar las ofertas de operadores móviles de tu zona, que incluyen el equipo dentro de un plan de datos y te dejan elegir cuántas cuotas usar, por ejemplo 12, 18 o 24 meses, ajustando así el valor de cada pago.
Para encontrar un lugar confiable cercano, busca en línea puntos de venta autorizados y compara qué tipo de financiamiento ofrecen para pagar tu iPhone en cuotas. Algunos piden una cuota inicial más alta para bajar el importe de las mensualidades, mientras otros permiten más cuotas con pagos pequeños y un costo total mayor. Antes de decidir, fíjate si hacen evaluación crediticia básica, qué documentos exigen y si aceptan que el plan se pague con tu tarjeta de débito. Pregunta también las condiciones de entrega, porque en algunos casos el iPhone se retira el mismo día y en otros solo cuando se aprueba el financiamiento, para saber cuándo tendrás el equipo.
| Escenario de compra | Tipo de usuario ideal | Cuota inicial y número de cuotas | Uso de tarjeta de débito | Ventajas y precauciones |
|---|---|---|---|---|
| Tienda oficial de tecnología | Usuario que prioriza seguridad y soporte | Cuota inicial media, cuotas moderadas | Alta probabilidad de débito automático | Ventajas: proceso claro; Precaución: revisar cargos extra |
| Operador móvil con plan de datos | Usuario que quiere equipo y servicio juntos | Cuota inicial baja, muchas cuotas posibles | Acepta débito según plan contratado | Ventajas: cuotas más flexibles; Precaución: compromiso de permanencia |
| Comercio independiente autorizado | Usuario que busca más opciones cercanas | Cuota inicial variable, condiciones negociables | Uso de tarjeta de débito sujeto a la tienda | Ventajas: variedad de modelos; Precaución: validar evaluación crediticia |
| Financiera asociada a tienda | Usuario con ingresos estables y sin tarjeta de crédito | Cuota inicial ajustada a perfil crediticio | Débito en cuenta habitual | Ventajas: respuesta rápida; Precaución: comparar costo total financiado |
Para saber si calificas para comprar un iPhone en cuotas sin tarjeta, lo primero es revisar qué exige la tienda o financiera: normalmente piden DNI vigente, comprobante de ingresos recientes y a veces un recibo de servicio donde figure tu dirección. La evaluación crediticia para comprar un iPhone se basa en confirmar que puedes asumir la cuota mensual y que no tienes deudas muy atrasadas en el sistema financiero. Antes de ir al punto de venta, verifica que tu documento no esté vencido y que tengas a la mano pruebas de ingresos estables, porque sin esos requisitos es difícil acceder a un plan de financiamiento solo con tu DNI.
Al buscar un iPhone en cuotas sin tarjeta, lo primero es entender la cuota inicial, el pago que asegura el equipo. Algunas tiendas aceptan un enganche bajo y otras exigen un porcentaje mayor según el modelo y la evaluación crediticia. Esa entrada reduce el monto financiado y el valor de cada cuota mensual. Aportar más al inicio suele significar menos intereses, pero exige más efectivo al firmar. Es clave pedir el detalle del financiamiento y confirmar si la cuota inicial incluye seguros, accesorios obligatorios o gastos administrativos que inflan el costo real del iPhone.
El número de cuotas para comprar un iPhone depende del programa de financiamiento y de la verificación de identidad, incluso cuando se adquiere solo con un DNI vigente. Hay planes cortos de pocos meses y otros más largos que alivian el pago mensual pero aumentan el costo total. Además del plazo, conviene preguntar cuándo entregan el iPhone: algunas tiendas lo dan al firmar y otras después de validar datos o aprobar la evaluación crediticia. Tener claro las fechas de entrega y de pago ayuda a evitar moras y recargos cuando la cuota no se paga a tiempo.
Para comparar el costo total de un iPhone financiado frente al pago al contado, se deben sumar todas las cuotas, la cuota inicial, comisiones, seguros y gastos extra del crédito. Esa cifra se contrasta con el precio base del mismo modelo pagado en un solo desembolso para ver cuánto se abona por la posibilidad de fraccionar. En algunos esquemas el interés es fijo y en otros cambia según el plazo o el perfil del cliente, por lo que conviene pedir una simulación con distintas cantidades de cuotas y revisar el detalle antes de aceptar. Esta comparación ayuda a decidir si la oferta de iPhone en cuotas que tienes cerca realmente se ajusta a tu presupuesto y a tu capacidad de pago.
Para comparar el costo total de un iPhone financiado en cuotas sin tarjeta, suma todas las mensualidades y la cuota inicial, incluidos seguros, comisiones y envío. Ten claro cuántas cuotas tendrás y la tasa de interés efectiva, porque un plazo más largo suele aumentar el monto final aunque la cuota sea baja. Si financias el iPhone con tarjeta de débito o débito en cuenta, revisa si cobran recargos por cada pago o por mantenimiento. Solo después de calcular el total de cada oferta puedes ver qué plan se ajusta mejor a tu presupuesto mensual y a tu capacidad real de pago.
Si quieres un iPhone en cuotas sin tarjeta usando solo tu DNI, debes decidir entre uno nuevo y uno reacondicionado. El iPhone nuevo cuesta más, pero suele ofrecer garantía oficial más larga, menor riesgo de fallas y un proceso de entrega y financiación más claro. El reacondicionado es usado y revisado, con piezas reemplazadas, y normalmente permite una cuota inicial más baja y un costo total financiado menor. Para no seguir pagando por un equipo con problemas, es clave pedir el detalle del estado del teléfono, la salud de la batería y las condiciones de garantía y reparación, sobre si lo compras en una tienda cercana que no conoces bien.
Al comparar iPhone nuevo y reacondicionado en cuotas, es obligatorio verificar el IMEI antes de comprar, especialmente si el equipo es de segunda mano. Debes comprobar que el IMEI no esté reportado por robo, que no tenga bloqueos y que coincida con el número de la caja y del menú del dispositivo, porque un IMEI observado puede impedir el uso del teléfono aunque continúes pagando mes a mes. Pregunta cómo se gestiona la garantía del iPhone reacondicionado, si se atiende en servicio técnico autorizado y si la cobertura se mantiene mientras sigues abonando las cuotas. En general, el nuevo ofrece más seguridad en soporte y garantía, y el reacondicionado resulta más accesible pero requiere revisar mejor el equipo, el IMEI y las condiciones reales de garantía antes de firmar el acuerdo.
¿Qué significa comprar un iPhone en cuotas solo con DNI vigente y sin tarjeta de crédito?
Firmas un crédito de consumo: presentas DNI, datos de ingresos y antecedentes de pago. Si aprueban la evaluación, te entregan el iPhone con cuota inicial o sin adelanto y cuotas mensuales con intereses.
¿Dónde puedo conseguir un iPhone en cuotas cerca de mí usando tarjeta de débito?
Consulta tiendas oficiales, distribuidores y operadores móviles de tu zona. Muchos permiten débito automático o pago mensual con tarjeta de débito, siempre tras aprobar una revisión básica de tu situación crediticia.
¿Cómo saber si califico para financiar un iPhone y cuántas cuotas me pueden ofrecer?
Necesitas DNI vigente, comprobante de ingresos y buen historial de pagos. Con esos datos la tienda decide si apruebas y el plazo, que suele ir entre 12 y 24 cuotas, ajustando el monto mensual al perfil del cliente.
¿Cómo comparar el costo total de un iPhone financiado frente a pagarlo al contado?
Suma cuota inicial, todas las cuotas, seguros y comisiones. Compáralo con el precio de contado; si la diferencia por intereses es alta para tu presupuesto, considera reducir plazo, elegir otro modelo o pagar más al inicio.
¿Qué debo revisar al elegir entre iPhone nuevo y reacondicionado en cuotas, incluyendo IMEI y garantía?
Verifica el IMEI en sitios oficiales, revisa estado general y salud de la batería y pide condiciones claras de garantía. El nuevo suele tener mejor cobertura; el reacondicionado puede ser más barato pero requiere revisión cuidadosa.