
x
Si estás valorando un implante dental pero te preocupa pagar todo de una vez, las cuotas sin interés permiten repartir el costo del tratamiento. Aquí se explican qué incluyen estos planes, cómo se estructuran los pagos y qué revisar al comparar opciones de financiación y clínicas cercanas.
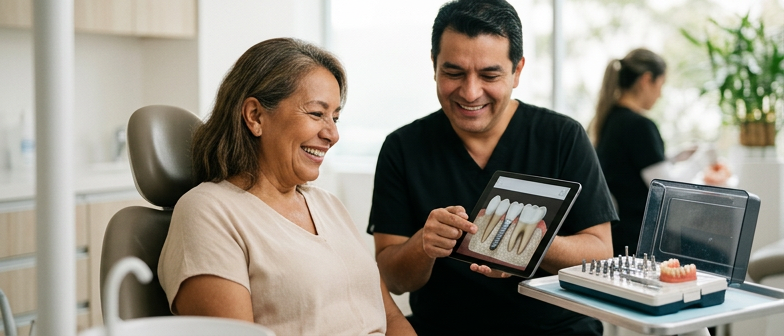
Un implante dental es una pieza de material biocompatible, habitualmente titanio, que se coloca en el hueso maxilar para sustituir la raíz de un diente ausente. Sobre ese tornillo se fija una corona con forma y color similares al diente natural, lo que ayuda a recuperar la función masticatoria y la estética. El tratamiento suele incluir diagnóstico con estudios de imagen, cirugía para colocar el implante, un periodo de integración al hueso y, al final, la colocación de la corona o prótesis. El tiempo total varía según el estado del hueso, la necesidad de injertos y la cantidad de dientes a rehabilitar, por lo que la duración debe comentarse con el profesional.
Los implantes dentales pagados en cuotas sin interés se basan en dividir el costo del tratamiento en varios plazos fijos sin recargos financieros sobre el valor acordado. Para acceder a estos planes, las clínicas o entidades colaboradoras suelen solicitar identificación, datos de ingresos y una revisión de la capacidad de pago, y cada solicitud se estudia antes de aprobarla. Financiar un implante implica firmar un acuerdo donde se especifican número de cuotas, importe de cada una, prestaciones incluidas y calendario de atención, ajustado a las fases clínicas. Es recomendable revisar con detalle las condiciones, preguntar por gastos que no estén cubiertos y tener presente que el tiempo médico del procedimiento y el plazo de pago pueden no coincidir exactamente.
Cuando una persona pregunta cuánto cuesta un implante financiado, conviene recordar que el precio no se limita al tornillo de titanio. En el valor total influyen la valoración inicial, las pruebas de imagen, la cirugía de colocación, la corona que hará de diente visible y las revisiones posteriores. Cada clínica agrupa estos elementos de forma distinta, por lo que dos presupuestos solo se pueden comparar si se revisa con detalle qué incluye cada uno. Es útil solicitar que el plan de pagos explique si contempla exámenes previos, materiales de la prótesis, controles de seguimiento y posibles ajustes, junto con las condiciones básicas de la financiación sin interés.
Además del precio principal pueden existir costos adicionales del implante dental que deben aclararse antes de aceptar un esquema de cuotas. Entre ellos se encuentran procedimientos complementarios como injertos óseos, elevación de seno, manejo de encías o extracción de piezas dañadas, que a veces se cobran por separado. También pueden añadirse cargos administrativos relacionados con la gestión financiera, estudios de crédito o recargos por retraso en los pagos. Para evitar imprevistos se recomienda pedir un presupuesto desglosado y preguntar qué sesiones están incluidas en la financiación y cuáles deben abonarse aparte, así como revisar con calma los contratos y la normativa de protección de pacientes.
En cuanto a los plazos, el tratamiento con implantes suele extenderse varios meses porque el hueso necesita tiempo para integrar el tornillo antes de colocar la corona definitiva, y esto condiciona la organización de las cuotas. Algunas clínicas permiten comenzar a pagar desde la valoración o desde la cirugía, mientras que otras fijan que la primera cuota se abone cuando se firma el acuerdo con la entidad financiera. El calendario de pagos no siempre coincide con las fechas de cada procedimiento, por lo que resulta importante confirmar desde cuándo se paga, cuánto tiempo durará el plan y si existe margen para ajustar el plazo en caso de cambios en el tratamiento.
| Esquema de financiación | Duración y organización de cuotas | Costos habituales incluidos | Flexibilidad ante cambios |
|---|---|---|---|
| Cuotas desde la valoración | Plazo medio, inicia antes de la cirugía | Valoración, imágenes básicas, parte de la cirugía | Alta para reprogramar pagos iniciales |
| Cuotas desde la cirugía | Plazo ligado a fases clínicas | Cirugía principal, controles inmediatos | Media, ajustes según evolución del tratamiento |
| Cuotas desde el acuerdo con financiera | Plazo fijo, calendario independiente del tratamiento | Servicios clínicos pactados y gestión administrativa | Media, requiere renegociar con la entidad |
| Implantes sin cuota inicial | Plazos más largos para distribuir el pago | Paquete clínico básico, posibles exclusiones | Variable, conviene revisar condiciones especiales |
| Plan con costos adicionales separados | Plazo estable pero con cargos puntuales | Implante estándar; injertos y extras aparte | Baja, menos margen para integrar nuevos procedimientos |
En el costo de un implante dental suele contemplarse la valoración inicial, algunas radiografías o tomografía básica, la cirugía para colocar el tornillo y los controles inmediatos. Según la política de cada clínica, la corona o prótesis puede estar incluida en el precio total o presupuestarse de forma separada, para diferenciar la fase quirúrgica de la fase de rehabilitación.
También pueden existir gastos adicionales que no siempre se financian, como estudios de imagen más complejos, injertos óseos, medicación, ajustes posteriores de la prótesis o reposiciones por desgaste. En los planes en cuotas, el contrato debería especificar qué parte del tratamiento se incluye y bajo qué condiciones se cobran procedimientos extra, por lo que es útil pedir un presupuesto desglosado y confirmar por escrito qué cubre la financiación.
Para financiar implantes dentales, las clínicas o entidades asociadas suelen revisar primero la situación económica básica de la persona. Habitualmente piden documento de identidad, comprobantes de ingresos y, según sus políticas, pueden revisar el historial crediticio o solicitar un codeudor cuando consideran que el riesgo de impago es alto. Estas condiciones varían entre instituciones, por lo que conviene preguntar qué criterios usan, qué montos están dispuestas a financiar y qué requisitos clínicos se exigen, como el estado general de la boca, la necesidad del implante y la viabilidad del plan de tratamiento propuesto.
En las condiciones de pago, algunos convenios permiten iniciar el tratamiento sin pago inicial y otros requieren un abono para estudios diagnósticos o materiales. La primera cuota suele pagarse tras firmar el contrato de financiación, aunque el momento exacto cambia si se gestiona directamente con la clínica o con una entidad financiera. Es importante revisar con detalle qué cubre el financiamiento, si incluye solo el implante o también exámenes, cirugía y controles posteriores, además de los plazos, tasas de interés, posibles cargos por mora y criterios para renegociar la deuda, de modo que la persona pueda valorar si se ajusta a su presupuesto.
En los planes de implantes dentales a cuotas sin interés, la primera cuota suele cobrarse al confirmar el plan, al iniciar la cirugía o al completar la colocación del implante, según lo acordado con la clínica. Algunas instituciones piden un pago inicial para reservar el procedimiento, mientras que otras permiten comenzar a abonar cuando se realiza la primera fase del tratamiento. Es recomendable que estas condiciones queden por escrito en el contrato o plan financiero, indicando desde qué fecha se factura, cómo se manejan cambios en el cronograma y de qué forma se registran los pagos en la historia clínica y en la facturación.
El primer paso para elegir una clínica donde financiar implantes dentales es confirmar que cuente con registro sanitario, habilitación vigente y profesionales con formación específica en implantología. También conviene revisar su experiencia en planificación digital, protocolos de bioseguridad y acceso a la clínica, ya que la cirugía, los controles y las revisiones implican varias visitas. Seleccionar un centro cercano al domicilio o al lugar de trabajo puede facilitar el cumplimiento de las citas y reducir tiempos de desplazamiento.
Antes de firmar la financiación es recomendable agendar una valoración centrada en implantes. En esta consulta se revisa la historia clínica, se solicitan radiografías o tomografías y se confirma si la persona es candidata al tratamiento. Es un momento útil para preguntar cuánto puede durar el plan, qué fases quirúrgicas y de rehabilitación se prevén y qué riesgos o contraindicaciones se deben tener en cuenta. Cuando la clínica explica alternativas y ajusta el tratamiento a cada caso, el enfoque suele ser más prudente.
Al comparar opciones de financiación es útil pedir un presupuesto desglosado, diferenciando el costo del implante, la corona, los exámenes y otros procedimientos complementarios. El contrato debe indicar con claridad número de cuotas, intereses si los hubiera, comisiones y condiciones en caso de retraso en los pagos. También es importante saber si la financiación se gestiona directamente con la clínica o a través de una entidad externa y comprobar que lo pactado coincida con lo explicado durante la valoración para tomar una decisión informada entre las clínicas disponibles.
¿Qué significa pagar un implante dental en cuotas sin interés?
Que el precio pactado se divide en varios pagos sin recargos financieros. Deben quedar por escrito el costo total, número de cuotas y qué prestaciones incluye el acuerdo.
¿Cómo agendar una valoración para saber si puedo financiar un implante?
Se suele pedir cita en una clínica de implantología. Allí revisan la historia clínica, exploran la boca, indican radiografías y, con esos datos, preparan un plan y un presupuesto.
¿En qué se diferencia el costo del implante de su financiación?
El costo se refiere al tratamiento clínico, que puede hacerse por etapas. La financiación describe cómo se paga: plazos, número de cuotas, posibles cargos de gestión y si la corona y controles están incluidos.
¿Cuándo se paga normalmente la primera cuota?
Depende del contrato: puede fijarse al firmar el plan, al realizar la cirugía o al colocar la prótesis. La fecha de inicio de pagos debe aparecer en las condiciones financieras.
¿Qué revisar al comparar planes de pago para implantes?
Conviene analizar si el presupuesto incluye estudios previos, tipo de implante y corona, revisiones, posibles injertos y las normas en caso de retrasos de pago o cambios en el tratamiento.