
x
Si quieres importar un vehículo eléctrico y te preocupa el VIN, los documentos o los impuestos, aquí se explica cómo apoyarte en un agente aduanal para calcular el costo total, evitar errores de pedimento y reducir riesgos de retención en la aduana.
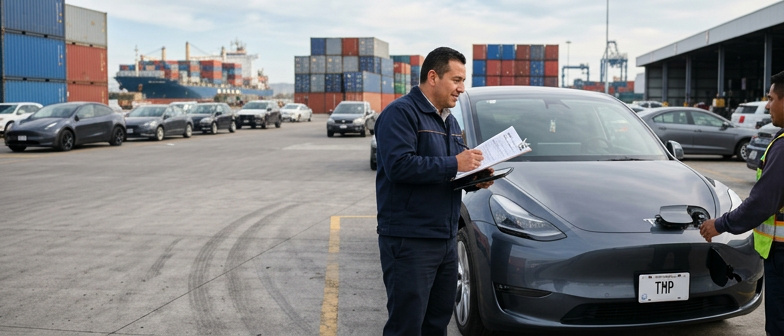
Cuando una persona física o una pequeña empresa desea importar un vehículo eléctrico, el agente aduanal se convierte en el enlace técnico y legal con la autoridad. Su función principal es clasificar correctamente el vehículo en la fracción arancelaria, revisar el valor declarado y elaborar el pedimento con los datos del importador, del vehículo y de la operación comercial. También verifica el número de serie o VIN para confirmar que coincida con el modelo y año declarados, y contrasta la documentación con las características reales del auto. Este trabajo reduce errores que pueden derivar en revisiones o sanciones y ayuda, especialmente en una primera importación, a comprender contribuciones, regulaciones no arancelarias y permisos que se deben gestionar.
Un agente aduanal con experiencia en vehículos eléctricos revisa además requisitos específicos, como límites para autos usados, avisos del sector automotriz y obligaciones vinculadas al padrón de importadores o al padrón sectorial. Al buscar un despacho cercano a tu ubicación conviene confirmar que la patente de la agencia esté vigente y que cuente con trayectoria en operaciones automotrices, ya que esto influye en la rapidez del despacho, en una mejor determinación de los impuestos y en la prevención de problemas posteriores, como la necesidad de corregir el pedimento o aclarar diferencias con la autoridad. Una gestión ordenada desde el inicio permite estimar con mayor precisión el costo total de la importación y facilita que el vehículo pueda circular con la documentación en regla.
Para despachar un vehículo eléctrico es fundamental identificar correctamente la unidad. El número de identificación vehicular debe coincidir con factura, título, certificado de origen y placas, porque diferencias pueden detener el trámite o provocar revisiones. La clasificación arancelaria, la descripción comercial y las especificaciones técnicas deben dejar claro que el vehículo es impulsado total o principalmente por energía eléctrica, con referencia a la batería de alto voltaje y al sistema de propulsión. Verificar de antemano el número de serie y las características técnicas ayuda al agente aduanal a elaborar el pedimento con datos correctos y disminuye el riesgo de rectificaciones, errores en la fracción arancelaria o retención del vehículo en la aduana.
La documentación básica comprende factura o contrato que acredite propiedad y valor, título o documento equivalente del país de origen, identificación del importador y evidencia de registros vigentes en el padrón de importadores y, cuando proceda, en el sector automotriz. También suelen requerirse pruebas de cumplimiento de regulaciones no arancelarias, como permisos para vehículos usados, certificados ambientales cuando se exigen y documentos sobre seguridad del sistema eléctrico. Si se pretende importar un vehículo eléctrico sin título original, la autoridad puede pedir información adicional del registro vehicular extranjero y otros soportes que permitan comprobar la propiedad y descartar antecedentes de robo o siniestro, aspectos que conviene revisar con el agente aduanal antes de iniciar el proceso.
Además de los documentos legales, se necesita información técnica que influye en el cálculo de impuestos y contribuciones. La capacidad de la batería, el tipo de motor eléctrico, el año modelo y el estado físico pueden incidir en beneficios fiscales, restricciones por antigüedad o verificaciones adicionales. Estos datos deben integrarse al pedimento junto con el número de serie, el valor aduanero y la fracción arancelaria correcta. Un error en la clasificación o en la descripción puede generar diferencias en impuestos, multas o ajustes posteriores, por lo que es importante que toda la información coincida y esté vigente. Una coordinación previa entre importador y agente aduanal ayuda a evitar suspensiones del padrón, retrasos y facilita la liberación del vehículo tras las revisiones.
Antes de importar un vehículo eléctrico se debe revisar que el número de identificación vehicular VIN sea legible y coincida exactamente con el grabado en la unidad, la factura, el registro del país de origen y el contrato de compraventa. Un solo carácter distinto puede generar sospechas sobre la procedencia, demoras en la aduana o rechazo del pedimento, por lo que es habitual consultar bases de datos oficiales y comentar cualquier duda con el agente aduanal antes de iniciar el trámite.
Si se pretende importar un auto eléctrico sin título original o con documentos de propiedad incompletos pueden solicitarse requisitos adicionales para demostrar la legítima posesión y aclarar el historial del vehículo. Cuando el título está extraviado, a nombre de otra persona o presenta irregularidades, la autoridad puede requerir información del país de origen o negar el despacho, por lo que suele gestionarse la reposición del título y reunir evidencia documental para evitar que el vehículo quede retenido en la aduana.
Al planear la importación de un vehículo eléctrico, el costo total se integra por impuestos federales, contribuciones al comercio exterior y gastos operativos del despacho aduanero. Intervienen el impuesto general de importación, el impuesto al valor agregado calculado sobre la base gravable aduanera y, en ciertos casos, cuotas compensatorias u otras contribuciones según la clasificación arancelaria. También pueden generarse derechos por servicios en aduana y pagos vinculados con permisos o regulaciones no arancelarias, que varían según la fracción arancelaria del automóvil y si es nuevo o usado. Todo se determina conforme a legislación fiscal y aduanera vigente, a partir del valor del vehículo, su origen y características técnicas.
Para estimar la carga fiscal de un auto eléctrico, el punto de partida es el valor en aduana, que considera precio de compra, transporte y seguros hasta la frontera, además de otros conceptos que integran la base gravable. Sobre esa base se aplica el arancel correspondiente y posteriormente el impuesto al valor agregado, según las tasas previstas en la normativa. En operaciones de empresas, la inscripción en el padrón de importadores y, cuando corresponde, en el padrón sectorial automotriz condiciona la posibilidad de importar y mantenerse en cumplimiento, lo que ayuda a evitar sanciones o suspensión de registros. Un cálculo preliminar requiere identificar la fracción arancelaria del vehículo eléctrico y revisar en fuentes oficiales si existen beneficios, tratamientos preferenciales o excepciones disponibles.
Además de los impuestos, el costo total de importar un vehículo eléctrico incluye honorarios del agente aduanal, servicios de maniobras y almacenaje, así como posibles gastos por revisiones técnicas y emisión de documentos. Los honorarios varían según la complejidad de la operación, el tipo de vehículo y el nivel de asesoría para permisos, regulaciones y preparación del pedimento. Los retrasos en el despacho pueden generar costos adicionales de almacenaje y ajustes en las contribuciones. Por ello, resulta útil elaborar un presupuesto que integre la carga tributaria estimada, los gastos operativos y escenarios de variación, utilizando información normativa actualizada y apoyo profesional especializado.
Cuando se importan de forma recurrente vehículos eléctricos, además del padrón general de importadores puede requerirse el padrón sectorial automotriz. La obligación depende del tipo de vehículo, su fracción arancelaria, el uso previsto y el régimen aduanero. Antes de solicitar el registro, es recomendable validar con el agente aduanal la clasificación arancelaria, los permisos de comercio exterior y si se trata de un proyecto permanente o de operaciones aisladas.
Las suspensiones del padrón suelen vincularse con incumplimientos fiscales, errores en los pedimentos o datos inexactos. Para reducir el riesgo, conviene mantener la situación fiscal al día, conservar la documentación soporte y revisar que facturas, número de serie, valor declarado y regulaciones coincidan. También es útil consultar periódicamente las reglas de comercio exterior y atender con prontitud cualquier requerimiento de la autoridad.
En la importación de vehículos eléctricos son comunes los errores en la fracción arancelaria, en la descripción técnica y en el registro del VIN. También se presentan fallas al declarar el valor en aduana, al calcular impuestos como el IVA o al vincular permisos y certificados exigidos por la regulación. Estas inconsistencias generan diferencias de contribuciones y dudas sobre el origen o las características reales del vehículo, por lo que la autoridad puede ordenar revisiones detalladas e incluso inmovilizar temporalmente la unidad en el recinto fiscal. Un agente aduanal con experiencia en este tipo de operaciones revisa previamente el pedimento y datos como VIN, país de procedencia y tipo de batería para disminuir observaciones.
Cuando el vehículo queda retenido por un pedimento incorrecto, la corrección suele hacerse mediante una rectificación, anexando documentación que respalde la nueva información, como facturas actualizadas, fichas técnicas o certificados de origen. La autoridad valora si el error es de forma o de fondo y, con base en ello, decide si acepta la modificación y recalcula las contribuciones aplicables. En ciertos casos se inician procedimientos por posibles infracciones, lo que puede alargar la liberación del vehículo. Por eso la persona importadora debe revisar cada dato junto con su agente aduanal, verificar que la patente del representante esté vigente y conservar todos los documentos que acrediten la importación legal y faciliten el despacho una vez aclaradas las observaciones.
¿Qué hace un agente aduanal en la primera importación de un vehículo eléctrico?
Determina la fracción arancelaria, revisa valor y documentos, valida el VIN y prepara el pedimento para cumplir requisitos y reducir riesgos de errores.
¿Qué documentos básicos se piden para despachar un auto eléctrico?
Factura o contrato, identificación del importador, título o registro de propiedad, certificado de origen cuando proceda y datos técnicos del vehículo con VIN legible.
¿Cómo se verifica el VIN antes de importar un vehículo eléctrico?
Se compara el VIN grabado con la factura y el documento de propiedad y se consulta en bases oficiales o especializadas para detectar reporte de robo o inconsistencias.
¿Qué factores influyen en los impuestos y costo total de importar un auto eléctrico?
Valor comercial, país de procedencia, fracción arancelaria, tipo de vehículo y si es nuevo o usado, para estimar contribuciones y posibles cuotas y derechos.
¿Cuándo se necesita estar inscrito en el padrón sectorial automotriz?
Cuando una empresa importa de forma recurrente vehículos de ciertas fracciones; debe revisarlo con el agente aduanal según el uso previsto y el régimen aduanero.