
x
Si estás pensando en comprar un coche de segunda mano en concesionario, aquí encontrarás cómo elegir un negocio fiable, qué revisar en el vehículo y la documentación, cómo comparar garantías y financiación —incluida la específica para autónomos— y calcular el coste real de las cuotas.
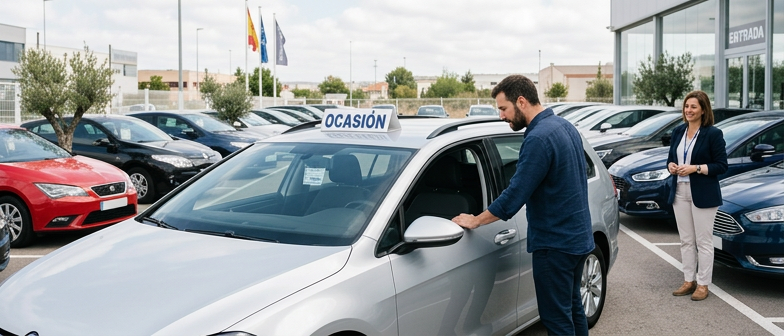
Al elegir concesionarios de coches de segunda mano, la prioridad es la confianza. Asegúrate de que sea una empresa establecida, con CIF, dirección física identificable y valoraciones en distintas plataformas. Un buen concesionario de ocasión con garantía debe especificar por escrito qué averías cubre, durante cuánto tiempo y con qué condiciones, evitando promesas generales sin límites claros. También es esencial que te entreguen toda la documentación de la compra en el concesionario, como factura desglosada, contrato de garantía comercial, hoja de pedido firmada y justificante del cambio de titularidad del vehículo.
Para encontrar concesionarios de segunda mano cerca de ti, combina buscadores online con visitas a los locales que más confianza te generen. Las fichas de los coches deberían incluir historial de mantenimiento, kilometraje verificable y detalle de las revisiones realizadas antes de la venta, señal de que el negocio prepara bien el vehículo usado. Antes de decidirte, compara varios centros y observa cómo responden a tus dudas sobre prueba en carretera, revisión previa con tu mecánico y posibles fallos. Elegir bien implica contrastar garantías, transparencia en la información y trato profesional para reducir riesgos futuros con tu coche de segunda mano.
| Tipo de concesionario | Nivel de especialización en coches usados | Transparencia documental | Calidad de garantías habituales | Perfil de comprador más adecuado |
|---|---|---|---|---|
| Concesionario de ocasión con garantía amplia | Alto | Alta, documentación detallada y verificable | Coberturas claras y condiciones específicas | Compradores que buscan máxima seguridad y respaldo |
| Concesionario pequeño de barrio | Medio, centrado en modelos concretos | Variable, depende del profesional | Garantías básicas y personalizadas | Compradores que valoran trato cercano y negociación directa |
| Gran red de concesionarios de segunda mano | Alto, oferta extensa y procesos estandarizados | Alta, protocolos internos y controles previos | Garantías homogéneas y comparables entre centros | Compradores que quieren comparar varias opciones en un mismo grupo |
| Concesionario especializado en coches reacondicionados | Muy alto, foco en revisión y puesta a punto | Alta, historial de mantenimiento más completo | Garantías orientadas a componentes revisados | Compradores que priorizan estado técnico y revisiones previas |
| Concesionario localizado solo por buscadores online | Difícil de evaluar sin visita previa | Incierta hasta revisar contratos y reseñas | Coberturas dispares, requiere comparación cuidadosa | Compradores dispuestos a investigar reseñas y pedir condiciones por escrito |
Antes de cerrar la compra en un concesionario de coches de segunda mano, revisa primero la documentación del vehículo y del propio contrato. Comprueba que el número de bastidor coincide con el permiso de circulación y la ficha técnica, que no existan cargas o embargos, y que el kilometraje reflejado en el contrato de compraventa es el que marca el cuadro. Es importante exigir que la documentación de compra en concesionario detalle claramente historial de mantenimiento conocido, posibles siniestros y la garantía comercial ofrecida, para que quede por escrito y puedas reclamar si algo no se ajusta a lo acordado.
Cuando un concesionario de coches de segunda mano anuncia vehículos reacondicionados, indica que el coche usado ha pasado por revisión, reparación y puesta a punto antes de ponerse a la venta. En un concesionario con coches reacondicionados se revisan elementos clave como motor, frenos, neumáticos, sistema eléctrico y carrocería, sustituyendo piezas desgastadas y actualizando consumibles. Este trabajo no convierte el vehículo en nuevo, pero mejora su estado frente a un usado vendido tal cual se recibe y suele traducirse en mayor fiabilidad percibida y acceso a condiciones de garantía más atractivas.
En un concesionario de ocasión con garantía, la cobertura ofrecida es casi tan importante como el propio vehículo. Al comparar garantías en coches de segunda mano conviene fijarse en la duración, el límite de kilómetros, los componentes cubiertos y las exclusiones habituales, como piezas de desgaste o daños por mal uso. Algunos establecimientos solo ofrecen la garantía legal mínima, mientras que otros añaden garantías comerciales ampliadas con más tiempo o servicios adicionales. Es esencial solicitar la póliza por escrito, leer las condiciones con calma y conservar toda la documentación de la compra y de las revisiones para poder reclamar si aparece una avería cubierta.
Para aprovechar bien la garantía, el comprador debe saber qué revisar antes de comprar un usado y cómo se relaciona ese estado del vehículo con la cobertura ofrecida por el concesionario. Es aconsejable pedir el historial de mantenimiento, comprobar si el reacondicionamiento está detallado por escrito y verificar que las reparaciones realizadas tienen su propia garantía. También conviene preguntar dónde se gestionan las averías, si hay que acudir siempre al mismo concesionario y qué plazos de respuesta ofrecen. Un consumidor que compara varios concesionarios con coches reacondicionados y analiza de forma crítica las garantías disponibles reduce riesgos y gana tranquilidad al elegir su coche de segunda mano.
Al elegir entre concesionarios de ocasión con garantía, revisa qué componentes están cubiertos y cuáles se excluyen. La garantía legal suele ser similar, pero la comercial cambia mucho: algunas solo cubren motor y caja de cambios y otras incluyen electrónica, aire acondicionado o seguridad. Pide siempre las condiciones por escrito, comprueba si las piezas de desgaste quedan fuera y si la cobertura se aplica en cualquier taller o únicamente en servicios del propio concesionario.
Para comparar garantías en coches de segunda mano fíjate en la duración, el límite de kilómetros y las obligaciones de mantenimiento. Una garantía más larga puede no ser mejor si tiene muchas franquicias o un tope bajo por reparación. Pregunta si la mano de obra está incluida, el plazo para comunicar averías y si ofrecen vehículo de sustitución. Un buen concesionario de ocasión con garantía explica con claridad cómo reclamar y entrega un documento sencillo con lo que está cubierto y lo que no.
Al financiar un coche de segunda mano en un concesionario pagas el precio del vehículo más intereses, comisiones y posibles servicios añadidos. Por eso conviene comparar la financiación de coches usados que ofrecen varios concesionarios antes de firmar. Cada establecimiento puede trabajar con distintos bancos, aplicar tipos de interés diferentes o exigir una entrada mínima, lo que modifica de forma notable el coste total del coche usado financiado. Pide siempre una oferta por escrito, con la cuota mensual detallada y el importe final al terminar el contrato, para comprobar si encaja con tu presupuesto.
Al analizar las cuotas para un coche de segunda mano, céntrate en la entrada, el plazo y el tipo de interés. Una mensualidad baja puede resultar atractiva, pero si alargas demasiado el tiempo de pago el coste global del coche se dispara. Para comparar bien la financiación de coches usados, calcula cuánto pagarás sumando todas las cuotas más las comisiones de apertura o cancelación. Revisa también si el concesionario permite amortizar antes de tiempo sin penalización, porque reducir años de financiación puede suponerte un ahorro importante en intereses.
El cálculo del coste total del coche usado financiado debe incluir productos asociados como seguros de protección de pagos o ampliaciones de garantía que algunos concesionarios añaden al crédito. Estos servicios pueden ser útiles, pero encarecen el precio final, así que valora si realmente los necesitas o si prefieres contratarlos por tu cuenta. Antes de cerrar la operación, solicita el documento informativo de la financiación, donde figuren el tipo de interés anual equivalente, el importe total adeudado y la forma en que se aplican las cuotas, datos que te permitirán comparar con otras entidades.
Para un autónomo, financiar un coche de segunda mano en un concesionario exige demostrar capacidad de pago y justificar el uso profesional del vehículo. Es clave comparar diferentes fórmulas de financiación de coches usados, fijarse en el tipo de interés, las comisiones y la duración del contrato, porque determinan el coste total y el impacto en la liquidez del negocio.
Los concesionarios de coches de segunda mano suelen exigir alta en el régimen de autónomos, últimas declaraciones de impuestos, justificantes de ingresos y, a veces, historial bancario. Antes de firmar, conviene analizar las cuotas ante posibles ingresos variables, negociar plazos asumibles y comprobar que la financiación del vehículo encaja con la previsión de facturación y gastos recurrentes.
¿Qué debo tener en cuenta al elegir un concesionario de coches de segunda mano?
Busca un negocio con CIF y dirección clara, buenas reseñas online y que entregue factura, contrato de garantía comercial, hoja de pedido y justificante del cambio de titularidad por escrito.
¿Qué revisar antes de comprar un coche usado en un concesionario?
Comprueba número de bastidor, kilometraje real, historial de mantenimiento y siniestros, y que figure en el contrato de compraventa y en la documentación del vehículo.
¿Qué diferencia hay entre un coche reacondicionado y uno usado sin preparar?
El reacondicionado ha pasado por revisión, reparación y sustitución de piezas desgastadas, lo que suele mejorar fiabilidad y permite ofrecer garantías comerciales más amplias.
¿Cómo comparar la financiación de un coche de segunda mano en concesionarios?
Pide ofertas por escrito con tipo de interés, comisiones, entrada, cuotas y coste total financiado; compáralas entre varios concesionarios y revisa si te obligan a contratar productos extra.
¿Qué documentación se suele exigir para financiar un coche usado siendo autónomo?
Normalmente necesitarás DNI, justificante de alta como autónomo, declaraciones de ingresos recientes y número de cuenta; a veces también piden contratos o facturas que acrediten tu actividad.