
x
Si quieres estrenar coche sin pagar enganche y cubrirlo en mensualidades, este resumen explica cómo funciona un carro pagado en abonos, qué requisitos piden a jóvenes, qué tipos de financiamiento existen y qué costos y riesgos debes evaluar antes de firmar.
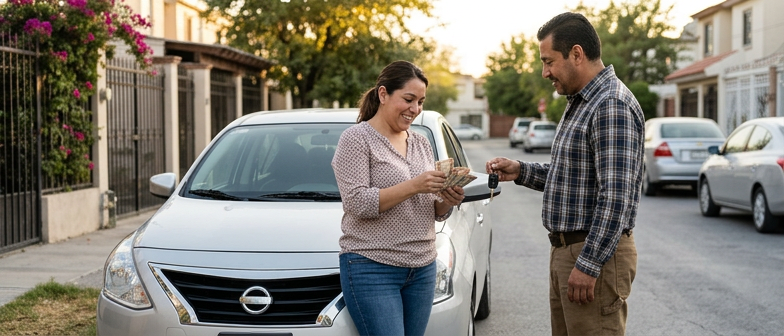
Un carro pagado en abonos es un auto cuyo costo se divide en pagos periódicos en lugar de liquidarse de contado. Se firma un contrato donde se fijan mensualidades y un plazo, similar a los autos a plazos para jóvenes en Mexico. A diferencia de muchos créditos bancarios, la agencia o la financiera suele mantener la propiedad legal del vehículo hasta que terminas de cubrir s los pagos, aunque tú lo uses y te encargues del seguro y el mantenimiento.
Estos esquemas atraen sobre a quienes buscan su primer auto y no tienen ahorros para un enganche alto. Algunas alternativas modernas combinan el carro en abonos con planes sin cuota inicial, cambiando el anticipo por mensualidades más altas o por un contrato tipo arrendamiento. Para personas jóvenes esto permite acceder antes a un vehículo, siempre que paguen puntualmente y acepten condiciones como límites de uso o requisitos de historial crediticio. Por eso es importante entender qué ocurre si dejas de pagar y en qué momento el coche pasa legalmente a tu nombre.
Cuando se habla de autos sin cuota inicial para jóvenes, en realidad se trata de esquemas donde la agencia o la financiera permite estrenar coche sin enganche tradicional y a cambio se firma un contrato de pagos a plazos. Para quienes buscan autos para jóvenes, estos planes suelen ofrecer mensualidades fijas, plazos definidos y, al final, la opción de quedarse con el vehículo, renovarlo o devolverlo. La cuota inicial se integra en las mensualidades, por lo que el costo total suele ser más alto que en una compra de contado, aunque facilita acceder a un auto con ahorros limitados.
Los autos a plazos para jóvenes en México se ofrecen principalmente mediante crédito automotriz o arrendamiento, y en ambos casos se pide comprobar ingresos, domicilio y, a veces, un historial crediticio básico. Cuando el solicitante no tiene experiencia en créditos, muchas instituciones exigen un obligado solidario, generalmente un familiar con mejor perfil. También pueden requerir empleo formal, un ingreso mínimo mensual y que el joven no tenga atrasos registrados en el buró de crédito.
Para aprovechar estas opciones de autos sin enganche y entrega rápida, conviene comparar no solo el monto de las mensualidades, sino también la tasa de interés, comisiones y seguros obligatorios. Algunos planes pensados para jóvenes incluyen servicios como mantenimiento o asistencia vial, lo que eleva el pago mensual pero reduce gastos inesperados. Antes de firmar, es importante revisar el contrato completo, calcular cuánto se pagará en total y asegurarse de que las mensualidades no rebasen una parte razonable del ingreso para evitar que el coche se vuelva una carga financiera.
| Esquema sin enganche | Flexibilidad para jóvenes | Requisitos habituales | Riesgo financiero |
|---|---|---|---|
| Crédito automotriz clásico | Media | Ingresos comprobables y posible aval | Medio |
| Arrendamiento o leasing | Alta al final del plazo | Contrato de uso y seguro obligatorio | Medio a alto |
| Plan interno de agencia | Media a alta | Historial básico y obligado solidario | Alto si no se comparan costos |
| Plan con servicios incluidos | Alta en mantenimiento | Aceptación de paquete de seguros y servicios | Medio por pago mensual elevado |
Para acceder a opciones de autos sin cuota inicial y mensualidades dirigidas a jóvenes, suele pedirse ser mayor de edad, contar con identificación oficial vigente y comprobante de domicilio reciente. También se exige comprobar ingresos mínimos mediante recibos de nómina, estados de cuenta o constancias de beca o apoyo económico, y firmar un contrato donde quede claro el monto y la frecuencia de cada pago.
Otro requisito frecuente es tener un historial crediticio básico en buen estado o, si no existe, presentar un obligado solidario con mejor perfil financiero, como madre, padre o tutor. Algunas financieras piden referencias personales, comprobante de estudios o constancia de trabajo, autorizan la consulta en buró de crédito y, en ciertos casos, condicionan el plan sin enganche a contratar seguros y garantías adicionales.
Cuando se habla de un carro pagado en abonos, las opciones de autos y mensualidades para jóvenes se concentran en el crédito automotriz tradicional, el arrendamiento o leasing y los planes internos de las agencias. En el crédito clásico, un banco o financiera presta el dinero para comprar el coche y el joven lo paga en plazos fijos, casi siempre con enganche y comprobantes de ingresos. Para quienes apenas construyen historial, algunas instituciones ofrecen esquemas especiales con plazos más largos o pagos crecientes, a cambio de una tasa de interés más alta o de presentar un aval.
El arrendamiento automotriz es otra forma de acceder a autos a plazos para jóvenes en México. En el leasing, el vehículo sigue siendo de la arrendadora y el usuario paga una renta mensual por usarlo; al terminar el contrato puede devolverlo, cambiarlo por uno más nuevo o ejercer una opción de compra. En muchos casos se pide menos enganche o incluso se ofrecen autos sin cuota inicial, aunque se imponen límites de kilometraje, uso responsable y entrega en buen estado, algo importante para quienes recorren distancias largas o usan el auto para trabajar.
También existen planes tipo suscripción y esquemas internos de agencias que se promocionan como autos sin cuota inicial y mensualidades flexibles para jóvenes. En la suscripción, la tarifa mensual suele incluir seguro, mantenimiento y la posibilidad de cambiar de modelo al cabo de un tiempo, lo que da previsibilidad al presupuesto. Los planes propios de las agencias, por su parte, suelen ser más accesibles en requisitos, pero el costo total del coche puede ser mayor. Antes de elegir, conviene comparar el plazo, la suma de todas las mensualidades, las penalizaciones por atrasos y las condiciones para liquidar la deuda anticipadamente.
Antes de firmar, revisa tus ingresos, qué tan estable es tu trabajo y cuánto puedes pagar sin atrasarte. Las opciones de autos y mensualidades para jóvenes suelen pedir pagos fijos, así que resta renta, comida, transporte y ocio; lo que quede de forma constante es lo que realmente puedes comprometer en un carro pagado en abonos. Si tu empleo es variable, prefiere planes flexibles o que permitan adelantar pagos sin penalización.
Piensa también cómo usarás el auto y qué nivel de riesgo aceptas. Muchos esquemas de autos para jóvenes incluyen mantenimiento o seguro, con mensualidades más altas pero menos sorpresas; otros son más baratos, pero tú cubres . Si solo quieres el auto unos años, busca planes con opción de cambio al final; si quieres conservarlo, prioriza plazos claros y un costo total bajo.
Un carro pagado en abonos puede facilitar estrenar auto, pero los planes de autos a plazos para jóvenes en México suelen esconder costos que se pasan por alto. Una mensualidad aparentemente baja se encarece al sumar comisión de apertura, seguros obligatorios, cargos por gestión y penalizaciones por atraso. Si no revisas la tasa de interés anual, el plazo y el monto total, puedes terminar sobreendeudado y destinando gran parte de tu ingreso solo al crédito. También es clave entender si el vehículo estará a tu nombre desde el inicio o hasta liquidarlo, porque eso afecta si luego quieres venderlo o usarlo como garantía.
Para reducir riesgos, antes de firmar un financiamiento para jóvenes, compara varias propuestas de crédito, con plazos distintos, y calcula cuánto pagarás en total en cada una. Lee con calma el contrato, pide que te expliquen las letras pequeñas y solicita por escrito las condiciones de la tasa, del seguro y de las comisiones; si la información es confusa, busca otra opción. Lleva un presupuesto detallado, procura que la mensualidad sea un porcentaje manejable de tu salario y arma un pequeño fondo de emergencia, para no atrasarte en los abonos si pierdes tu empleo o enfrentas un imprevisto.
¿Qué significa exactamente tener un carro pagado en abonos?
Significa que el precio del auto se divide en pagos periódicos acordados en un contrato, con plazo, tasa de interés y condiciones claras, en lugar de pagar de contado.
¿Cómo funcionan los autos sin cuota inicial y entrega para jóvenes?
La agencia te entrega el auto sin enganche tradicional y la cuota inicial se reparte en las mensualidades, lo que facilita estrenar coche pero aumenta el costo total del financiamiento.
¿Qué requisitos suelen pedir para acceder a autos sin enganche y con mensualidades?
Normalmente exigen ser mayor de edad, identificación oficial, comprobante de domicilio reciente, pruebas de ingresos como nómina o estados de cuenta y la firma de un contrato de crédito.
¿Qué opciones de financiamiento existen para autos a plazos para jóvenes en México?
Hay crédito automotriz bancario, leasing o arrendamiento y planes internos de agencias; algunos ofrecen plazos más largos o pagos crecientes a cambio de tasas más altas o un aval.
¿Qué riesgos debo considerar antes de firmar un plan de abonos para un auto?
Debes revisar comisiones, seguros obligatorios, penalizaciones por atraso, la tasa anual y el monto total a pagar, además de confirmar cuándo el auto pasa legalmente a tu nombre.