
x
Wer im Ausland bezahlt oder Geld abhebt, möchte unnötige Fremdwährungsgebühren und teure dynamische Währungsumrechnung vermeiden. Der Text zeigt, wie Sie dafür die passende Kreditkarte ohne Fremdwährungsgebühr rechtzeitig beantragen, auf Jahresgebühr, Bonitätsprüfung, Schufa und Zinskosten achten und die Karte sicher aktivieren.
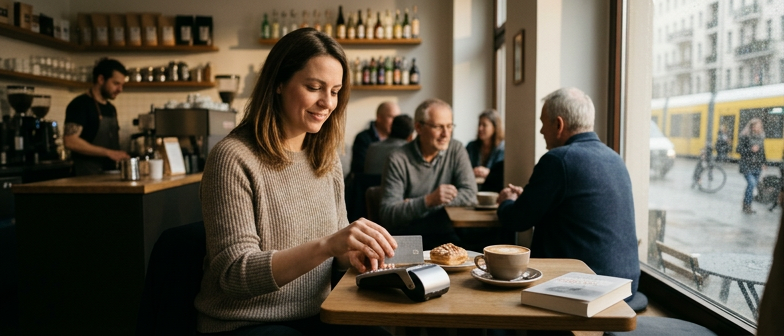
Sobald Sie mit Ihrer Karte in einer anderen Währung als dem Euro zahlen oder Bargeld abheben, kommt in vielen Fällen eine Fremdwährungsgebühr dazu. Banken und Kartendienstleister berechnen dafür einen prozentualen Zuschlag auf den Betrag, weil die Umsätze erst in Euro umgerechnet werden müssen. Gerade bei längeren Reisen oder häufigen Online‑Einkäufen in Fremdwährung summieren sich diese Kosten schnell zu einem spürbaren Posten. Eine Kreditkarte ohne Fremdwährungsgebühr reduziert genau diese Aufschläge und macht Kartenzahlungen im Ausland deutlich günstiger, weil Sie den echten Wechselkurs nutzen, ohne zusätzliche prozentuale Gebühren zu zahlen.
Teuer wird es vor allem dann, wenn zur normalen Fremdwährungsgebühr noch eine dynamische Währungsumrechnung hinzukommt. Viele Händler und Geldautomaten im Ausland bieten an, den Betrag direkt in Euro zu belasten, statt in der Landeswährung – das klingt bequem, ist aber meist deutlich teurer, weil ein schlechter Kurs verwendet und zusätzlich Gebühren einkalkuliert werden. Wer solche Angebote konsequent ablehnt und immer in der jeweiligen Landeswährung zahlt, kann diese versteckten Kosten vermeiden. In Kombination mit einer Karte, die keine Aufschläge für Zahlungen in anderen Währungen verlangt, lassen sich Fremdwährungsgebühren im Ausland effektiv umgehen, sodass Reisen und Einkäufe außerhalb des Euroraums finanziell besser planbar bleiben.
Im Ausland stellt sich oft die Frage, ob eine Debitkarte oder eine klassische Kreditkarte sinnvoller ist. Bei der Debitkarte werden Beträge direkt vom Girokonto abgebucht, was die Ausgabenkontrolle erleichtert, allerdings sind Fremdwährungsentgelte häufig höher und es kommt öfter zu Einschränkungen bei Kautionen, etwa im Hotel oder beim Mietwagen. Eine Kreditkarte ohne Fremdwährungsgebühr ist für Reisen meist komfortabler, weil Zahlungen in anderen Währungen ohne zusätzliche Umrechnungsaufschläge möglich sind und sie bei Reservierungen besser akzeptiert wird. Wer Gebühren für den Karteneinsatz im Ausland vermeiden möchte, sollte vor der Reise prüfen, ob seine Karte Auslandseinsatzentgelte vorsieht und welche Bedingungen für bargeldlose Zahlungen und Abhebungen gelten.
Wie günstig die Nutzung ist, hängt von Ihrem Zahlungsverhalten ab: Wer überwiegend am Terminal bezahlt und selten Bargeld abhebt, fährt mit einer Kreditkarte ohne Fremdwährungsgebühr oft besser, während Viel-Abheber die Konditionen ihrer Debitkarte und möglicher Reise-Kreditkarten vergleichen sollten. Wichtig ist, bei Zahlungen in Fremdwährung konsequent die Abrechnung in der lokalen Währung zu wählen, um teure dynamische Währungsumrechnung zu vermeiden. Für längere Auslandsaufenthalte lohnt sich ein Blick auf Kartenangebote, bei denen Auslandseinsatz und Bargeldabhebungen in anderen Währungen möglichst gebührenfrei sind. Unabhängig von der Kartenart sollten Sie vor der Reise klären, welche Karte im Zielland gut akzeptiert wird und ob Sicherheitsfunktionen wie Geoblocking oder Limits den Einsatz im Ausland einschränken, damit niedrige oder entfallende Fremdwährungsgebühren tatsächlich wirksam werden.
| Kartenart | Kosten bei Fremdwährung | Akzeptanz im Ausland | Risiko und Kontrolle | Empfohlener Reisetyp |
|---|---|---|---|---|
| Debitkarte | oft höhere Fremdwährungsgebühr | mittel bei Hotels und Mietwagen | hohe Ausgabenkontrolle, Konto direkt belastet | Kurztrip mit begrenztem Budget |
| Kreditkarte ohne Fremdwährungsgebühr | keine Fremdwährungsgebühr, lokale Währung wählen | hoch bei Reservierungen und Onlinezahlungen | Kreditrahmen, sorgfältige Nutzung nötig | Rundreise mit vielen Kartenzahlungen |
| Kombination Debit- und Kreditkarte | Debit für Abhebungen, Kreditkarte ohne Fremdwährungsgebühr für Zahlungen | breite Abdeckung bei unterschiedlichen Akzeptanzprofilen | mehr Flexibilität, aber Überblick erforderlich | Längerer Auslandsaufenthalt |
| Debitkarte mit günstigen Abhebekonditionen | geeignet für häufige Bargeldabhebungen | teilweise eingeschränkt an Terminals | Bargeldfokus, Tageslimits beachten | Reise mit hohem Bargeldanteil |
| Kreditkarte ohne Fremdwährungsgebühr mit Zusatzfunktionen | gebührenarme Zahlungen und teils günstige Abhebungen | sehr gut in touristischen Regionen | Geoblocking und Limits zur Risikoreduzierung | Individualreisen mit wechselnden Ländern |
Im Ausland wird an Kassen und Geldautomaten oft angeboten, Beträge sofort in Euro abzurechnen, obwohl der Händler eigentlich in der lokalen Währung arbeitet. Bei dieser dynamischen Währungsumrechnung bestimmt nicht die Bank Ihrer Kredit- oder Debitkarte den Kurs, sondern der Händler oder der Automatenbetreiber. Deren Wechselkurse sind häufig schlechter und mit Aufschlägen versehen, sodass Sie selbst mit einer Karte ohne Fremdwährungsgebühr letztlich mehr für Ihre Zahlung oder Abhebung im Ausland ausgeben.
Um solche unnötigen Kosten zu vermeiden, wählen Sie bei jeder Kartentransaktion konsequent die Abrechnung in der Landeswährung und lehnen die Umrechnung in Euro ab. Das gilt für klassische Kreditkarten ebenso wie für moderne Debitkarten im Ausland. Nur wenn Ihre Bank den Betrag in Fremdwährung umrechnet, profitieren Sie von transparenten Kursen und vermeiden versteckte Mehrkosten.
Wer im Ausland Gebühren für Kartenzahlungen vermeiden möchte, sollte seine Kreditkarte ohne Fremdwährungsgebühr frühzeitig vor der Reise beantragen. So bleibt genug Zeit für die Bonitätsprüfung und die Kontrolle der Einkommensangaben, die Banken für Kreditkarten mit Kreditrahmen verlangen. Viele Reisende wählen gezielt eine Kreditkarte ohne Fremdwährungsgebühr ohne Jahresgebühr, um laufende Kosten zu sparen und trotzdem flexibel zu bleiben. Gerade wenn bisher nur eine Girocard genutzt wird, ist es sinnvoll, sich rechtzeitig mit den Bedingungen des Antrags zu befassen und ein Kartenmodell zu wählen, das zum Reisebudget und zu den eigenen Zahlungsgewohnheiten passt. Je früher der Antrag gestellt ist, desto mehr Zeit bleibt, ob die Karte rechtzeitig ankommt und ob der Kreditrahmen zur geplanten Reise passt.
Nach erfolgreicher Identifizierung wird die neue Karte meist separat zugestellt und muss vor dem ersten Einsatz aktiviert werden, etwa über Onlinebanking oder App. Nutzen Sie die Zeit bis zur Reise, um die Aktivierung abzuschließen, die PIN zu testen und Limits für Abhebungen und Zahlungen festzulegen. Prüfen Sie auch, ob Auslandszahlungen freigeschaltet sind und informieren Sie die Bank bei Bedarf über Ihre Reisedaten, damit Sicherheitssysteme Buchungen nicht blockieren. So ist Ihre Kreditkarte ohne Fremdwährungsgebühr bei Reisebeginn einsatzbereit und Sie können im Zielstaat entspannt bargeldlos zahlen.
Beantragen Sie die Kreditkarte ohne Fremdwährungsgebühr frühzeitig vor der Reise, damit Identifizierung, Bonitätsprüfung und Zusendung rechtzeitig erledigt sind. Nach der Identifizierung muss die Karte meist separat aktiviert werden, etwa per App oder Onlinebanking; testen Sie eine kleine Zahlung oder den Geldautomaten, damit die Kreditkarte im Ausland zuverlässig funktioniert. Nutzen Sie die Aktivierungsmöglichkeiten, die der Anbieter vorgibt, bevor Sie abreisen.
Vor der Abreise sollten Sie die PIN auswendig lernen, Karte und PIN getrennt aufbewahren und die Notfallnummer für eine Sperrung notieren. Informieren Sie Ihre Bank über Reisedaten und geplante Einsätze der Kreditkarte ohne Fremdwährungsgebühr, um automatische Sicherheitsblockaden zu vermeiden. So setzen Sie die Karte störungsfrei ein und senken das Risiko von Missbrauch oder unerwarteten Sperren.
Wer eine Kreditkarte ohne Fremdwährungsgebühr beantragen möchte, durchläuft in der Regel eine Bonitätsprüfung. Die Bank oder der Kartenanbieter prüft, ob Kundinnen und Kunden Zahlungen zuverlässig ausgleichen können, insbesondere wenn ein echter Kreditrahmen eingeräumt wird. Dazu werden persönliche Daten abgefragt und automatisch bewertet, ob frühere Zahlungsausfälle oder laufende Kredite bestehen. Eine gute Bonität erhöht die Chance auf Zusage und kann zu besseren Konditionen führen, etwa einem moderaten Zinssatz bei Teilzahlung.
Ein zentraler Baustein dieser Bonitätsprüfung ist die Abfrage der Schufa oder einer vergleichbaren Auskunftei. Beim Kreditkartenantrag wird kontrolliert, ob negative Einträge wie nicht bediente Kredite, titulierte Forderungen oder sehr häufige Anfragen vorliegen. Ein stabiler oder positiver Schufa-Score stärkt die Chancen auf eine Kreditkarte ohne Fremdwährungsgebühr, während kritische Merkmale zu Ablehnungen oder einem kleineren Verfügungsrahmen führen können. Wer seine Ausgangslage verbessern möchte, sollte bestehende Verpflichtungen pünktlich bedienen und überflüssige Kreditlinien reduzieren, bevor er eine Reisekreditkarte beantragt.
Neben der Schufa spielen Einkommensangaben beim Kreditkartenantrag eine wichtige Rolle. Antragstellende müssen meist ihr regelmäßiges Nettoeinkommen, die Art der Beschäftigung und gegebenenfalls weitere Einnahmen nennen, damit der Anbieter die Tragfähigkeit des gewünschten Kreditrahmens einschätzen kann. Wer aufgrund schwächerer Bonität unsicher ist, kann als Alternative eine Debitkarte oder eine Prepaid-Kreditkarte wählen, bei der das Ausgabelimit auf vorher eingezahltes Guthaben begrenzt ist. Auch mit solchen Karten lassen sich Fremdwährungsgebühren im Ausland vermeiden, wenn die Konditionen entsprechend gestaltet sind.
Wann lohnt sich eine Kreditkarte ohne Fremdwährungsgebühr auf Reisen wirklich?
Sobald Sie häufig in Nicht‑Euro‑Währungen zahlen oder Geld abheben. Dann sparen Sie prozentuale Aufschläge und nutzen den echten Wechselkurs, was sich besonders bei längeren Reisen oder vielen Online‑Zahlungen in Fremdwährung bemerkbar macht.
Ist im Ausland eine Debitkarte oder eine klassische Kreditkarte praktischer?
Für Hotel‑ und Mietwagenkautionen sowie Reservierungen wird oft eine echte Kreditkarte bevorzugt. Debitkarten sind gut zur Ausgabenkontrolle, haben aber häufiger Einschränkungen und teils höhere Auslandseinsatzentgelte.
Wie vermeide ich unnötige Kosten durch dynamische Währungsumrechnung?
Lehnen Sie an Kasse und Geldautomat die Abrechnung in Euro ab und wählen Sie konsequent die lokale Währung. So bestimmt Ihre Bank den Kurs, und teure Händler‑Wechselkurse werden umgangen.
Was prüft die Bank bei der Beantragung einer Kreditkarte ohne Fremdwährungsgebühr?
Neben Identität werden Bonität und Schufa‑Einträge kontrolliert, dazu Einkommensangaben bewertet. Daraus ergibt sich, ob Sie einen Kreditrahmen erhalten und wie hoch dieser ausfällt.
Worauf sollte ich bei Jahresgebühr und Zinsen achten, bevor ich die Karte beantrage?
Vergleichen Sie Jahresgebühren und prüfen Sie Zinskosten bei Teilzahlung. Eine Karte ohne Fremdwährungsentgelt und ohne Jahresgebühr kann attraktiv sein, wenn Sie den Saldo immer vollständig ausgleichen.