
x
إذا كنت تبحث عن شراء سيارات مستعملة بالتقسيط دون ضغط مالي كبير، فهذه المادة تساعدك على فهم شروط التمويل، الأوراق المطلوبة، خيارات الدفعة الأولى أو بدون مقدم، وكيفية فحص السيارة وحساب القسط قبل الالتزام بعقد طويل الأجل.
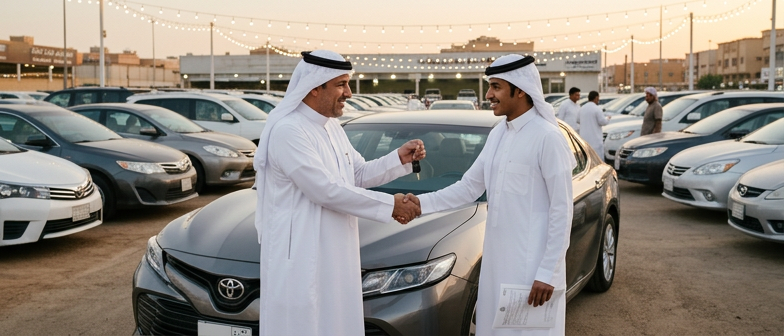
أصبحت سيارات مستعملة بالتقسيط خياراً عملياً لمن لا يفضّل شراء سيارة جديدة أو دفع كامل المبلغ نقداً، مع توسع البنوك وجهات التمويل في تقديم حلول مخصّصة للسيارات المستخدمة. يتيح هذا الأسلوب اختيار سيارة تناسب الاستخدام اليومي أو العائلي ثم توزيع قيمتها على أشهر أو سنوات، بدلاً من دفعها دفعة واحدة، بحيث يحصل العميل على سيارة بحالة جيدة مع التزام شهري يمكن تنظيمه حسب دخله، سواء عبر تمويل مباشر أو برامج خاصة لتمويل أو تأجير سيارة مستعملة.
عند البحث عن سيارة مستخدمة بقسط شهري، يواجه العميل عادة خيارين رئيسيين: تمويل أو تأجير سيارة مستعملة مع إمكانية التملك. في حالة التمويل تنتقل ملكية السيارة إلى العميل منذ البداية غالباً مع رهن لصالح الجهة الممولة حتى سداد الأقساط كاملة، بينما يشبه التأجير عقد استئجار لفترة محددة مع خيار في كثير من البرامج لتحويله لاحقاً إلى تقسيط سيارة مستعملة مع تملك نهائي. فهم الفرق بين هذين الأسلوبين من حيث مدة العقد والالتزامات الشهرية وملكية السيارة أثناء السداد يساعد على اختيار المنتج الأنسب قبل الدخول في التزام طويل الأجل.
عند التفكير في تقسيط سيارة مستعملة يجب أولاً معرفة الشروط الأساسية التي تعتمدها جهات التمويل للموافقة على الطلب. يشترط عادةً وجود وظيفة ثابتة مع حد أدنى للراتب يتناسب مع قيمة القسط، إضافة إلى سلامة السجل الائتماني وعدم وجود تعثرات، وأن تبقى نسبة الالتزامات المالية ضمن حد معين من الدخل الشهري. كما يتم تحديد عمر السيارة المستعملة ونوعها والحد الأقصى لمدة عقد التقسيط حتى يضمن الممول أن السيارة ليست قديمة بشكل يرفع مستوى المخاطر أو يقلل من قيمتها لاحقاً.
تمويل السيارات المستعملة يتم عبر البنوك وشركات التمويل المرخصة وبعض شركات التأجير التي تقدم برامج تقسيط متاحة للمواطنين المؤهلين وفق سياسات كل جهة، وغالباً بصيغ متوافقة مع الضوابط الشرعية مثل المرابحة أو الإجارة. من المهم مقارنة عروض الجهات الممولة من حيث نسبة الربح، مدة السداد، الرسوم الإدارية وشروط التأمين، بحيث يختار العميل برنامجاً يوازن بين القسط الشهري والقدرة على السداد دون الدخول في التزامات تتجاوز دخله.
تقدم بعض الجهات تمويل سيارة مستعملة بشكل مباشر، بينما تعتمد جهات أخرى التأجير المنتهي بالتملك حيث تبقى السيارة باسم الممول حتى نهاية العقد. في التمويل المباشر تنتقل الملكية للعميل مع رهن المركبة، أما في التأجير فيستخدم السيارة إلى حين سداد كامل الأقساط ثم تنقل الملكية إليه. لكل خيار مزايا مختلفة، لذلك لا بد من قراءة شروط تقسيط السيارات المستعملة في العقد بدقة، خصوصاً ما يتعلق بالتأخر في السداد، حدود الاستخدام، والتغطية التأمينية على الحوادث.
| الجهة الممولة | درجة المرونة في الشروط | متطلبات دخل وسجل ائتماني | مستوى التملك في نهاية العقد | أنسب لِمن |
|---|---|---|---|---|
| البنوك | منخفضة إلى متوسطة | مرتفعة الانضباط | تملك كامل مع رهن | أصحاب الوظائف المستقرة |
| شركات التمويل | متوسطة إلى عالية | مرونة متدرجة | تملك مباشر أو مجدول | من يحتاج تقسيط سيارة مستعملة بسرعة |
| شركات التأجير التمويلي | متوسطة | رقابة على الالتزامات | تأجير منتهي بالتملك | من يفضل تجربة السيارة قبل تملكها |
| برامج تقسيط سيارة مستعملة للسعوديين | متنوعة حسب الجهة | مرتبطة بالراتب والالتزامات | تملك تدريجي أو نهائي | من يبحث عن حلول متوافقة مع الضوابط الشرعية |
عند التقديم على تقسيط سيارة مستعملة يحتاج العميل إلى تجهيز أوراق تقسيط سيارة مستعملة أساسية، أهمها إثبات الهوية السارية، وبطاقة العمل أو تعريف بالراتب أو كشف حساب بنكي يوضح الدخل والالتزامات، مع مستند يثبت عنوان السكن وبيانات التواصل، إضافة إلى معلومات جهة العمل أو ما يوضح طبيعة الدخل لأصحاب الأعمال الحرة. وضوح هذه المستندات وحداثتها يقلل طلب أوراق إضافية ويسرع دراسة الطلب من جهة التمويل.
كما تُطلب مستندات خاصة بالمركبة مثل نسخة من استمارة السيارة، وتقرير فني عن حالة السيارة المستعملة قبل الموافقة على التقسيط، إضافة إلى عرض السعر الصادر من المعرض يوضح القيمة النهائية والمصاريف المرتبطة بالشراء. غالباً يتم رفع المستندات لتمويل سيارة إلكترونياً عبر منصات البنوك أو شركات التمويل، ويُعد وضوح الصور وصحة البيانات عنصراً أساسياً لتسريع مراجعة الطلب وتقليل الحاجة لإعادة الإرسال أو التصحيح.
أول خطوة في طريقة التقديم على تقسيط سيارة مستعملة هي تحديد احتياجك من السيارة ثم وضع ميزانية شهرية للقسط قبل التواصل مع المعارض أو جهات تمويل السيارات المستعملة. بعد ذلك تختار سيارة بحالة ميكانيكية جيدة وسجل فحص واضح، مع التأكد من أن عمرها وعدد الكيلومترات مناسب لشروط تقسيط السيارات المستعملة لدى الجهة التي تنوي التعامل معها، ثم تطلب عرضًا أوليًا يوضح مدة السداد، نسبة الربح، والقسط التقديري لتقرر بين التمويل أو التأجير التمويلي مع تملك في نهاية العقد.
بعد اختيار السيارة تبدأ تعبئة طلب التمويل إلكترونيًا أو عبر الفرع، مع رفع المستندات الأساسية مثل الهوية، تعريف الراتب، وكشف الحساب البنكي، وأحيانًا نموذج تحويل الراتب حسب سياسة الجهة. بعض مزودي تمويل أو تأجير سيارة مستعملة يقدمون برامج تقسيط سيارة مستعملة بدون دفعة أولى بشرط توافر دخل ثابت ونسبة استقطاع مناسبة، لذلك من المهم سؤال الموظف صراحة عن هذا الخيار، ومراجعة العقد للتأكد من الرسوم الإدارية والتأمين وأي مصاريف محتملة عند السداد المبكر.
قبل توقيع عقد تقسيط السيارة ينصح باستخدام حاسبة قسط سيارة مستعملة على موقع البنك أو شركة التمويل، بإدخال سعر السيارة، مدة السداد، ونسبة الفائدة التقديرية لمعرفة القسط الشهري ومقارنته مع دخلك وحدود الاستقطاع النظامية حتى لا يضغط القسط ميزانيتك. بعد التأكد من القدرة على السداد يتم استكمال الموافقة الائتمانية، توقيع العقد سواء كان تقسيط سيارة مستعملة مع تملك أو تأجير منتهي بالتملك، ثم استلام السيارة بعد إنهاء نقل الملكية والتأمين والاحتفاظ بنسخة من العقد وجدول السداد.
تقسيط سيارات مستعملة يسمح بتوزيع السعر على أقساط شهرية، لكن حجم الدفعة الأولى يحدد التزاماتك لاحقًا؛ فكلما زادت قلّت تكلفة التمويل والقسط واحتمال رفض الطلب. أما التقسيط بدون دفعة أولى فيرتبط غالبًا بدخل ثابت يمكن إثباته، وسجل ائتماني جيد، والتزام بحدود الاستقطاع الشهري التي تضعها جهة التمويل، لذلك لا يتوفر هذا الخيار لكل من يرغب في تقسيط سيارة مستعملة.
قبل طلب تقسيط سيارة بدون مقدم من المهم فهم شروط تقسيط السيارات المستعملة لدى البنوك وشركات التمويل؛ فغياب الدفعة الأولى قد يعني مدة سداد أطول وهامش ربح أعلى، مع اشتراط التأمين واستقرار مصدر الدخل. من الأفضل مقارنة عروض التمويل واختيار هيكل سداد يتضمن دفعة أولى متوازنة تناسب ميزانيتك وتقلل الضغط المستقبلي على الأقساط.
قبل توقيع عقد تقسيط طويل الأجل على سيارة مستعملة، يجب التعامل مع الفحص الفني كشرط أساسي لأنه يحدد مدى جدوى تمويل أو تأجير سيارة مستعملة مقارنة بحالتها الواقعية. يُفضّل اللجوء إلى مركز فحص معتمد يقدم تقريرًا مكتوبًا عن حالة المحرك وناقل الحركة ونظام التعليق والكهرباء والهيكل والإطارات، مع ربط النتائج بسعر السيارة وطريقة السداد. هذا الفحص يوضح ما إذا كانت المركبة مناسبة للدفع بالأقساط أو أن مخاطرها الفنية مرتفعة، فيساعدك على تقدير قسط شهري واقعي والابتعاد عن التزام مالي لا ينسجم مع وضع السيارة.
إدارة المخاطر تتطلب أيضًا التأكد من سجل الحوادث قبل شراء سيارة مستعملة بالتقسيط، عبر طلب تقرير تاريخي من الجهات المختصة أو منصات التقييم التي تظهر الصدمات القوية أو الإصلاحات الهيكلية السابقة. وجود تعديلات كبيرة في الشاصي أو أنظمة الأمان يعني غالبًا أن القيمة الفعلية أقل من السعر المعروض، ما يجعل التقسيط غير عادل على المدى البعيد. فحص سيارة مستعملة قبل التقسيط يجب أن يتضمن مطابقة رقم الهيكل مع الاستمارة والتأكد من خلو المركبة من أي بلاغات أو ملاحظات نظامية، حتى لا تواجه عقبات قانونية عند نقل الملكية أو الاستفادة من خيار التملك في نهاية العقد.
عند الاختيار بين تمويل أو تأجير سيارة مستعملة، فإن جودة الفحص الفني والقانوني هي التي تحدد مستوى المخاطر في كل خيار؛ فكلما كانت حالة السيارة موثقة قل ظهور تكاليف مفاجئة خلال مدة التقسيط. التمويل ينتهي غالبًا بالتملك الكامل، لذلك تحتاج إلى تقييم دقيق قبل الالتزام، بينما التأجير المنتهي بالتملك يوفر مرونة أكبر لكنه يظل بحاجة إلى فحص شامل يحميك من الأعطال غير المغطاة في العقد. قراءة بنود الاتفاق وربطها بنتائج الفحص تمكّنك من إدارة المخاطر بوعي واختيار سيارة تجمع بين قسط شهري مقبول وحالة فنية مستقرة.
ما أهم شروط تقسيط السيارات المستعملة التي تضعها جهات التمويل؟
غالباً يُشترط دخل ثابت يمكن إثباته، وسجل ائتماني خالٍ من التعثرات، وحد أقصى لنسبة الاستقطاع الشهري، بالإضافة إلى أن تكون السيارة بعمر وعدد كيلومترات مقبول وبقيمة تتناسب مع قدرتك على السداد.
ما الأوراق الأساسية المطلوبة لتقديم طلب تقسيط سيارة مستعملة؟
تُطلب هوية سارية، تعريف بالراتب أو كشف حساب بنكي، إثبات سكن وبيانات تواصل، ومعلومات جهة العمل أو ما يثبت دخل أصحاب الأعمال الحرة، مع رفع هذه المستندات إلكترونياً أو تسليمها للجهة الممولة.
هل يمكن تمويل سيارة مستعملة بدون دفعة أولى، وما الشروط المعتادة؟
هذا الخيار متاح لمن لديهم دخل ثابت مرتفع نسبياً، وسجل ائتماني قوي، والتزام ضمن نسبة الاستقطاع التي تحددها الجهة، وغالباً تُشدد جهة التمويل على عمر السيارة وسعرها لتعويض غياب المقدم.
كيف أستخدم حاسبة قسط سيارة مستعملة لتقدير الالتزام الشهري؟
تُدخل في الحاسبة سعر السيارة، نسبة الربح، مدة السداد وقيمة الدفعة الأولى إن وجدت، ثم تحسب القسط الشهري تلقائياً لتقارن بين العروض وتقرر إن كان التمويل أو التأجير مع التملك مناسباً لدخلك.
ما الذي يجب فحصه في السيارة المستعملة قبل توقيع عقد التقسيط؟
يُنصح بفحص الحوادث وسجل الصيانة، وحالة المحرك وناقل الحركة، ونظام التعليق والكهرباء والهيكل، عبر مركز فحص معتمد يقدم تقريراً مكتوباً يساعدك على تقييم السعر والقسط مقابل حالة السيارة الحقيقية.