
x
إذا كنت تفكر في شراء سيارة مستعملة بالدفع على أقساط وتريد فهم الفحص الفني، شروط تمويل المتقاعدين والمقيمين، وطريقة حساب القسط الشهري، فهذه المادة تساعدك على تقييم العروض وتقليل المخاطر قبل الالتزام بعقد التقسيط.
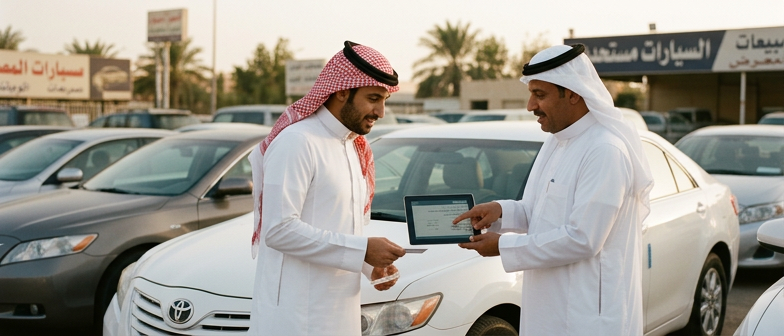
أصبح البحث عن سيارة مستعملة مع إمكانية الدفع على أقساط خياراً شائعاً في السوق المحلي لمن لا يفضل الشراء النقدي الكامل. يلجأ أفراد من فئات مختلفة إلى هذا الأسلوب لتنظيم ميزانيتهم الشهرية والحصول على وسيلة نقل تناسب الاستخدام اليومي أو العائلي، بما في ذلك الموظفون وأصحاب الدخل المحدود والمقيمون. غالباً ما يتم هذا النوع من الشراء عبر جهات تمويل استهلاكي خاضعة للرقابة مثل البنوك وشركات التمويل، أو من خلال معارض سيارات تتعاون معها لتوفير برامج تمويل للسيارات المستعملة وفق ضوابط تتعلق بحالة المركبة وملاءة العميل.
يعتمد تنظيم شراء سيارة مستعملة بالتقسيط على إطار قانوني ومالي يهدف إلى حماية جميع الأطراف وتقليل مخاطر التمويل. تقوم الجهة الممولة عادة بفحص السجل الائتماني والتحقق من القدرة على السداد قبل الموافقة على الطلب، مع توضيح بنود العقد مثل نسبة الربح، مدة السداد والرسوم الإضافية بشكل صريح. بالنسبة للمقيمين وغيرهم، قد تختلف شروط تمويل السيارة المستعملة باختلاف أنظمة التمويل ومعايير كل مؤسسة، لذلك من المهم فهم هذه القواعد قبل الالتزام بأقساط طويلة الأجل.
قبل الالتزام بتقسيط سيارة مستعملة، من المهم التأكد من حالتها الفنية والهيكلية حتى يكون القرار المالي مبنيًا على بيانات واضحة. يبدأ التقييم بمراجعة سنة الإنتاج وعدد الكيلومترات وسجل الاستخدام السابق، ثم مقارنة هذه المعطيات بسعر البيع بالتقسيط. الاطلاع على سجلات الحوادث والصيانة يساعد في تقدير تأثيرها على المحرك وناقل الحركة وأنظمة التعليق والفرامل، وعلى تكاليف الاستخدام والصيانة خلال فترة سداد الأقساط.
الفحص الفني المتخصص يعد خطوة أساسية قبل توقيع أي عقد تمويل لسيارة مستعملة. يمكن اللجوء إلى مراكز فحص معتمدة تصدر تقريرًا يوضح حالة الهيكل، وأماكن الإصلاح السابقة، ونتائج فحص الأنظمة الإلكترونية والميكانيكية، إضافة إلى تقييم الإطارات والإنارة وأنظمة الأمان. هذا التقرير يساعد في اكتشاف العيوب غير الظاهرة في المعاينة السريعة، ويدعم التفاوض حول السعر أو شروط التقسيط بالاستناد إلى بيانات فنية، كما أن بعض المعارض والجهات الممولة تشترط وجود فحص معتمد ضمن ملف السيارة قبل إتمام التمويل.
عند اختيار سيارة مستعملة مع فحص مسبق، يجدر التأكد من الجهة التي أعدت التقرير ومدى التزامها بالضوابط الفنية المعمول بها في سوق السيارات. يفضل مطابقة رقم الشاسيه واللوحة مع البيانات الواردة في التقرير للتأكد من أنه يخص السيارة نفسها، مع مقارنة الملاحظات المكتوبة بما يظهر في المعاينة المباشرة وتجربة القيادة. هذا الربط بين المعلومات الفنية والانطباع العملي يساعد في اتخاذ قرار متوازن بشأن قبول السيارة للتقسيط أو البحث عن بديل أنسب من حيث الحالة وتكاليف الصيانة المستقبلية.
قبل الدخول في تقسيط سيارة مستعملة، يفضل طلب تقرير فحص مفصل من جهة فنية معتمدة يوضح تاريخ الاستخدام والحوادث المؤثرة على الهيكل، والتعديلات غير النظامية، ومستوى العناية بالصيانة الدورية، حتى يمكن مقارنة الحالة الفعلية بالمعلومات المعروضة وتقليل احتمال الأعطال خلال فترة السداد.
إلى جانب الفحص الفني، من الضروري التأكد من سلامة الوضع النظامي للمركبة، مثل خلو سجلها من البلاغات أو الإيقافات، ومطابقة رقم الهيكل واللوحة للبيانات الرسمية، مع مراجعة اللوائح المتعلقة بسلامة المركبات والفحص الدوري لضمان أن السيارة قابلة للتسجيل والتأمين والاستخدام النظامي طوال مدة التمويل.
البدء يكون بتحديد احتياجك من السيارة من حيث الحجم والاستخدام واستهلاك الوقود، ثم وضع ميزانية تشمل السعر التقريبي والتأمين والصيانة. بعد ذلك يمكن البحث عن سيارات مستعملة بنظام الدفعات في المنطقة القريبة منك عبر منصات الإعلانات، تطبيقات التمويل أو زيارة معارض تتعامل مع جهات تمويل مرخصة. في هذه المرحلة يفيد مقارنة أكثر من معرض من حيث وضوح حالة السيارة، طريقة التسعير، والرسوم المرتبطة بالتقسيط، مع التأكد من أن المعرض والجهة الممولة خاضعان للرقابة النظامية.
عند العثور على سيارة مناسبة في أحد المعارض، تأتي مرحلة التحقق الفني والقانوني قبل إتمام التمويل. من المهم طلب تقرير فحص يوضح حالة المحرك والهيكل وأنظمة السلامة وأي إصلاحات سابقة مؤثرة، ويمكن الاستعانة بمراكز فحص مستقلة عند الحاجة. كما يجب التأكد من خلو السيارة من إيقافات أو مطالبات مالية مسجلة، ومراجعة بيانات المالك السابق وسجل الحوادث قدر الإمكان. بعد الاتفاق الأولي على السعر تتم مناقشة تفاصيل التقسيط مثل الدفعة الأولى، مدة السداد، الرسوم الإدارية ونوع التأمين، مع قراءة عقد البيع والتمويل بعناية وعدم الاعتماد على الوعود الشفوية.
تقدير القسط الشهري يعتمد على سعر السيارة النهائي بعد التفاوض، وقيمة الدفعة الأولى التي تقلل مبلغ التمويل، إضافة إلى مدة السداد ومعدل التكلفة أو الربح الذي تحدده جهة التمويل وفق سياستها ومعاييرها لكل متقدم. يمكن حساب قيمة تقريبية عبر قسمة مبلغ التمويل على عدد الأشهر مع إضافة تكلفة التمويل والرسوم، بينما يوفر كثير من البنوك وشركات التمويل حاسبات إلكترونية وتطبيقات توضح القسط وإجمالي الالتزامات المتوقعة. قبل قبول أي عرض، من الضروري مراجعة ميزانيتك الشهرية والتزاماتك الأخرى للتأكد من أن القسط يمكن تحمله مع ترك هامش للطوارئ والصيانة خلال فترة استخدام السيارة.
عند التخطيط لشراء سيارة مستعملة بالتقسيط، يُفضّل أولاً تقدير القسط الشهري وربطه بالدخل المتاح. يمكن استخدام حاسبات التمويل التي توفرها جهات التمويل لحساب القسط وفق سعر السيارة المستعملة، مدة السداد ونسبة الربح، مع إدخال الدفعة الأولى إن كانت موجودة لتقليل مبلغ التمويل. هذه الخطوة تمنح فكرة مبدئية عن حجم الالتزام، مع مراعاة أن القيمة النهائية تعتمد على شروط الجهة الممولة وتقييمها للدخل والملاءة المالية.
بعد حساب القسط، تتم مقارنة القيمة الناتجة مع الالتزامات الثابتة مثل الإيجار، المصروفات الأساسية والأقساط الأخرى. من الشائع الاسترشاد بنسبة تقريبية حتى لا تتجاوز الأقساط جزءاً كبيراً من الدخل، مع ترك هامش للطوارئ والادخار وتغير النفقات. اختيار دفعة أولى مناسبة ومدة سداد واقعية يساعدان على جعل التمويل أقل ضغطاً، ويُفضّل إعداد ميزانية شخصية أو أسرية مكتوبة توضح القدرة الفعلية على السداد قبل الالتزام بعقد تقسيط سيارة مستعملة.
الجهات التي تمول شراء سيارة مستعملة بالتقسيط عادةً تفرق بين فئات المتقدمين مثل المتقاعدين والموظفين والمقيمين. المتقاعد يحتاج غالبًا إلى إثبات دخل التقاعد بشكل واضح عبر كشف حساب أو تعريف بالمعاش، وقد تؤخذ مسألة العمر عند انتهاء مدة التمويل في الاعتبار وفق سياسة كل جهة. المقيم غير المواطن يطلب منه عادةً إثبات سريان الإقامة، وجود عقد عمل ساري، وحد أدنى لمدة الخدمة، مع مراجعة السجل الائتماني والالتزامات الأخرى. هذه الشروط ليست موحدة، لذلك من المهم الاطلاع على تفاصيل كل منتج تمويلي وعدم الاعتماد على وصف عام.
تقديم طلب تمويل سيارة مستعملة يمكن أن يتم عبر الفروع التقليدية أو المنصات الإلكترونية أو تطبيقات الخدمات البنكية. في الفروع يتم تسليم المستندات الأصلية ومناقشة الخيارات مباشرة مع الموظف، بينما تسمح القنوات الرقمية برفع المستندات إلكترونيًا ومتابعة حالة الطلب عن بعد، مع بقاء قرار الموافقة مرتبطًا بالتقييم الائتماني والضوابط المنظمة لتمويل الأفراد. بعض التطبيقات تربط بين معارض بيع السيارات المستعملة وجهات التمويل، بحيث يختار المتقدم السيارة، ثم يدخل بياناته وبيانات المركبة ويوافق إلكترونيًا، لكن الطلب يظل خاضعًا للمراجعة الداخلية قبل اعتماده.
بصرف النظر عن فئة المتقدم، تتكرر مجموعة من المتطلبات الأساسية عند طلب تقسيط سيارة مستعملة، مثل الهوية الوطنية أو الإقامة، إثبات الدخل الشهري، كشف حساب بنكي لعدة أشهر، إضافة إلى تقرير فحص فني يوضح حالة السيارة قبل التمويل وفق الأنظمة المرورية المعمول بها. الجهات التمويلية تراجع نسبة الالتزامات إلى الدخل، واستقرار العمل للمقيمين، ودقة بيانات المتقاعدين والموظفين للتأكد من القدرة على السداد طوال مدة العقد. لذلك من المفيد مقارنة الشروط المنشورة من أكثر من جهة والاطلاع على التعليمات التنظيمية الخاصة بتمويل المستهلكين، مع إدراك أن كل طلب يقيّم على حدة ولا توجد صيغة واحدة تضمن قبول الجميع.
ما أهم خطوات شراء سيارة مستعملة بالتقسيط بطريقة آمنة؟
تحديد الميزانية والاحتياج، البحث في معارض خاضعة للرقابة، طلب تقرير فحص معتمد، مراجعة عقد التمويل والرسوم بدقة، والتأكد من قدرةك على سداد القسط مع المصاريف الأخرى.
كيف أحسب قسط سيارة مستعملة قبل التقديم على التمويل؟
يمكن استخدام حاسبة التمويل لدى البنوك أو شركات التمويل بإدخال سعر السيارة، الدفعة الأولى إن وجدت، مدة السداد ونسبة الربح، ثم مقارنة القسط الناتج بدخلك الشهري والتزاماتك.
ما الذي يجب التأكد منه في تقرير فحص السيارة المستعملة؟
ركز على حالة المحرك وناقل الحركة، الشاصي والحوادث المؤثرة، نظام التعليق والفرامل، نسبة التآكل في الإطارات، وأي تعديلات غير نظامية، مع مطابقة التقرير مع البيانات الموجودة في عقد البيع.
ما أبرز متطلبات تقسيط سيارة مستعملة للمتقاعدين أو المقيمين؟
غالبًا يُطلب إثبات دخل ثابت مثل معاش التقاعد أو راتب ساري، كشف حساب بنكي، هوية أو إقامة سارية، أحيانًا تعريف بالراتب أو المعاش، ويُقيَّم السجل الائتماني وفق سياسة كل جهة تمويل.
هل يكفي فحص بصري قبل تقسيط سيارة مستعملة؟
لا يُنصح بالاكتفاء بالفحص البصري؛ الأفضل إجراء فحص فني شامل في مركز معتمد، مع تجربة قيادة، ومراجعة تاريخ الصيانة والحوادث قبل توقيع عقد التقسيط.