
x
إذا كنت تفكر في تمويل سيارات جديدة أو مستعملة وتتردد بين التمويل التأجيري والمرابحة، فهذه المادة تساعدك على فهم الفروق العملية وحساب القسط الشهري المناسب لدخلك. ستتعرف أيضًا على شروط تمويل المقيمين، والتمويل بدون تحويل راتب، وأبرز أسباب رفض الطلب.
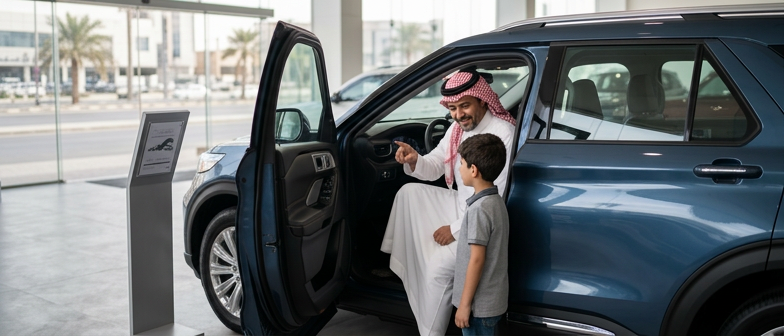
تمويل السيارات هو ترتيب مالي يسمح لك بشراء سيارة جديدة أو مستعملة دون دفع كامل السعر نقدًا، حيث تقوم جهة التمويل بدفع ثمن المركبة للمعرض أو البائع، ثم تستعيد المبلغ على أقساط شهرية. يعتمد أي برنامج تمويل سيارات على عناصر أساسية مثل سعر السيارة، والدفعة الأولى عند التعاقد، ومدة السداد، إضافة إلى هامش الربح أو الرسوم الإدارية بحسب نوع التمويل. لفهم التزاماتك قبل التوقيع، ينصح باستخدام حاسبة قسط تمويل السيارة أو أي أداة لحساب تمويل السيارات الشهري لمعرفة قيمة القسط المتوقعة وتأثير المدة والدفعة الأولى على التكلفة الإجمالية.
آلية عمل تمويل السيارة ترتبط ارتباطًا مباشرًا بدخلك، إذ تشترط الجهة الممولة عادة ألا يتجاوز القسط نسبة معينة من الراتب حتى تضمن قدرتك على السداد، لذلك يفضّل كثير من الأشخاص اختيار تمويل سيارة مناسب للدخل الشهري. يشمل التقييم فحص الأهلية من حيث ثبات الدخل وجهة العمل والالتزامات القائمة، بالإضافة إلى السجل الائتماني الذي يعكس تاريخك في السداد. بعد الموافقة، يتم توقيع عقد يحدد حقوق والتزامات الطرفين مثل الصيانة والتأمين وطريقة السداد، وتُسجل السيارة غالبًا باسم الجهة الممولة أو باسمك مع وجود رهن لصالحها حتى إكمال جميع الأقساط.
عند البحث عن تمويل سيارات يظهر خياران أساسيان: التمويل التأجيري وتمويل المرابحة. في التمويل التأجيري تبقى الجهة الممولة مالكة للسيارة طوال مدة العقد، ويحصل العميل على حق الاستخدام مقابل قسط شهري غالباً يشمل تكلفة التمويل والتأمين. في المرابحة تشتري الجهة السيارة ثم تبيعها للعميل بسعر يتضمن الربح، فيصبح مالكاً لها من بداية العقد مع تسجيلها غالباً مرهونة حتى سداد كامل المبلغ، وهذا الاختلاف في الملكية ينعكس على طريقة التعامل مع السيارة أثناء فترة السداد.
من الناحية العملية يؤثر الفرق بين التمويل التأجيري والمرابحة في شكل الأقساط وشروط العقد وطريقة حساب تمويل السيارات الشهري. في التأجير التمويلي يتركز القسط على حق استخدام السيارة، وقد يتضمن العقد إمكانية استبدالها أو إنهائه وفق شروط محددة. في المرابحة يتم توزيع ثمن السيارة وربح الممول على فترة السداد بحيث يدفع العميل قيمة التملك تدريجياً، ويقوم حساب القسط هنا على سعر الشراء ونسبة الربح المتفق عليها باعتبار العقد بيعاً آجلاً لسلعة معينة.
في الجوانب الشرعية يعد تمويل المرابحة عقد بيع بثمن مؤجل، حيث تُحدد تكلفة شراء السيارة وربح الجهة الممولة مسبقاً وبوضوح، ما يساعد العميل على فهم التزاماته في تمويل سيارات على المدى الطويل. التمويل التأجيري يعتمد على عقد إجارة يمنح حق الانتفاع مقابل أجرة شهرية، مع خيار تملك عند نهاية المدة في بعض المنتجات. اختيار الصيغة الأنسب يرتبط بطبيعة احتياج العميل؛ فالاستخدام المرن يميل للتأجير، بينما من يريد التملك المبكر يختار غالباً المرابحة، مع ضرورة قراءة تفاصيل الأقساط والرسوم ومسؤوليات الصيانة والتأمين في العقد.
| نوع التمويل | درجة المرونة في الاستخدام | وضوح التملك والتزامات العقد | أنسب لفئة العملاء |
|---|---|---|---|
| التمويل التأجيري | عالية في تغيير أو استبدال السيارة | تملك مؤجل مع شروط عقدية أدق | من يفضل تغيير السيارة دوريًا |
| المرابحة | متوسطة مع التزام أطول بالسيارة | تملك مبكر ووضوح أعلى في الأقساط | من يهدف للاحتفاظ بالسيارة طويلًا |
| التمويل التأجيري | مرونة أعلى عند نهاية العقد | حساسية أكبر لشروط الاستخدام والتأمين | من يركز على تخفيض المخاطر الأولية |
| المرابحة | أقل مرونة في إنهاء العقد مبكرًا | استقرار أكبر في التخطيط للسداد الشهري | من لديه دخل ثابت ويريد استقرار الالتزامات |
قبل طلب تمويل سيارات اربط بين نوع العقد وقدرتك على السداد الشهري؛ كثير من الجهات تحدد القسط كنسبة من الراتب، لذلك احسب التزاماتك وحدد مبلغًا واقعيًا لقسط السيارة. إذا كان دخلك ثابتًا فقد تكون المرابحة أنسب لأنك تخطط لتملك السيارة مع أقساط مستقرة، أما إذا كان دخلك متغيرًا فاختر مدة أقصر أو عقدًا أكثر مرونة حتى لا يتحول القسط إلى عبء.
استخدم حاسبة تمويل السيارات الشهري في مواقع البنوك أو التطبيقات لإدخال سعر السيارة والدفعة الأولى ومدة السداد وقيمة دخلك، ثم قارِن القسط الناتج مع دخلك الفعلي. إذا كان المبلغ مرتفعًا فكر في تخفيض مواصفات السيارة أو إطالة مدة التمويل ضمن الحدود المتاحة، بحيث تختار تمويل سيارة متوافقًا مع راتبك وقدرتك على الالتزام طوال مدة العقد.
تمويل السيارات للمقيمين يشبه إلى حد كبير تمويل المواطنين، لكن بشروط إضافية تتعلق بالإقامة والعمل. تشترط جهات التمويل عادة إقامة سارية، وجهة عمل معتمدة، وحداً أدنى للراتب، مع مراجعة السجل الائتماني والالتزامات القائمة قبل منح تمويل سيارات على أقساط شهرية. بعض البنوك وشركات التمويل تقدم برامج خاصة للوافدين بصيغ متوافقة مع الشريعة مثل المرابحة، مع إمكانية تحديد مدة السداد وقيمة الدفعة الأولى بما يتماشى مع قدرة العميل على الالتزام الشهري.
تمويل سيارات مستعملة من معرض يتم غالباً عبر تنسيق بين المعرض وجهات تمويل مرخصة، حيث يختار العميل السيارة المستعملة ثم يقدم طلبه من خلال المعرض أو مباشرة إلى شركة التمويل. في هذه الحالة يطلب تقرير فحص يوضح حالة السيارة وسنة الصنع وعدد الكيلومترات، مع وجود حد أقصى لعمر المركبة المقبولة في التمويل. من المهم مقارنة إجمالي تكلفة تمويل سيارة جديدة مقابل مستعملة، لأن نسب الربح والرسوم على المستعمل قد تكون أعلى، مع التأكد من اكتمال إجراءات نقل الملكية والتأمين قبل استلام السيارة.
توجد معارض سيارات تقبل التمويل وتوفر للعميل مساراً سريعاً للحصول على عرض مناسب، إذ تقوم بجمع المستندات وإرسال الطلب إلكترونياً إلى أكثر من جهة تمويل. هذه المعارض تتيح حلول تمويل لسيارات جديدة ومستعملة، مع إمكانية اختيار عقد المرابحة أو التأجير المنتهي بالتملك بحسب ما تعرضه الجهة الممولة. التعامل مع معرض معتمد يسهم في تسريع الموافقة وتوضيح الرسوم والأقساط المتوقعة، ويقلل من مخاطر التعاملات غير النظامية أثناء ترتيب تمويل السيارة.
في تمويل سيارات مستعملة من معرض يشترط غالبًا أن يكون المعرض معتمدًا لدى جهة التمويل، ويصدر فاتورة وضمانًا واضحًا، ويلتزم بضوابط البيع بالتقسيط وتوثيق عقد التمويل وتزويد البنك أو شركة التمويل ببيانات السيارة والمشتري بشكل نظامي لتسهيل الموافقة.
المعارض التي تقبل التمويل تتعاون مع جهات مختلفة لكنها ملتزمة بشروط على عمر السيارة وعدد كيلومترات السير وحالة الهيكل والمحرك، وتطلب الجهات تقرير فحص معتمد وقد ترفض المركبات التي تعرضت لحوادث كبيرة أو تعديلات غير نظامية، لذلك من المهم معرفة هذه الشروط قبل اختيار السيارة.
تقدم بنوك وجهات تمويلية عدة خيارات لتمويل سيارات بدون إلزام العميل بتحويل الراتب، ما يمنح الموظفين والمهنيين مرونة أكبر مع جهة عملهم. في هذا النوع من التمويل قد تُشدد الجهة في شروط الأهلية مثل تحديد حد أدنى أعلى للراتب، والاهتمام بطبيعة جهة العمل ونسبة الاستقطاع من الدخل، واشتراط سجل ائتماني منضبط. كما أن عدم رهن الراتب قد ينعكس في صورة نسبة ربح أعلى أو حد أقصى أقل لمبلغ التمويل. لذلك تُعد مقارنة العروض بين الجهات التي تمول السيارات دون اشتراط تحويل الراتب خطوة أساسية، مع الانتباه لتكلفة التمويل والرسوم الإضافية، والتأكد من طبيعة المنتج هل هو تأجير ينتهي بالتملك أم مرابحة بملكية فورية لأن التزامات السداد تختلف بين الصيغتين.
قبل توقيع أي عقد تمويل سيارة يُفضل استخدام حاسبة قسط تمويل السيارة على مواقع البنوك أو داخل التطبيقات المصرفية لحساب القسط الشهري المتوقع. تعتمد هذه الأداة عادة على سعر السيارة، ونسبة الدفعة الأولى، ومدة السداد، والربح السنوي، ويمكن إدخال بيانات الراتب والالتزامات القائمة لمعرفة مدى ملاءمة القسط للميزانية الشهرية. هذه الحاسبات تعطي تقديراً أولياً لحساب تمويل السيارات الشهري ولا تغني عن العرض الرسمي، لكنها تساعد على اتخاذ قرار أوضح وتعديل خيارات التمويل مثل خفض مبلغ القرض أو إطالة مدة السداد للوصول إلى قسط يناسب الدخل، خصوصاً عند اختيار تمويل سيارات بدون تحويل راتب حيث تكون الجهات أدق في احتساب نسب الاستقطاع.
ما هو تمويل السيارات وكيف أحدد قسطًا مناسبًا لدخلي؟
تمويل السيارات يعني أن الجهة الممولة تدفع ثمن السيارة عنك ثم تسدده بأقساط شهرية. حدد القسط حسب راتبك والتزاماتك الأخرى، واجعل مجموع الأقساط لا يتجاوز عادة ثلث الدخل الصافي.
ما الفرق العملي بين التمويل التأجيري وتمويل المرابحة للسيارات؟
في التأجير التمويلي تبقى السيارة باسم الممول حتى نهاية العقد، وأنت تستخدمها فقط حتى تسدد كامل الالتزامات. في المرابحة تُسجَّل السيارة لك من البداية غالبًا لكن تُرهن حتى سداد كامل المبلغ المتفق عليه.
هل يمكن للمقيمين الحصول على تمويل سيارة وما الشروط الأساسية؟
نعم، يمكن للمقيم تمويل سيارة بشرط وجود إقامة سارية، وجهة عمل معتمدة، وحد أدنى للراتب، إضافة إلى سجل ائتماني جيد ونسبة مديونية ضمن الحدود التي تقبلها جهة التمويل.
ما أبرز أسباب رفض طلب تمويل سيارة؟
أهم الأسباب: سجل ائتماني متعثر أو تأخرات سابقة، راتب أقل من الحد المطلوب، تجاوز نسبة الاستقطاع المسموح بها، عدم استقرار الوظيفة، أو أن المعرض أو السيارة نفسها لا تتطابق مع سياسة الجهة الممولة.
كيف أستخدم حاسبة قسط تمويل السيارة بشكل صحيح؟
أدخل سعر السيارة، قيمة الدفعة الأولى، مدة السداد، ونسبة الربح أو الرسوم التقريبية. ستعرض لك الحاسبة القسط الشهري المتوقع والتكلفة الكلية، ما يساعدك على مقارنة العروض وتجنب قسط يفوق قدرتك.